









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


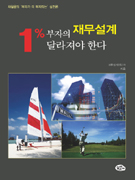





ISBN : 9788988640708 / 205쪽 / 368g / 152 x 223 (㎜) / 양장본
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
대릴 페어웨더
-
정규영
-
이필상
-
어비(송태민)
- 17,820
- 18,900
- 22,500
- 18,000


반디앤루니스 리뷰
저자 차철용은 2004년부터 2007년까지 4년간 개인 실적과 팀 실적 전국 1위와 2위를 동시에 달성하는 기록을 세웠다. 업계에서는 개인 실적과 팀 실적을 동시에 1위, 2위하는 것은 거의 불가능에 가깝다고 하나 그는 4년간 그 기록을 유지하고 있다. 재무설계에 관한 국내 최고의 컨설턴트 차철용이 공개하는 ‘상위 1% 부자 되는 비법’! 이 책 한 권이면 실물경제에서 주식, 환율, 부동산, 금리, 경매 등에 관한 금융시장 흐름을 한 눈에 훑어볼 수 있다. 그는 재테크와 재무 설계가 어떻게 달라져야 하며 서민과 부자들의 자산 관리가 어떻게 달라야 하는지를 속 시원하게 풀어놓고 있다. 재무 설계에 실패한 부자들의 사례와 그 원인을 상세하게 풀어내고 상담을 통해 자신이 이끌어낸 회복 방법도 소개하고 있다.
출판사 리뷰
출판사 서평 저자는 이 책을 통해 유비무환의 재무 설계에 대한 기본 노하우를 독자들에게 묻고 있다. “인생에는 '5대 자금'이 있다. 자녀의 교육자금과 결혼자금, 주택구입자금, 은퇴자금, 비상자금 등이다. 여유?가 있는 분들은 특히 은퇴자금에 대해 심각하게 생각할 필요가 있다. 지금 어느 곳에 누구에게 여러분의 소중한 자산을 맡기고 있는가?”과연 우리는 얼마나 미래를 위해 자신과 시간과 자산을 투자하고 있는가? 저자는 이 부분에 대해 너무도 예리하게 독자의 속내를 들여다본다. 그는 재테크와 재무 설계가 어떻게 달라져야 하며 서민과 부자들의 자산... 저자는 이 책을 통해 유비무환의 재무 설계에 대한 기본 노하우를 독자들에게 묻고 있다. “인생에는 '5대 자금'이 있다. 자녀의 교육자금과 결혼자금, 주택구입자금, 은퇴자금, 비상자금 등이다. 여유가 있는 분들은 특히 은퇴자금에 대해 심각하게 생각할 필요가 있다. 지금 어느 곳에 누구에게 여러분의 소중한 자산을 맡기고 있는가?”과연 우리는 얼마나 미래를 위해 자신과 시간과 자산을 투자하고 있는가? 저자는 이 부분에 대해 너무도 예리하게 독자의 속내를 들여다본다. 그는 재테크와 재무 설계가 어떻게 달라져야 하며 서민과 부자들의 자산 관리가 어떻게 달라야 하는지를 속 시원하게 풀어놓고 있다. 재무 설계에 실패한 부자들의 사례와 그 원인을 상세하게 풀어내고 상담을 통해 자신이 이끌어낸 회복 방법도 소개하고 있다. 요컨대 부자가 되려면 재무 설계를 기존과는 다른 방법으로 하라는 것이다. “빚부터 갚고 돈을 모아라”라는 이야기에 대해 저자는 서민에게는 맞는 말이지만 부자들은 그럴 필요가 없다고 잘라 말한다. 자산에 대한 가치 기준이 다르므로 보다 더 효율적으로 자산을 운용할 필요가 있다는 주장이다. 2-3년 전만 해도 경제적 가치로 총자산 규모가 10억 이상 혹은 월 소득 1,000만 원 이상에 해당하신 분들을 부자라고 하였으나 지금은 금융자산만 10억(총자산 30억)이상 혹은 년 수입 2억 이상 되어야 부자소리를 들을 수 있다. 이 책은 현재 후자에 해당되시는 부자와 이런 부자가 되고 싶은 분들만을 위하여 쓴 책이다. 시판을 목적으로 쓴 책이 아니라 필자가 8여 년 동안 Rich Market 경험을 통하여 1,200여분의 컨설팅 과정에서 느낀 바를 옮겨 적은 비망록이다. 최근 금융감독원 통계자료에 의하면 부자가 2000년부터 2006년 사이에 2만 명에서 76,700명으로 년 평균 9,000명씩 늘어나고 있다고 하였다. 세계는 무릇 금융 전쟁시대이다. 1980년대 일본은 제조업으로 엄청난 부를 축적하였다. 전 세계에 일본 자산이 없는 곳이 없었다. 그러나 후진금융시스템으로 인하여 1990년부터 15년 동안 전 자산의 50%를 잃었다. 반대로 영국은 산업혁명의 발상지라는 자존심마저 무너진 상태에서 1986년 금융 빅뱅을 통하여 런던이 금융혁명의 메카로 자리메움하면서 세계 자금 시장의 블랙홀을 만들어 냈다. 바로 그 금융 빅뱅이 한국에서 이제 막 시작되었다. 2009년부터 실시하게 될 ‘자본시장 통합법’이 바로 그것이다. 금융을 안다는 것은 재테크를 잘 한다는 것과는 의미가 다르다. 즉, 금융의 생리를 잘 이해하여야 한다는 것이다. 현금 투자의 생리를 이해하자면 질 높은 금융지식과 함께 인간의 심리에 대한 깊은 통찰력이 필요하다. 철학과 역사에 대한 시각도 있어야 한다. 열심히 저축과 투자를 한다고 했어도 10년 후 자산이 손에 잡히지 않으신 분이 있고 별로 크게 투자하지 않는 것 같은데도 10년 후 목적자산이상을 이루신 분이 있다. 이것이 바로 재테크와 재무 설계의 차이이다. 투자는 심리이고 돈은 심리의 핵심이다. 자산 관리란 곧 Risk Taking이다. Risk란 불같은 것이므로 잘 관리하면 불같이 자산이 일어나겠지만 잘못관리하면 순식간에 재산은 재가 되고 만다. 그렇다고 불씨를 꺼버리면 (투자하지 않으면) 일생 내내 추위에 떨게 될 것이다. 이 Risk라는 불덩이를 잘 다루려면 부지깽이가 필요하다. 필자는 바로 이 ‘부지깽이’와 같은 일을 할 것이다. Financial Advisor가 곧 금융시장의 ‘부지깽이’와 같은 역할이다. 인생에 있어 돈이 전부는 아니라고 생각한다. 정말 중요한 것은 인생 후반부를 어떻게 살 것인가이다. ① 내가 진정으로 하고 싶은 일은 무엇인가? ② 그 일을 하려면 언제까지 현업에서 일을 해야 하고 자금은 얼마나 필요한가? ③ 남는 돈은 어떻게 처리하고 어떻게 인생을 아름답게 마감할 것인가? 위 세 가지를 이루려면 투자가가 되어야 한다고 감히 말씀 드리고 싶다. 투자 원리를 알면 모든 금융상품에 적용시킬 수 있고 멋진 인생을 보낼 수 있다. 여러분의 멋진 인생을 위하여 훌륭한 반려자가 되고자 하는 것이 필자의 소박한 꿈이다.

-
- 저자 : 차철용

2-3년 전만 해도 경제적 가치로 총자산 규모가 10억 이상 혹은 월 소득 1,000만 원 이상에 해당하신 분들을 부자라고 하였으나 지금은 금융자산만 10억(총자산 30억)이상 혹은 년 수입 2억 이상 되어야 부자소리를 들을 수 있다.
이 책은 현재 후자에 해당되시는 부자와 이런 부자가 되고 싶은 분들만을 위하여 쓴 책이다. 시판을 목적으로 쓴 책이 아니라 필자가 8여 년 동안 Rich Market 경험을 통하여 1,200여분의 컨설팅 과정에서 느낀 바를 옮겨 적은 비망록이다.
최근 금융감독원 통계자료에 의하면 부자가 2000년부터 2006년 사이에 2만 명에서 76,700명으로 년 평균 9,000명씩 늘어나고 있다고 하였다.
세계는 무릇 금융 전쟁시대이다. 1980년대 일본은 제조업으로 엄청난 부를 축적하였다. 전 세계에 일본 자산이 없는 곳이 없었다. 그러나 후진금융시스템으로 인하여 1990년부터 15년 동안 전 자산의 50%를 잃었다. 반대로 영국은 산업혁명의 발상지라는 자존심마저 무너진 상태에서 1986년 금융 빅뱅을 통하여 런던이 금융혁명의 메카로 자리메움하면서 세계 자금 시장의 블랙홀을 만들어 냈다. 바로 그 금융 빅뱅이 한국에서 이제 막 시작되었다. 2009년부터 실시하게 될 ‘자본시장 통합법’이 바로 그것이다.
금융을 안다는 것은 재테크를 잘 한다는 것과는 의미가 다르다. 즉, 금융의 생리를 잘 이해하여야 한다는 것이다. 현금 투자의 생리를 이해하자면 질 높은 금융지식과 함께 인간의 심리에 대한 깊은 통찰력이 필요하다. 철학과 역사에 대한 시각도 있어야 한다. 열심히 저축과 투자를 한다고 했어도 10년 후 자산이 손에 잡히지 않으신 분이 있고 별로 크게 투자하지 않는 것 같은데도 10년 후 목적자산이상을 이루신 분이 있다. 이것이 바로 재테크와 재무 설계의 차이이다. 투자는 심리이고 돈은 심리의 핵심이다.
자산 관리란 곧 Risk Taking이다. Risk란 불같은 것이므로 잘 관리하면 불같이 자산이 일어나겠지만 잘못관리하면 순식간에 재산은 재가 되고 만다. 그렇다고 불씨를 꺼버리면 (투자하지 않으면) 일생 내내 추위에 떨게 될 것이다. 이 Risk라는 불덩이를 잘 다루려면 부지깽이가 필요하다. 필자는 바로 이 ‘부지깽이’와 같은 일을 할 것이다. Financial Advisor가 곧 금융시장의 ‘부지깽이’와 같은 역할이다.
인생에 있어 돈이 전부는 아니라고 생각한다. 정말 중요한 것은 인생 후반부를 어떻게 살 것인가이다.
① 내가 진정으로 하고 싶은 일은 무엇인가?
② 그 일을 하려면 언제까지 현업에서 일을 해야 하고 자금은 얼마나 필요한가?
③ 남는 돈은 어떻게 처리하고 어떻게 인생을 아름답게 마감할 것인가?
위 세 가지를 이루려면 투자가가 되어야 한다고 감히 말씀 드리고 싶다. 투자 원리를 알면 모든 금융상품에 적용시킬 수 있고 멋진 인생을 보낼 수 있다.
여러분의 멋진 인생을 위하여 훌륭한 반려자가 되고자 하는 것이 필자의 소박한 꿈이다.

목차
프롤로그 : 1% 부자만을 위한 재무 설계(재테크) 4
1장 상위 1% 부자들은 재무 설계를 한다
1. 생애에 꼭 필요한 5대 자금 16
2. 재무 설계 왜 해야 하는가? 21
3. 내 몸에 맞는 옷을 입어라 24
4. 은퇴준비 없는 삶은 설계도 없는 90층 건물 29
5. 투자에 실패한 병원장, CEO들의 사례 34
1) 중국 펀드에 실패한 원장 34
2) 특허 투자에 실패한 원장 35
3) 주식으로 무너진 원장 37
4) 부동산 투자에 실패한 병원장 40
5) 금융 다단계에 말려든 원장 42
6) 작전 주식에 실패한 CEO 44
7) 차명계좌와 명의신탁으로 자선 사업(?)하신 원장 46
8) 그 밖의 몇 가지 유형들 47
2장 상위 1% 부자들은 금융시장을 읽고 있다
1. 한국의 금융시장을 읽어야 한다 54
2. 재테크의 패러다임이 변하고 있다 58
3. 금융의 신천지가 열리고 있다 67
4. 금융시장을 이루는 변수들 75
1) 금리 : 세계의 금리를 보면 금융이 보인다 75
2) 주식시장 : 경제의 지표가 곧 주식이다 81
3) 환율 : 환율시장의 미래를 지켜보라 93
4) 부동산 시장 : 향후 5년간은 조정기간이다 100
5) 유가와 금값 106
6) 금융상품의 미래와 이해 107
3장 상위 1%의 재테크 노하우
1. 상위 1%의 재테크가 일반인과 달라야 하는 이유 113
2. 주식으로 부자되려면 모든 정보를 차단하라 119
3. 비상장법인 CEO를 위한 제안(CEO PLAN - 경영안정프로그램) 122
4장 부자들의 구체적인 재무 설계 방법
1. 부자들의 재무 설계 기본 137
2. 재무 설계의 전략적 실천방법 142
3. 부자들의 재무 설계에 따른 금융상품의 이해 150
1) 내 처지에 맞는 옷을 골라 입을 것 150
2) 부자들에게는 보험만한 상품이 없다 157
5장 멋진 노후 멋진 인생
1. 또 다른 시작, 은퇴! 165
2. 부자 가문을 만듭시다 168
3. 보통 부자 말고 울트라 부자가 되자 173
부록
1 복리 마술 ‘72법칙’과 ‘114법칙’ 180
2 바람직한 금융상품 투자와 이해 184
3 투자마인드를 갖자 194
4 자녀를 위한 투자 상품을 준비하자 197
5 자녀를 위한 부자 교육 10계명 200
6 ‘부자지수’와 ‘투자의 120법칙’ 201
7 부자들의 공통점(부자들의 10계명) 204
8 수익률과 기간의 비교 205
에필로그
1. 부자들의 돈 관리는 마땅히 달라야 한다 206
2. 종합자산관리자를 만나야 부자 된다 208

