









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


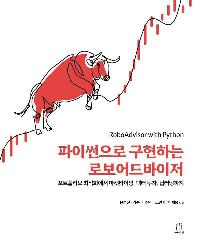





ISBN : 9791161758275 / 456쪽 / 866g / 188 x 235 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-

코리아교육그룹 교육연구소
-
-
오유나 외 14인
-

이와사키 히로마사
- 19,800
- 26,100
- 22,500
- 15,120



반디앤루니스 리뷰
로보어드바이저 시스템의 핵심 엔진을 개발했던 금융 AI 연구원들이 직접 쓴 책으로, 로보어드바이저를 구성하는 주요 포트폴리오 전략을 파이썬 코드와 함께 설명하고 있다. 특히, 포트폴리오 최적화 전략부터 시작해서 마켓타이밍 전략, 팩터 투자 전략, 시장 모니터링, 딥러닝 예측까지 광범위하게 다루고 있고 독자들이 쉽게 이해하면서 프로그램을 직접 실행해 볼 수 있도록 친절히 안내하고 있다.
출판사 리뷰
이 책에서 다루는 내용
금융 이론을 파이썬 코드로 변환, 실습을 통한 실전 이해
투자의 주요 속성인 위험과 수익률
수익은 최대화하고 위험은 최소화하는 현대 포트폴리오 이론
현대 포트폴리오 이론의 자산 배분 전략인 평균-분산 모델
시장의 상황에 따라 매도/매수 타이밍을 결정하는 마켓타이밍 전략
투자 위험의 대응 능력 키우기 위한 시장 모니터링과 주요 시장 지표
수익률을 결정하는 팩터를 분석하는 투자 방식인 팩터 투자 전략
다양한 팩터를 종합적으로 분석하는 멀티 팩터 전략
딥러닝 예측을 통한 시장 모니터링과 대응 전략
평균-분산 모델의 한계를 돌파하는 블랙-리터만, 리스크 패리티 최적화 전략
이 책의 대상 독자
퀀트 기본 이론부터 최신 시계열 알고리듬까지 기초를 쌓고 싶은 사람
포트폴리오 이론을 구현해 보고 싶은 사람
다양한 자산 배분 알고리듬을 개념 설명과 함께 구현된 코드로 실행하고 확인하고 싶은 사람

-
- 저자 : 윤성진, 리준, 이유리, 조민기, 허재웅

1장. 초보 퀀트를 위한 투자 전략
1.1 초보 투자자의 고민
1.1.1 자산과 투자의 정의
1.1.2 투자의 주요 속성, 위험과 수익률
1.1.3 안전 자산과 위험 자산
1.2 현대 포트폴리오 이론
1.2.1 수익은 높이고 위험은 작게 해주는 포트폴리오 이론
1.2.2 효율적인 포트폴리오와 효율적 투자선
1.2.3 현대 포트폴리오 이론의 가정 사항
1.2.4 완전 자본 시장 가정
1.2.5 이성적이고 합리적인 투자자
1.2.6 평균-분산 가정
1.2.7 분산 투자의 위험 축소 효과
1.2.8 현대 포트폴리오 이론의 장단점
1.2.9 현대 포트폴리오 이론의 대안
2장. 평균-분산 모델
2.1 평균-분산 모델
2.1.1 평균-분산 모델의 실행 단계
2.1.2 하이퍼파라미터 정의
2.1.3 파라미터 추정
2.1.4 평균-분산 모델 최적화
2.2 자산 배분 전략
2.2.1 자산 배분 전략의 실행 과정
2.2.2 목표 설정
2.2.3 시장 데이터 수집
2.2.4 자산군 선택
2.2.5 투자 유니버스 정의
2.2.6 자산 배분
2.2.7 주문 집행
2.2.8 정기 리밸런싱
2.2.9 시장 모니터링과 수시 리밸런싱
2.2.10 포트폴리오 성능 모니터링
2.3 개발 준비
2.3.1 개발 프레임워크와 라이브러리
2.3.2 디렉토리 및 파일 구조
참고문헌
3장. 평균-분산 전략 구현 및 시뮬레이션 분석
3.1 평균-분산 전략 구현
3.1.1 데이터 수집
3.1.2 평균-분산 최적화
3.1.3 거래 흐름 모델링
3.1.4 평균-분산 시뮬레이션
3.2 시뮬레이션 분석
3.2.1 시뮬레이션 결과 전처리
3.2.2 포트폴리오 성능 지표
3.2.3 시각화를 통한 시뮬레이션 분석
참고문헌
4장. 마켓 타이밍 전략
4.1 마켓 타이밍 전략이란?
4.2 이동 평균 전략
4.2.1 이동 평균선을 이용한 투자 방법
4.2.2 이동 평균 계산 방법
4.2.3 이동 평균 전략 구현하기
4.2.4 이동 평균 전략 시뮬레이션
4.3 모멘텀 전략
4.3.2 모멘텀 전략과 표기법
4.3.2 상대 모멘텀 전략
4.3.3 중기 모멘텀 전략
4.3.4 절대 모멘텀 전략
4.3.5 듀얼 모멘텀 전략
4.3.6 52주 최고가 모멘텀 전략
4.3.7 모멘텀 전략 구현하기
4.3.8 모멘텀 전략 시뮬레이션
참고문헌
5장. 시장 모니터링 및 수시 리밸런싱
5.1 시장 모니터링의 필요성
5.1.1 시장 모니터링이란
5.1.2 시장 모니터링의 이점
5.1.3 시장 모니터링 방법
5.2 기술 지표 모델
5.2.2 등락 비율
5.2.3 이동 평균 수렴 확산
5.3 기술 지표 모델 실행 결과 분석
5.3.1 분석 개요
5.3.2 ETF 기반 수시 리밸런싱
5.3.3 평균-분산 전략 기반 수시 리밸런싱
5.3.4 시뮬레이션 결과 비교
6장. 팩터 전략
6.1 팩터 투자의 배경
6.1.1 CAPM
6.1.2 파마 프렌치 팩터 모델
6.2 팩터 투자
6.2.1 모멘텀 전략 다시 보기
6.2.2 가치주 전략
6.2.3 배당 전략
6.2.4 소형주 전략
6.2.5 로우볼 전략
6.2.6 수급 주체에 따른 투자
참고문헌
7장. 멀티 팩터 전략
7.1 팩터로 구하는 국면
7.1.1 전략별 일별 수익
7.1.2 경기 국면과 군집
7.1.3 군집화
7.1.4 전략 가중치 설정하기
7.2 국면 예측
7.2.1 거시 경기 데이터
7.2.2 랜덤 포레스트를 통한 군집 예측
7.2.3 예측 평가하기
7.3 멀티 팩터 시뮬레이션
7.3.1 포트폴리오 준비
7.3.2 전략 실행
참고문헌.
8장. 딥러닝 예측을 통한 시장 모니터링
8.1 딥러닝 예측 모델 구성
8.1.1 분석
8.1.2 딥러닝 모델
8.1.3 RNN
8.1.4 SCINet
8.1.5 NLinear
8.2 딥러닝 예측 모델 시뮬레이션
8.2.1 딥러닝 학습 개요
8.2.2 ETF 기반 수시 리밸런싱
8.2.3 평균-분산 전략 기반 수시 리밸런싱
8.2.4 시뮬레이션 결과 비교
참고문헌
9장. 고급 최적화 전략
9.1 블랙-리터만 알고리듬
9.1.1 블랙-리터만 전략 이론
9.1.2 블랙-리터만 전략 구현하기
9.1.3 블랙-리터만 전략 시뮬레이션
9.2 리스크 패리티 알고리듬
9.2.1 블랙-리터만 전략과 리스크 패리티 전략
9.2.2 리스크 패리티 전략 이론
9.2.3 리스크 패리티 전략 구현하기
9.2.4 리스크 패리티 전략 시뮬레이션
참고문헌

