









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


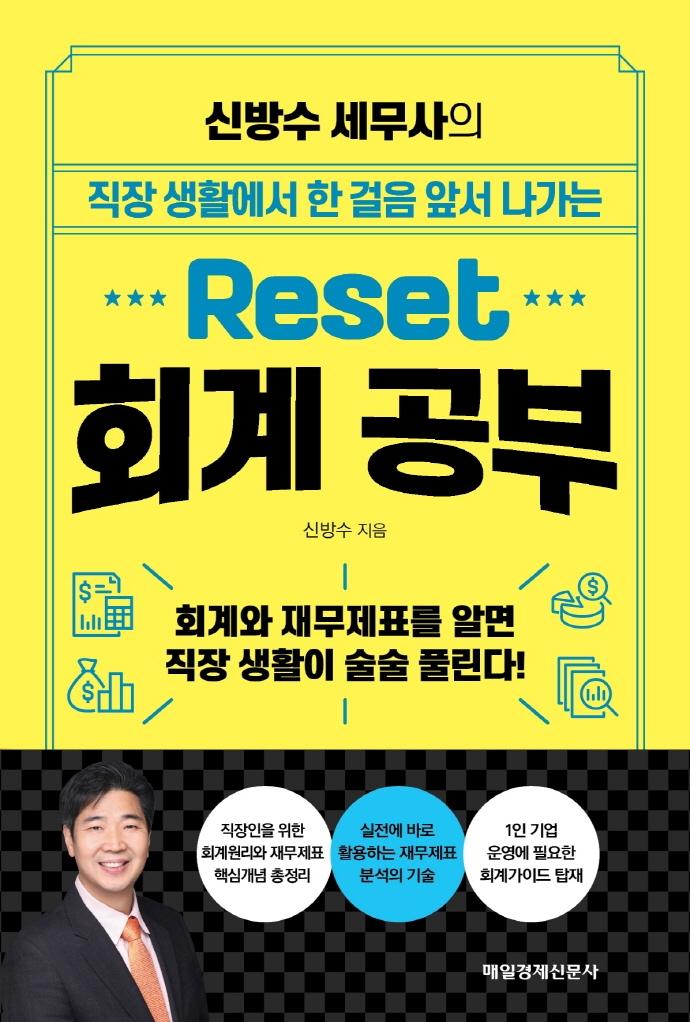





ISBN : 9791164843565 / 304쪽 / 395g / 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
박소령
-
-
정규영
-

클리커, 이희영, 강민혁
- 18,000
- 22,500
- 18,900
- 22,500


출판사 리뷰

-
- 저자 : 신방수

머리말 …… 4
| 일러두기 | …… 12
제1장 회계 핵심개념 잡기
01 도대체 회계는 뭘까? …… 15
02 회계와 재무제표의 탄생 …… 18
03 재무제표의 이용자 …… 23
04 회계기준이 필요한 이유 …… 29
05 직장인이 회계통찰력을 키우는 방법 …… 33
| 심층분석 | 회계초보자를 위한 몇 가지 Tip …… 37
제2장 회사이익의 계산과 분배방법
01 자본의 투입과 회수 그리고 회계의 등장 …… 45
02 먼저 터득해야 할 회사이익 계산법 …… 50
03 회사이익의 분배방법 …… 57
04 회사이익을 분석하는 방법 …… 64
| 심층분석 | 재무제표 양식과 주요 계정과목 해설 …… 71
제3장 재무제표 구성요소의 이해
01 재무상태표의 구성요소 …… 79
02 손익계산서의 구성요소 …… 84
03 현금흐름표 구성요소 …… 90
04 재무제표가 만들어지는 원리 …… 94
| 심층분석 ① | 누구나 알아야 할 거래의 8요소 …… 98
| 심층분석 ② | 자산을 늘리고 부채를 줄이는 원리 …… 102
제4장 개별재무제표(재무상태표, 손익계산서, 현금흐름표) 분석
01 재무상태표에서 파악해야 할 정보들 …… 111
02 실전 기업의 재무상태표 읽기 …… 118
03 손익계산서에서 파악해야 하는 정보들 …… 124
04 실전 기업의 손익계산서 읽기 …… 131
05 현금흐름표에서 파악해야 하는 정보들 …… 137
06 실전 기업의 현금흐름표 읽기 …… 142
07 이익잉여금처분계산서에서 파악해야 하는 정보들 …… 147
| 심층분석 ① | 누구나 재무제표를 공부해야 하는 이유 …… 150
| 심층분석 ② | 거래처의 재무제표 읽기 …… 154
제5장 회계통찰력을 키워주는 재무제표 통합 분석
01 경영상태가 우량한 기업의 재무제표 모습 …… 159
02 경영상태가 불량한 기업의 재무제표 모습 …… 164
03 부실징후가 있는 기업의 재무제표 모습 …… 169
04 분식회계한 기업의 재무제표 모습 …… 176
05 회계부정을 저지른 기업의 재무제표 모습 …… 185
| 심층분석 | 유동성 위험을 방지하는 현금흐름 관리법 …… 189
제6장 회계정보와 마케팅 전략
01 회사업무와 회계와의 관계 …… 195
02 영업 활동과 재무제표의 관계 …… 200
03 매출부진에 따른 원인분석 …… 205
04 판매촉진비 사용에 따른 수익성 분석 …… 208
05 채용업무가 재무제표에 미치는 영향 …… 214
| 심층분석 ① | 재무회계와 관리회계 그리고 세무회계의 관계 …… 218
| 심층분석 ② | 원가정보와 마케팅 전략 …… 221
| 심층분석 ③ | 세법이 접대비를 통제하는 이유 …… 225
제7장 1인 기업의 회계관리법
01 1인 기업의 창업과 회계관리법 …… 231
02 기업 성장기의 재무제표 관리법 …… 237
03 기업 성숙기의 재무제표 관리법 …… 241
04 기업 쇠퇴기·철수기의 재무제표 관리법 …… 245
| 심층분석 ① | 개인기업과 법인기업의 운영원리 …… 248
| 심층분석 ② | 법인회사를 움직이는 주주총회·이사회 관련 세무상 쟁점 …… 253
부록 재무비율 분석기법
01 자본구조의 안정성을 평가하는 방법 …… 259
02 수익성 평가가 중요한 이유 …… 265
03 활동성을 높이는 방법 …… 270
04 성장성이 좋은 기업을 발굴하는 방법 …… 276
| 심층분석 ① | 신용등급 유지전략(기업구조조정) …… 283
| 심층분석 ② | 우량기업을 만들기 위한 재무제표 경영기법 …… 286
맺음말 …… 290

