









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.







ISBN : 9791164840632 / 124쪽 128 x 188 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-
로이드 블랭크파인
-
세바시
-
아라키 슌야
- 16,200
- 26,820
- 19,800
- 12,510


출판사 리뷰
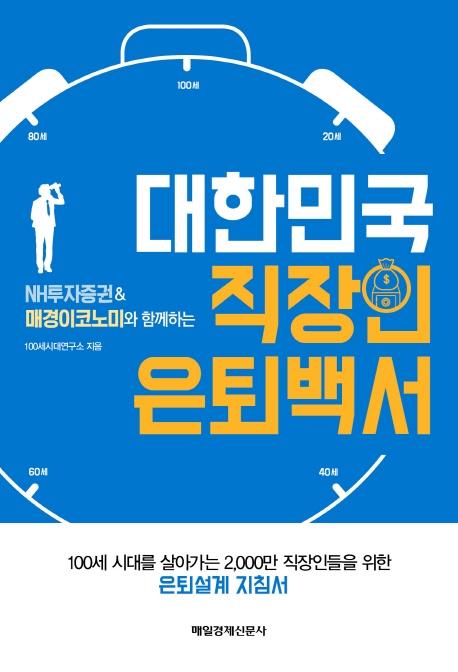
가장 아름다운 은퇴를 위해 반드시 체크해야 할 포인트 10가지 - 길어지는 소득절벽, 현금흐름에 소비 맞춰라 - 노후생활비, 60세 은퇴자 30년간 생활비 8억 필요하다고? - ‘9·8·7 연금전략’ 으로 안정적 노후 대비하라 - 국민연금 추납·임의가입·연기연금 활용해 노후보장을 - 퇴직연금, 임금피크 앞서 DB형→DC형 전환 서둘러라 - 연금저축, 세액공제액 재투자하면 ‘마법의 복리 효과’ - 노후준비의 방해꾼 첫 번째, 자녀교육비 - 노후준비의 방해꾼 두 번째, 자녀결혼비용 - 내 집, 노후자산이 되어줄 수 있을까 - 하우스푸어의 노후 반전, 주택연금

-
- 저자 : NH투자증권 100세시대연구소

예를 들어 60세 은퇴, 80세 사망을 가정했을 때 노후생활 기간은 20년이 되지만, 사망 시점이 90세로 늦춰진다면 노후생활 기간은 30년으로 10년이 더 늘어난다. 살아 있는 동안에는 지출이 필수적이므로 노후 기간이 늘어난 만큼 노후자산도 더 많이 필요해진다. 준비한 노후자산이 많지 않다면 예상보다 더 오래 살게 되는 경우에 생활비가 부족해지는 기간이 발생하므로 재무적인 관점에서 보면 장수에 따른 위험, 즉 ‘장수 리스크’가 생긴다고 할 수 있다.
- Chapter 1. 길어지는 소득절벽, 현금흐름에 소비 맞춰라
노후에 평범한 생활을 유지하려면 어느 정도의 생활비가 필요할까. 국민연금연구원에 따르면 우리나라 중고령자들은 매달 적정 노후생활비로 부부 기준 평균 243만 원, 개인 기준 평균 154만 원이 필요하다고 생각하는 것으로 나타났다. 여러 사람의 생각을 평균한 금액이기 때문에 정작 개인의 목표금액과는 다를 수 있지만, 많은 사람 의견이 담긴 숫자라는 측면에서 참고할 만한 가치는 있다. 이 금액을 단순하게 그대로 적용해 은퇴 후 20년의 생활을 가정하면 대략 5억 8,320만 원, 30년을 가정하면 8억 7,480만 원의 노후자금이 필요하다는 계산이 나온다.
- Chapter 2. 노후생활비 얼마면 될까, 60세 은퇴자 부부 30년간 8억 원 필요
앞으로 국민연금제도가 성숙해 가입자 가입 기간이 30~40년으로 늘어나면 연금 수령액이 더 늘어날 것이다. 국민연금이 용돈 수준에 불과하다는 인식도 줄어들 전망이다. 특히 700만 명이 넘는 베이비붐 세대의 첫 주자인 1955년생이 2016년부터 국민연금을 받기 시작했다. 이들은 33세가 되던 1988년에 국민연금제도가 시행됐고 사회초년생 때부터 국민연금을 납부했다. 대규모 인구집단인 베이비붐 세대가 국민연금을 수령하기 시작했기에 앞으로 국민연금 수급자 수와 평균 수급금액이 빠르게 증가할 터다.
- Chapter 4. 기본 중의 기본 국민연금 - 추납·임의가입·연기연금 활용 노후보장을
자녀 1인당 사교육비와 노후준비 비율을 1:1로 가자. 자녀 1인당 월평균 사교육비가 40만 원 정도 들어간다. 노후준비를 자녀교육과 동등한 가치로 둔다면 월 40만 원은 연금저축으로 챙기는 것이 맞다. 월 40만 원을 연 4%로 가정하여 25년간 적립하면 2억 원 정도의 노후자산을 만들 수 있다. 연금저축으로 세액공제를 최대한 받으려면 월 33만 3,000원(연간 400만 원)을 저축하면 되는데 이보다 많은 금액이니 절세혜택도 최대한 받을 수 있다.
- Chapter 7. 노후준비의 방해꾼 ① 자녀교육비
자산이 늘어나고 자녀가 성장하면 더 좋은 지역으로 이사 가거나 집 크기를 늘리고 싶게 된다. 이때 기존 주택대출 상환으로 부채 상환 부담이 줄어들었다 하더라도 부채를 다시 받아 집을 확장하는 것을 지양해야 한다. 부동산은 환금성이 떨어져 유동성 공급이 어렵고, 부채 상환 부담으로 여유자산이 적어지면 자산증대 또한 쉽지 않다. 선진국은 물론 소위 부자로 분류되는 사람들은 부동산 비중을 50% 내외로 가져가고 있다. 일정 수준의 자산이 쌓였다면 주택을 통해 자산을 확대하기보다는 금융투자자산 등을 활용해 자산 늘리기를 고민해 보자. 부동산의 지속적인 가격 상승을 확신하기 어려운 상황이라 금융자산 규모를 충분히 만든 후 그에 맞추어 주택 규모를 늘려가는 방법을 추천한다.
- Chapter 9. 내 집, 노후자산이 되어줄 수 있을까

Chapter 1. 길어지는 소득절벽, 현금흐름에 소비 맞춰라
Chapter 2. 노후생활비 얼마면 될까, 60세 은퇴자 부부 30년간 8억 원 필요
Chapter 3. 하고 싶은 은퇴, 하기 싫은 은퇴 - ‘9·8·7 연금전략’으로 안정적 노후 대비하라
Chapter 4. 기본 중의 기본 국민연금 - 추납·임의가입·연기연금 활용 노후보장을
Chapter 5. 없으면 후회할 퇴직연금 - 임금피크 앞서 DB형 → DC형 전환 서둘러라
Chapter 6. 위기의 연금저축, 그래도 있어야 - 세액공제액 재투자하면 ‘마법의 복리 효과’
Chapter 7. 노후준비의 방해꾼 ① 자녀교육비
Chapter 8. 노후준비의 방해꾼 ② 자녀결혼비용
Chapter 9. 내 집, 노후자산이 되어줄 수 있을까
Chapter 10. 하우스푸어의 노후 반전, 주택연금

