









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


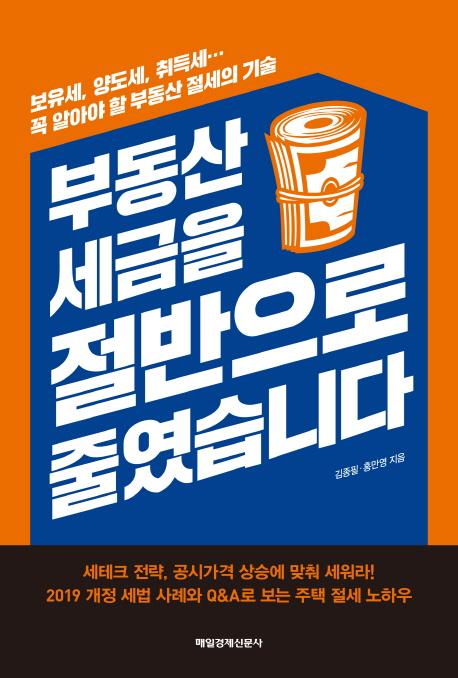





ISBN : 9791155425558 / 336쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
어비(송태민)
-
최영우, 김은경, 김지형, 박선영, 안중수, 윤경록, 이경무, 이공희, 이원석, 한상권, 한용현
-
대릴 페어웨더
- 27,000
- 18,000
- 20,700
- 17,820



반디앤루니스 리뷰
세테크 전략, 공시가격 상승에 맞춰 세워라!
2019 개정 세법 사례와 Q&A로 보는 주택 절세 노하우
요즘처럼 주택 세금이 어렵고 두려웠던 적이 있을까. 굵직한 정책이 쏟아지며 안 그래도 복잡한 부동산 세제가 더욱 복잡해졌다. 다주택자는 물론 1주택자까지 모두가 혼란스러워한다. 그만큼 잘못된 절세 정보도 많이 떠돌아다니고 있다. 이는 곧 세금 폭탄이 되어 돌아올 수 있다.
지금 무엇보다 중요한 건 상황파악이다. 재산세, 종합부동산세 등 보유세가 얼마나 발생하는지, 임대수입에 대한 소득세는 얼마인지, 주택 매도 시 양도세는 얼마인지부터 정확하게 알아야 한다. 이후 합법적 절세 대책 마련과 보유·매매 판단이 가능하기 때문이다. 이 책은 재산세, 종합부동산세, 임대소득세, 양도세 등 기본 세금 지식을 설명하고, 절세 포인트를 짚어냈다. 보다 구체적으로 살펴보면 다음과 같다.
먼저, 상황에 따른 절세 기준을 마련해준다. 1주택자여도 절세전략을 잘 세워야 낭패 안 본다. 2주택자는 임대등록, 증여 방법에 따라 손에 쥐는 현금이 달라진다. 3주택 이상부터는 상황 정밀분석으로 최적의 절세 조합을 찾아야 한다. 이처럼 특정 하나의 상황보다는 다수의 경우를 다뤘다.
둘째, 보유세 절세 포인트를 알려준다. ‘재산세는 2018년보다 최대 30%까지 늘어난다?’ ‘공시가격 오르지 않아도 종합부동산세는 매년 늘어난다?’ ‘3주택 이상이라도 임대보증금 소득세를 내지 않는 주택이 있다?’ ‘보유세 때문에 부동산 지금 팔아야 할까?’ 이처럼 재산세·종합부동산세·임대소득세 절세 가이드를 제시한다. 다가올 공시가격 상승에 맞춰 정리했다.
셋째, 양도세 관련 세테크 노하우를 소개한다. 누구나 고민할 수밖에 없는 주택 양도세. 내 상황에 따른 변수 조절이 관건이다. 2주택자 양도세 중과세 피하는 법부터 2020년 이후 매도하는 1주택자 절세전략, 분양권·조합원입주권 양도세 세테크까지 거의 모든 상황을 다뤘다. 세금 적게 잘 팔고 나가는 법을 알아보자.
마지막으로, 상황별 취득세, 임대소득세 절세법을 다뤘다. 임대등록으로 소득세 감면 받을 수 있는 조건, 임대주택 관련 베스트 질문과 답을 제시했다. 알고 활용하면 추징당하지 않는 국세청 해석 54가지도 쉽게 풀어놓았다.
이 책을 통해 독자들은 주택 세금이 어떻게 적용되는지 큰 줄기를 알 수 있다. 세법의 흐름을 이해하는 것만으로도 결정적인 실수는 피해갈 수 있다. 다양한 사례를 통해 무엇을 피해야 하는지 힌트를 얻을 수 있을 것이다.
출판사 리뷰

-
- 저자 : 김종필, 홍만영

1주택을 소유한 사람도 2019년부터는 매년 내야 하는 보유세와 주택을 매도할 때 내야 하는 양도세(지방소득세 포함)를 미리 계산해보고 절세전략을 세워둬야 한다. 1주택자의 보유세(특히 종합부동산세)와 양도세가 변경돼 종전과 같은 방식으로 접근하면 큰 세금 변화를 감당하지 못하는 상황이 발생하기 때문이다. 보유기간 동안 매년 내야 하는 재산세, 종합부동산세 등이 감당 가능한지 분석하라.
1주택자 단독 소유자는 보유세가 많지 않다고 오인하는 사례들이 많다. 물론 공시가격 9억 원 이하인 주택을 단독 소유하고 있다면 보유세 상승은 적을 수 있다. 그러나 공시가격이 9억 원을 넘는다다면 보유세가 얼마인지 반드시 확인해야 한다.
매도 시기와 매도가격, 취득 시기별 비과세 요건과 양도세를 미리 계산하라. 시세가 9억 원 이하이면 양도세 걱정을 크게 하지 않아도 된다. 2017년 8월 3일 이후 조정대상지역에 소재하는 주택을 취득했다면 2년 이상 보유와 2년 이상 거주를 채운 후 매도하면 양도세를 전액 비과세 받을 수 있고, 2017년 8월 2일 이전 취득한 주택이라면 2년 이상 보유 후 매도하면 양도세는 0원이기 때문이다. 그러나 매매시세가 9억 원을 넘는 주택은 2017년 8월 2일 이전에 취득했더라도 2020년 이후부터는 2년 이상 거주 여부와 매도 시기에 따라 양도세 차이가 크므로 주의한다.
-1부 내 상황에 맞는 세테크 전략 세우기 중에서-
김막둥 씨는 2019년에 보유세가 상당히 오를 것이라는 뉴스를 계속 접하다 보니 자신이 소유한 Ⓐ주택의 재산세가 은근히 걱정되었다. 어느 날 친구인 세무사에게 “2019년 공시가격이 오르면 재산세를 많이 낼까 봐 걱정”이라고 했더니 친구는 “공시가격과 2018년도 재산세가 얼마니?”라고 물어서 “공시가격은 2억 원이고 2018년도 재산세는 12만 원 정도 냈어”라고 답했다. 세무사는 큰소리로 웃으면서 “걱정하지 마라. 공시가격이 아무리 뛰어도 2019년에는 12만 6,000원을 넘지 않으니까”라고 했다. 김막둥 씨는 그 말을 듣고 안심이 됨과 동시에 재산세가 왜 그렇게 나오는지 궁금했다. 전년도 재산세의 130%를 넘지 않는다.
재산세는 주택의 공시가격에 60%(공정시장가액비율이라 하는데 2019년 현재 60%)를 곱한 금액에 0.1~0.4%의 재산세 세율을 곱해 산출한다. 그다음 전년도 재산세액과 비교해 전년도 재산세액의 일정비율 이내에서 최종 재산세액으로 확정한다. 세부담상한으로 매년 재산세 증가액이 크지 않다. Ⓐ주택의 재산세 산출세액은 1억 2,000만 원(=2억 원×60%)에 세율(0.1%와 0.15%)을 곱하면 15만 원(=6,000만 원×0.1%+6,000만 원×0.15%)이다. 그런데 세부담상한은 12만 6,000원(=2018년도 재산세12만 원×105%)이므로 2019년 재산세액 납부액은 12만 6,000원이다.
-2부 보유세: 재산세·종합부동산세·임대소득세 중에서-
김막둥 씨는 공시가격 10억 원과 6억 원인 주택 2채를 모두 조정대상지역 내에 소유하고 있고 2018년에 종합부동산세(농어촌특별세 포함) 354만 8,180원을 납부했다. 종합부동산세 상한이 300%에서 200%로 낮아졌으니 종합부동산세 부담이 줄어든다는 뉴스를 접하고 ‘2019년 공시가격이 12억 원과 7억 원으로 상승되더라도 종합부동산세는 2배가 넘지 않으니까 최대 700만 원 정도까지겠네’라고 생각하고 있었다.
정확한 종합부동산세를 알고 싶어 세무사에게 계산을 부탁했더니 “2019년에는 932만 8,360원, 2022년에는 1,377만 6,180원을 내야 해”라는 답변을 듣고 “무슨 소리야! 종합부동산세는 2배를 넘지 않는다는데?”라고 답답하다는 투로 말했다. 그러자 세무사는 “네가 잘 못 알고 있는 게 있는데, 2018년도 종합부동산세의 2배가 아니야. 2019년 재산세와 종합부동산세의 합계액이 2018년도 재산세와 종합부동산세 합계액의 2배를 넘지 못해. 따라서 2019년도 종합부동산세는 2018년도의 2배가 넘을 수 있는 거야”라고 했다. 막둥 씨는 마음이 급해지기 시작했다.
-2부 보유세: 재산세·종합부동산세·임대소득세 중에서-
김막둥 씨는 현재 2주택자로 Ⓐ와 Ⓑ주택 중 하나를 매도하려고 한다. 두 주택 모두 양도차익은 3억 원 정도다. 세무사에게 어느 것을 먼저 매도해야 양도세가 적은지 물어보았다. 세무사는 “매도순서에 따라 양도세가 차이가 나. Ⓐ를 먼저 매도하면 양도세(지방소득세 포함)는 1억 3,574만 원이야. 그런데 Ⓑ를 먼저 매도하면 양도세(지방소득세 포함)는 9,298만 3,000원이야. 따라서 Ⓑ를 먼저 매도하고 Ⓐ를 비과세로 매도하는 게 세금이 가장 적어”라고 조언해주었다. 중과세 판단을 잘못하면 양도세가 많다.
2주택자의 양도세 중과세 판단은 [그림 5-2]의 순서대로 하면 쉽다. 경기도·광역시·세종시의 읍·면 지역과 기타 도 지역에 소재하는 기준시가 3억 원 이하 주택이 1채 이상 있다면 2채 모두 일반세율을 적용받는다. 중과세 제외 대상주택이 1채 이상 있거나 2채 모두 조정대상지역 외의 지역에 소재해도 소유한 2주택 모두 일반세율을 적용받는다. 조정대상지역 내 주택 1채+조정대상지역 이외 지역의 주택 1채인 경우는 매도순서에 따라 중과세 여부가 다르다. 조정대상지역 내 주택을 먼저 매도하면 양도세 중과세를 적용받는다.
-3부 주택 양도세 중에서-
김막둥 씨는 Ⓐ와 Ⓑ주택을 모두 3년 전에 취득해 소유하고 있다. Ⓐ주택은 취득일 2일 후 관리처분계획인가가 나서 현재 조합원입주권이다. Ⓐ와 Ⓑ 모두 조정대상지역에 소재하고 있고 양도차익은 4억 원 정도로 동일하다. Ⓐ와 Ⓑ 중 하나를 매도하고 싶어 세무사에게 어느 것을 먼저 매도해야 하는지 물어보았다. 그랬더니 “Ⓐ를 먼저 매도하면 양도세는 1억 3,640만 원(지방소득세 포함)이고, Ⓑ를 먼저 매도하면 1억 9,068만 5,000원의 양도세(지방소득세 포함)를 내야 해”라고 답변을 해주었다. 막둥 씨는 “양도차익이 동일하고 둘 다 조정대상지역인데 왜 그렇게 차이가 나?”라고 물으니 세무사는 “조합원입주권은 양도세 중과세를 적용받지 않기 때문이야” 하고 알려주었다. 입주권을 포함해서 중과세 여부를 판단한다.
재개발·재건축 조합원입주권과 일반주택을 소유하고 있는 경우, 입주권도 주택으로 보고 중과세를 판단한다. 다만, 중과세 적용은 일반주택을 매도할 때만 적용하고 입주권을 매도할 때는 일반세율을 적용한다. 따라서 일반주택과 입주권을 소유한 상태에서는 매도순서에 따라 양도세 차이가 클 수 있다. 예를 들어 일반주택 2채와 입주권 1개를 소유한 상태에서 모두 조정대상지역에 소재해 3주택 중과세 적용대상일 때, 일반주택을 먼저 매도하면 3주택 중과세를 적용받는다. 그러나 입주권을 먼저 매도하면 입주권은 일반세율을 적용하고 남은 주택들은 2주택이 되고, 그중 먼저 매도하는 주택은 2주택 중과세를 적용한다.
-4부 분양권과 재개발·재건축 조합입주권 양도세 중에서-
기준시가 6억 원(수도권 외 지역 3억 원) 이하이면서 2018년 9월 13일 이전 취득했거나 2018년 9월 14일 이후 취득했더라도 조정대상지역이 아니라면 종합부동산세 합산배제를 적용받을 수 있다. 2018년 9월 13일 이전 취득한 주택이라면 수도권(서울/경기도/인천)은 기준시가 6억 원, 수도권 외는 기준시가 3억 원 이하이면 장기일반임대주택으로 등록 시 종합부동산세를 합산배제한다.
단, 2018년 9월 13일 이전에 매매계약을 하고 계약금을 지급한 다음 취득한 주택도 2018년 9월 13일 이전에 취득한 주택으로 본다. 그러나 2018년 9월 14일 이후 취득한 주택은 기준시가 외에 소재지역이 조정대상지역인가에 따라 과세 여부가 달라진다. 조정대상지역에 소재하면 기준시가가 6억 원(수도권 외 지역 3억 원) 이하라도 종합부동산세 과세 대상이 된다. 2018년 9월 14일 이후 취득했으나 조정대상지역이 아니라면 종합부동산세 합산배제를 적용받는다.
[종합부동산세 합산배제되는 경우]
① 2018년 9월 14일 이후 취득하고 조정대상지역이 아닌 경우, 장기일반민간임대주택으로 등록하면 종합부동산세 합산배제 된다. Ⓑ는 기준시가 초과로, Ⓒ는 취득 시기와 조정대상지역 때문에 장기일반민간임대주택으로 임대등록해도 종합부동산세 과세 대상이 된다. Ⓐ와 Ⓓ는 장기일반민간임대주택으로 등록하면 종합부동산세를 합산배제 한다.
② 종합부동산세 합산배제의 절세효과는 매년 발생한다. 4채를 모두 임대등록하지 않았을 때의 2019년 종합부동산세(농어촌특별세 포함)는 1,413만 1,830원이다. 그런데 Ⓐ와 Ⓓ를 장기일반민간임대주택으로 등록하면 2019년 종합부동산세는 337만 460원으로 2019년도 한 해에만 1,076만 1,370원이 절세된다.
-5부 임대등록에 숨어 있는 절세 포인트 중에서-
공시가격 6억 원(수도권 외 지역 3억 원) 이하 주택으로 2018년 3월 31일 이전 단기민간임대주택으로 등록해 5년 임대 후 매도하면 매도 시 조정대상지역에 소재하더라도 일반세율을 적용한다. 양도세 계산 시 일반세율을 적용하고 장기보유특별공제를 적용받는다. 만약 6년 이상 임대하고 매도하면 추가적으로 최대 10%의 추가 장기보유특별공제율을 적용받을 수 있다.
다만, 중과세 제외를 받거나 장기보유특별공제 최대 10% 추가 적용을 받으려면 반드시 임대보증금 또는 임대료의 연 증가율이 5%를 넘지 않아야 한다. 공시가격 6억 원(수도권 외 지역 3억 원) 초과 주택은 양도세혜택이 없다.
공시가격 6억 원 이하, 매도 시 조정대상지역인 경우 임대등록 절세효과가 크다. Ⓐ를 단기민간임대등록하고 10년 임대 후 매도하면 양도차익 5억 원의 30%를 장기보유특별 공제받는다. 또한 일반세율을 적용받아 양도세(지방소득세 포함)는 1억 2,496만 원을 내면 된다.
-5부 임대등록에 숨어 있는 절세 포인트 중에서-


