









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.







ISBN : 9791189344665 / 272쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
터보832
-
장세림
-
댄 왕
-
백억남(김욱현)
- 19,800
- 21,600
- 19,800
- 25,200


출판사 리뷰
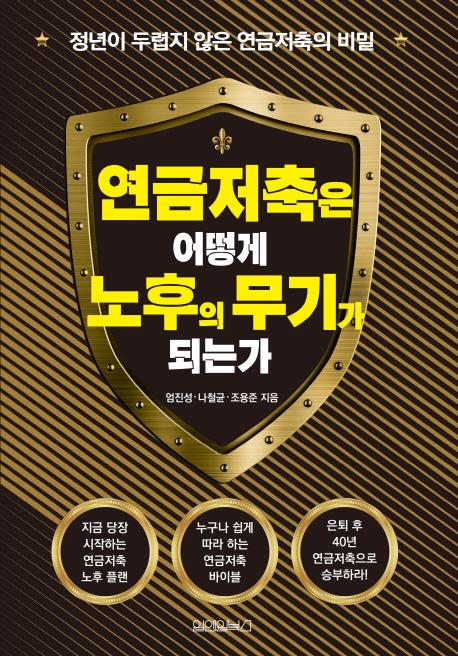
지금 당장 시작하는 연금저축 노후 플랜
은퇴 후 40년, 연금저축으로 승부하라!
안정적인 노후를 위해 얼마의 돈이 필요할까? 최근 보험개발원이 발간한 ‘2018 은퇴시장 보고서’에 따르면 은퇴 후 최소생활비 예상 금액은 부부 기준 월 265만 원, 1인가구 기준 158만 원이라고 한다. 노후파산, 노인빈곤은 먼 나라 이야기가 아니다. 설문에 따르면 65세 시점에 받을 수 있는 국민연금의 월평균 예상 수령액은 87만 원에 불과하다고 한다. 국가 차원에서 복지가 늘어나 우리의 노후를 책임지면 좋겠지만, 그 시기를 마냥 기다릴 수는 없으니 개인 차원에서 만반의 준비를 해야 한다.
연금저축 가입률은 갈수록 높아지고 있다. 하지만 가입 후 1년 90%에 달하던 유지율은 5년이 지나면 60%로 뚝 떨어지고, 10년 이상 되면 그마저도 절반으로 떨어진다. 가장 큰 문제는 향후 재무 상황과 목표에 대한 고민 없이, 저축 여력은 생각하지 않고 금융회사 직원이 권하는 연금저축의 장점만 듣고 가입했다는 것이다. 연금저축은 최소 5년 이상 납입하고 최소 만 55세가 되어야 연금을 받을 수 있는 장기저축 상품이다. 당장 눈앞에 보이는 욕심을 채우고자 연금저축을 해지하면 손해다. 더 이상 손 놓고 있지 말고 이 책과 함께 체계적으로 노후 준비를 시작하자.

-
- 저자 : 엄진성, 나철균, 조용준


추천사
프롤로그_노후 준비는 미래의 자신에게 보내는 선물
1장 잠자고 있는 당신의 연금저축을 깨워라
― 연금저축은 노후를 함께할 평생의 동반자다
― 연금저축으로 절세 혜택을 누려라
― 연금저축의 중도해지가 많은 3가지 이유
― 가입보다 관리가 중요한 연금저축
― 연금저축을 가입해야 하는 4가지 이유
2장 연금저축을 아는 것이 노후 준비의 시작이다
― 개인연금저축과 연금저축계좌는 다르다
― 연금저축의 3단계 개정 이해하기
― 연금저축계좌 자세히 알아보기
― 은행에서 가입하는 연금저축신탁
― 보험사에서 가입하는 연금저축보험
― 증권사에서 가입하는 연금저축펀드
3장 연금저축으로 절세하고 노후 자금을 키워라
― 절세가 곧 수익이다
― 연금저축의 세액공제 계산절차 이해하기
― 연금저축으로 세액공제 최대로 받는 방법
― 연금저축의 과세이연 효과 이해하기
― 연금저축 수령 방법에 따라 세금이 달라진다
― 연금을 어떻게 받아야 손해가 없을까?
― 연금저축의 연금수령한도를 지켜라
4장 노후의 무기가 되는 연금저축 Q&A
― 연금저축을 다른 기관으로 이전할 수 있나요?
― (구)연금저축도 연금저축계좌로 옮길 수 있나요?
― 개인형퇴직연금(IRP)도 연금저축으로 옮길 수 있나요?
― 기타소득세와 해지가산세에 대해서 알려주세요
― 연금저축은 중도인출이 가능한가요?
― 연금저축은 중도해지가 가능한가요?
― 중도해지 시 기타소득세를 내지 않는 방법이 있나요?
― 예전에 가입한 (구)연금저축 상품을 해지하면 어떻게 되나요?
― 연금저축은 소득원천에 따라 과세가 달라지나요?
― 연금수령 나이와 연금소득세율에 대해서 알려주세요
― 연금저축은 다른 상품들보다 세제 혜택이 많나요?
― 돈 쓰지 않고 연말정산 환급받는 방법
― 연금저축은 국민연금과 어떻게 다른가요?
― 연금저축과 개인형퇴직연금(IRP) 둘 중에 어디에 먼저 납입할까요?
― 자영업자도 연금저축을 가입하면 세액공제가 되나요?
― 전업주부나 무직자, 그리고 은퇴자도 연금저축에 가입 가능한가요?
― 연금저축을 어린 자녀들이 가입해도 되나요?
― 고소득자와 자산가도 연금저축을 가입하는 것이 좋은가요?
― 금융소득종합과세를 피하는 5가지 방법
― 세제적격과 세제비적격 상품에 대해 알려주세요
― 연금저축으로 연금을 받으면 건강보험료가 올라가나요?
5장 연금저축 투자 노하우 따라 하기
― 연금저축 투자원칙 이해하기
― 연금저축을 효율적으로 관리하는 방법
― 연금저축 모델 포트폴리오 따라 하기
― 연금저축의 수익률 관리 방법
― 연금저축펀드 선택 가이드
에필로그_가장 좋은 노후 준비는 지금 당장 시작하는 것이다
부록

