









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.



- 정가
- $30.00
- 판매가
-
$16.50
(45%↓)

- 적립금
- $0.33 (2%P)
- 출고예상일
- 2026년 10월 09일




평점 - · 리뷰 0

가능매장 : 신세계강남점, 여의도신영증권점


ISBN : 9791196523725 / 224쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-

클리커, 이희영, 강민혁
-
이석진
-
백억남(김욱현)
- 21,600
- 22,500
- 21,600
- 25,200



출판사 리뷰
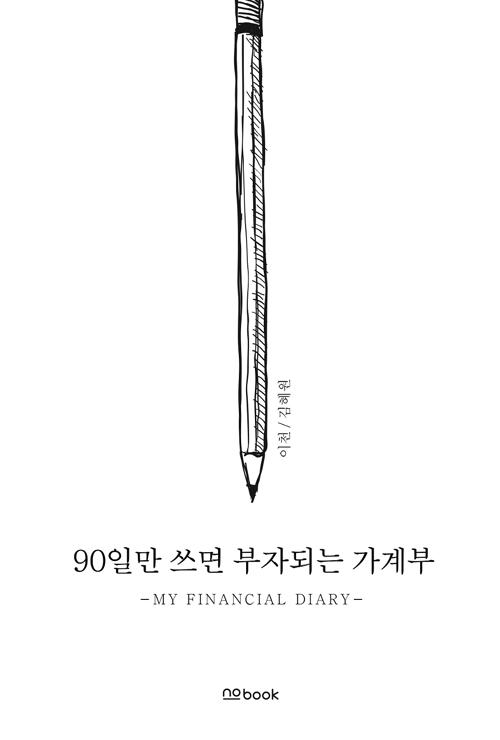
★부자가 되기 위한 습관을 길러주는 가계부와 다이어리이다.
★★ 부자 마인드를 키워주는 재테크 실용서이다.
★★★ 오늘부터 당장 쓸 수 있는 실천력과 자신감을 키워준다
꿈과 목표를 가지는 것이 부자가 되기 위해 얼마나 중요한 일인지 저자의 경험을 바탕으로 하나하나 독자들이 실천해나갈 수 있도록 유도해주는 셀프 실행 가이드라고도 할 수 있다.
독자들이 90일간 예산과 지출관리를 통해 자신의 재무관리에 어떤 문제가 있는지 파악하고 불필요한 지출을 줄이고 저축을 늘려나갈 수 있도록 함으로써 스스로 돈 관리에 자신감을 갖도록 격려해주는 책이기도 하다.
이 가계부는 독자가 부자가 되기로 결심한 날을 첫날로 바로 쓸 수 있도록 했다. 그리고 단순히 돈을 모으는 수단으로써의 가계부가 아니라, 돈의 의미, 그리고 내 삶의 목표와 가치관 속에서 연동되도록 하여 지속적인 실천력을 다질 수 있다.
20년 2,000명의 재무상담 경험을 가진 프로 재무전문가와 20년 프로 가계부러가 연구하여 만든 믿을만한 재테크 실용서
재테크 전문가들은 이구동성으로 저축을 우선 강조하지만, 문제는 얼마를 쓰는지도 모른 채 의욕만 가지고 저축부터 하게 되면 지속적으로 할 수 없다는 것이다. 저축을 하려면 지출들을 파악하는 것이
가계부쓰기도 습관이 필요하다. 습관이 부자를 만든다.
가계부를 쓰지 않고도 부자가 된 사람은 많겠지만 가계부를 쓰면 부자가 될 확률이 더 높아진다. 그런데 가계부 쓰기가 너무 어렵다. 재테크 전문가들은 이구동성으로 저축을 우선 강조하지만, 문제는 얼마를 쓰는지도 모른 채 의욕만 가지고 저축부터 하게 되면 지속적으로 할 수 없다는 것이다. 저축을 하려면 지출들을 파악하는 것이 우선이다. 그러기 위해 필요한 것이 바로 가계부쓰기이다. 가계부쓰기를 습관으로 만드는 데는 90일이 필요하다. 90일 가계부쓰기를 통해 습관이 형성되면 소비지출패턴과 금액을 파악해 최대한 저축을 하고 이어서 길러진 체력을 통해 연간 가계부를 쓴다면 상당히 효과적이다.
작가는 20대에 이미 1억 원을 모았고, 지금도 계속 더 많은 부를 쌓고 있다
작가는 가계부쓰기를 시작하기 전에 먼저 이루고자 했던 꿈을 현실로 끌어 당겨오기 위한 일정 수준의 필요한 ‘돈’이 얼마이고 어느 정도의 시간이 걸리는 지를 예측했다. 꿈을 향한 재무적인 로드맵과 마인드맵을 그린 후에 그 안에서 가계부가 움직이도록 셀프 재무 세팅을 해 나간 것이다.
여러 번 시행착오를 겪었지만 꿈과 돈이 함께 움직이는 시스템이 완벽하게 만들어지면서 가계부를 쓰는 목적이 뚜렷해졌고 꾸준히 가계부 쓰기를 실천해 부자의 길을 걷고 있다. 작가가 직접 실천해서 가계부쓰기의 강력한 효과를 경험한 후 그 노하우를 이 책에서 나누는 것이기에 그 효과는 믿을 만 하다.
17가지 부자가 되기 위한 재테크 그레잇 꿀팁
부자가 되기 위한 셀프 재무관리에는 꼭 알아두어야 할 재테크상식들이 중요하다. 가계부쓰기 습관과 더불어 독자들을 부자의 길로 한발 더 가기 위한 체력을 키우는데 크게 도움이 될만한 핵심정보들만 모았다.

-
- 저자 : 이천, 김혜원

저축을 하려면 이런 지출들을 파악하는 것이 먼저입니다. 그런 작업을 하기 위해 필요한 것이 바로 가계부를 쓰는 것입니다. 많은 사람들이 이러한 중요한 과정을 간과하고 생략하면서 부자가 되고 싶어 합니다. 가계부를 쓰지 않고도 부자가 된 사람은 많겠지만 가계부를 쓰면 부자가 될 확률이 더 높아집니다.
가계부쓰기를 습관으로 만드는 데는 90일은 필요합니다. 90일은 써봐야 본인의 소비패턴이나 액수를 어느 정도 파악하여 돈 관리에 도움이 되는 기초데이터로 사용할 수 있습니다. 90일 동안 가계부를 쓰는 습관이 형성되게 되면 이제는 연간 가계부를 쓸 수 있는 체력이 만들어질 것입니다. 90일 동안 본인의 소비지출패턴과 금액을 파악하여 최대한 저축을 하고 이어서 길러진 체력을 통해 연간 가계부를 쓰는 것입니다.
누구나 부자가 되고 싶어 합니다. 나만의 부자의 기준, 혹은 어떤 꿈을 마음에 품고 어떻게 살고 또 어떻게 죽을 것인가에 대해 시간을 들여 생각을 진지하게 하는 사람은 많지 않습니다. 다른 사람들이 인정할 만한 커다란 ‘부’를 이룬 사람들은 그들만의 삶의 철학이 있고 꿈이 있습니다. 지금부터라도 늦지 않았습니다. 꿈을 다시 한 번 떠 올려보시고 그 꿈과 재무적인 부분을 연결해 가계부 쓰기를 시작해 보세요. 90일 후에는 달라진 자신의 모습을 보면서 많이 놀라게 되실 것입니다
이 책을 함께 집필한 김혜원 작가는 20대 초반부터 가계부를 쓰기 시작했습니다. 그 결과 20대에 이미 1억 원을 모았습니다. 20대가 모으기에 1억은 정말 쉽지 않은 돈입니다. 지금도 계속 가계부를 쓰면서 더 많은 부를 쌓고 있는데 그 시작은 가계부였다고 늘 강조하곤 합니다. 가계부를 처음 쓰기 시작할 당시에 먼저 이루고자 했던 꿈을 현실로 끌어 당겨 오기 위한 일정 수준의 필요한 ‘돈’이 얼마이고, 어느 정도의 시간이 걸리는지를 예측했습니다. 꿈을 향한 재무적인 로드맵과 마인드맵을 그린 후에 그 안에서 가계부가 움직이도록 셀프 재무 세팅을 해 나갔습니다.
무언가에 뜨거웠던 적이, 당신은 있나요. 사랑이든 꿈이든, 돈이든 부자이든. 우리 삶에서 한 번쯤은 마음 속에 담아 두고 있는 ‘달’과 같은 것 말입니다. '달과 6펜스’는 잘 나가는 증권맨이었던 주인공이 마흔이 된 어느 날, 그동안 이룬 재산과 가족을 등지고 ‘그림’에 대한 열망 하나로 떠나는 이야기 입니다. 6펜스로 그림도구를 살 돈만 벌고 나머지 시간 동안은 평생 그림만 그립니다. 나중에 주인공의 작품은 빛을 발하지요. 저는 청년시절에 수중에 ‘6펜스’밖에 없다면 ‘달’을 얻기 위해 현실의 고루함과 비참함을 견딜 수 있을까, 좋아하는 일로 돈을 버는 것은 정말 불가능한 것일까 스스로에게 자문해 보기도 했습니다. 역시 저는 달도 6펜스도 포기하고 싶지 않았습니다. 저의 가계부는 이 ‘본질’안에서 움직입니다.


프로롤그
_어떤 꿈을 마음에 품고, 어떻게 살고 또 어떻게 죽을 것인가
PART 1. 돈이 내게 어떤 의미죠?
생각, 그리고 자각
나만의 꿈꾸는 가계부의 시작
나, 되돌아보기
내가 바라는 부유함
막연함을 구체적으로??
PART 2. 경제적 독립 그리고 자유
내면의 목소리에 귀 기울이기
예측 불가능한 삶
경제적 자유의 첫걸음, 목표
아는 것을 넘어선 움직임
허기진 자유가 아닌 진정한 경제적 자유
나에게 경제적 자유란?
경제적 자유를 위한 경제적 독립
PART 3. 재무 흐름 파악의 중요성
최고의 재테크, 재무 관리
지출을 관리해야 더 빨리 모아져요
가계부를 대하는 마음?
돈 관리의 슬럼프에 빠졌을 때
부자 되는 긍정 확언
부자가 되는 심리학
PART 4. 셀프 재무 다이어리
총자산 현황표
월 생활계획
월간계획
이 달의 나의 위한 응원 한마디
주간지출
한달 습관
PART 5. 재테크 그레잇 꿀팁
1. 부자가 되고 싶으면 오늘 당장 가계부를 쓰자
2. 고통스러운 지출 통제 시스템부터 만들어라
3. 지출의 눈높이를 낮추고 저축의 눈높이를 높여라
4. 지출용도에 따라 통장을 쪼개보자
5. 강제저축시스템을 만들어라
6. 클릭 몇 번으로 숨은 돈 찾아내기
7. 사회초년생에게 꼭 필요한 4개의 통장
8. 13월의 보너스를 만드는 연말정산 절세5총사
9. 청년우대형 주택청약종합저축으로 가입하라
10. 예˙적금의 만기를 효과적으로 정하는 방법
11. 7초 만에 금리 높게 주는 예˙적금 찾기
12. 투자상품을 무턱대고 두려워하지 마라
13. 보장성보험 가입 핵심포인트 10가지
14. 보험가입! 갱신형? 비갱신형?
15. 더 늦기 전에 개인연금으로 노후를 준비하라
16. 개인연금 가입 십계명
17. 내가 가입한 퇴직연금은 도대체 어떤 유형이자?
에필로그
_ 오늘의 당신은 지금 ‘내일’을 그려내고 있다

