









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.



- 정가
- $84.00
- 판매가
-
$46.20
(45%↓)

- 적립금
- $0.92 (2%P)
품절된 상품입니다.
이 책을 꼭 원하시는 고객님께서는 아래 "상품문의"를 클릭 후 구매의사를
알려주세요. 책이 확보 될 경우 연락 드리겠습니다.



이책의 개정판 정보
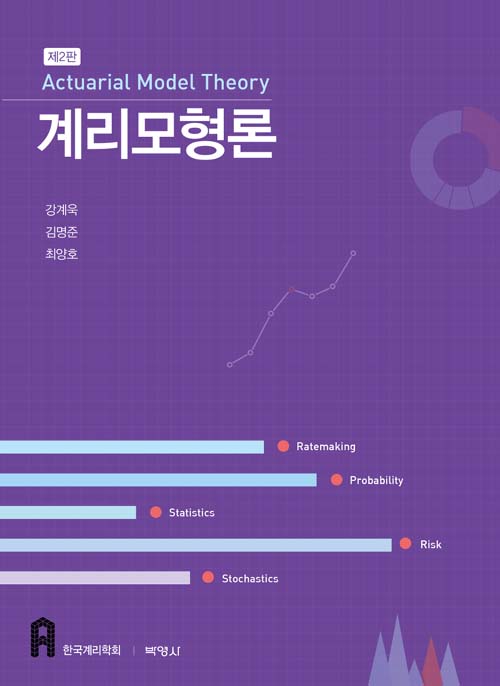
계리모형론 [제3판] 강계욱, 김명준 저 | 박영사 | 2021년 03월
평점 - · 리뷰 0
ISBN : 9791130305400 / 536쪽 263 x 202 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
최영우, 김은경, 김지형, 박선영, 안중수, 윤경록, 이경무, 이공희, 이원석, 한상권, 한용현
-
키움증권 채널K
-

클리커, 이희영, 강민혁
-
장세림
- 20,700
- 15,300
- 22,500
- 21,600



출판사 리뷰
보험 선진국에서는 계리적인 측면에서 생명보험과 손해보험 분야로 명확히 구분되어 있다. 미국의 예를 들면 생명보험은 SOA(Society of Actuaries)라는 기관에서 손해보험은 CAS(Casualty Actuarial Society)라는 기관으로 구분되어 해당 계리영역에 대한 이론과 실무적인 측면에서 연구가 지속적이면서 정기적으로 이루어지고 있다. 이에 반해, 아직 국내에서는 이러한 구분이 불분명 할 뿐 아니라 예전의 계리사 시험제도에서는 이러한 구분이 존재하고 있지 않았으며, 해외 보험사의 국내 진출로 인하여 전문성에 대한 도전이 실제 존재하는 상황이라고 할 수 있다. 2014년 개정된 보험계리사 2차 시험의 5개 세부과목 중 하나인 계리모형론을 위하여 이론뿐만 아닌 실무에서 이용되고 있는 예들을 사용하여 계리사 시험을 준비하는 분들에게 도움이 될 수 있고 특히 손해보험에는 아직까지 계리이론과 필요한 모형론을 다룬 전문적인 교재가 없었다는 측면에서 계리모형론 1판이 발간되었고 4년여가 지난 시점에 초판이 가지고 있는 문제를 보완하고 새로운 보험환경을 소개하고자 제2판을 발간하게 되었다. 제2판은 적절한 예제를 추가하거나 삭제하여 이론의 실무적 접근을 통하여 독자의 이해를 돕고자 노력하였고, 간결한 문장의 사용으로 불필요한 설명을 줄이고 중복된 예제를 삭제하여 독자들이 빠르게 내용을 습득할 수 있도록 하였다. 그리고 2021년부터 적용되는 IFRS17에 관련된 사항도 추가적으로 구성하여 현재 보험산업에서 가장 중요시 되는 보험부채공정가치 평가방법에 관한 국제적인 정합성에 관한 내용도 간략하게 서술하였고 추후 내용을 추가할 예정이다. 본서는 초판에서와 같이 제2부에서 기본적인 통계이론을 소개하고 제3, 4부에서 손해보험의 계리이론과 방법론을 다루게 될 것이다. 제5, 6부에서는 일반적인 위험측도와 시뮬레이션의 적용법을 다루었다. 또, 본서는 CAS Exam S에서 다루고 있는 주제 중에서 국내의 실무에 적용할 수 있는 중요 부분을 중점적으로 소개함으로써 보험계리라는 직종에 관심을 가진 사람들이, 국내에 계리모형 전문참고서적이 없는 현 상황에서 다양한 분야에 대하여 보다 쉽게 이해하는데 일조를 하고자 한다. 아울러 본서는 최초의 교재이자 마지막 교재는 아님을 밝히고 싶다. 현재의 계리분야는 끊임없는 연구와 복습이 진행되어야 하는 바, 이러한 첫 열매를 기반으로 하여 더욱 선진화된 주제들이 지속적으로 추가 발굴, 수정되어 출판되면서 국내 보험계리분야의 발전과 선진화에 초석의 역할을 담당하기를 소망한다. 그러므로 본서는 계리분야의 지속적인 연구발전을 위한 일련의 과정 중에 한 단계이자 첫 걸음을 내디고자 한다는 것에 큰 의미를 두고 싶다. 끝으로 본서의 발간을 위하여 도움을 주신 가족과 여러 지인들께 깊은 감사를 드리고자 한다. 그리고 전문서적임에도 불구하고 보험업계와 한국계리학계의 발전을 위해 집필의 기회를 주신 박영사의 안종만 회장님, 조성호 이사님, 정성껏 편집과 교정에 애써 주신 김효선 편집자님께도 진심으로 감사를 드립니다. 2018년 2월 저자

-
- 구분 : 저서
- 이름 : 강계욱
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자 , 수험/학습서 저자 , 대학교재 저자
- 인기지수 [106]
-


- [최근저서]전체보기
- 계리모형론 [제3판]
- 계리리스크관리
-
- 구분 : 저서
- 이름 : 김명준
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자 , 대학교재 저자
- 인기지수 [97]
-
- [최근저서]전체보기
- 계리모형론 [제3판]

보험 선진국에서는 계리적인 측면에서 생명보험과 손해보험 분야로 명확히 구분되어 있다. 미국의 예를 들면 생명보험은 SOA(Society of Actuaries)라는 기관에서 손해보험은 CAS(Casualty Actuarial Society)라는 기관으로 구분되어 해당 계리영역에 대한 이론과 실무적인 측면에서 연구가 지속적이면서 정기적으로 이루어지고 있다. 이에 반해, 아직 국내에서는 이러한 구분이 불분명 할 뿐 아니라 예전의 계리사 시험제도에서는 이러한 구분이 존재하고 있지 않았으며, 해외 보험사의 국내 진출로 인하여 전문성에 대한 도전이 실제 존재하는 상황이라고 할 수 있다.
2014년 개정된 보험계리사 2차 시험의 5개 세부과목 중 하나인 계리모형론을 위하여 이론뿐만 아닌 실무에서 이용되고 있는 예들을 사용하여 계리사 시험을 준비하는 분들에게 도움이 될 수 있고 특히 손해보험에는 아직까지 계리이론과 필요한 모형론을 다룬 전문적인 교재가 없었다는 측면에서 계리모형론 1판이 발간되었고 4년여가 지난 시점에 초판이 가지고 있는 문제를 보완하고 새로운 보험환경을 소개하고자 제2판을 발간하게 되었다.
제2판은 적절한 예제를 추가하거나 삭제하여 이론의 실무적 접근을 통하여 독자의 이해를 돕고자 노력하였고, 간결한 문장의 사용으로 불필요한 설명을 줄이고 중복된 예제를 삭제하여 독자들이 빠르게 내용을 습득할 수 있도록 하였다. 그리고 2021년부터 적용되는 IFRS17에 관련된 사항도 추가적으로 구성하여 현재 보험산업에서 가장 중요시 되는 보험부채공정가치 평가방법에 관한 국제적인 정합성에 관한 내용도 간략하게 서술하였고 추후 내용을 추가할 예정이다.
본서는 초판에서와 같이 제2부에서 기본적인 통계이론을 소개하고 제3, 4부에서 손해보험의 계리이론과 방법론을 다루게 될 것이다. 제5, 6부에서는 일반적인 위험측도와 시뮬레이션의 적용법을 다루었다.
또, 본서는 CAS Exam S에서 다루고 있는 주제 중에서 국내의 실무에 적용할 수 있는 중요 부분을 중점적으로 소개함으로써 보험계리라는 직종에 관심을 가진 사람들이, 국내에 계리모형 전문참고서적이 없는 현 상황에서 다양한 분야에 대하여 보다 쉽게 이해하는데 일조를 하고자 한다. 아울러 본서는 최초의 교재이자 마지막 교재는 아님을 밝히고 싶다. 현재의 계리분야는 끊임없는 연구와 복습이 진행되어야 하는 바, 이러한 첫 열매를 기반으로 하여 더욱 선진화된 주제들이 지속적으로 추가 발굴, 수정되어 출판되면서 국내 보험계리분야의 발전과 선진화에 초석의 역할을 담당하기를 소망한다. 그러므로 본서는 계리분야의 지속적인 연구발전을 위한 일련의 과정 중에 한 단계이자 첫 걸음을 내디고자 한다는 것에 큰 의미를 두고 싶다.
끝으로 본서의 발간을 위하여 도움을 주신 가족과 여러 지인들께 깊은 감사를 드리고자 한다. 그리고 전문서적임에도 불구하고 보험업계와 한국계리학계의 발전을 위해 집필의 기회를 주신 박영사의 안종만 회장님, 조성호 이사님, 정성껏 편집과 교정에 애써 주신 김효선 편집자님께도 진심으로 감사를 드립니다.
2018년 2월
저자

PART1
소개(Introduction)
제1장보험 계리 모형과 통계적 방법 3
PART2
통계적 모형(Statistical Model) 김명준 저
제2장통계이론의 이해 9
1. 확률 변수(Random Varialble)와 확률 분포(Probability Distribution) 9
1.1 이산형(Discrete) 확률 변수와 분포 함수 12
1.2 연속형(Continuous) 확률 변수와 분포 함수 13
1.3 누적 분포 함수(Cumulative Distribution Function) 15
1.4 결합 확률 분포 함수(Joint Probability Distribution Function) 18
1.5 두 변수간의 독립(Independence) 개념 22
1.6 확률 변수의 대표적인 요약 값 23
2. 주요 확률 분포 함수 33
2.1 이산형 확률 분포 33
2.2 연속형 확률 분포 44
3. 적률(Moment Generating) 함수 58
연습문제 64
제3장손해 분포 모형의 이해: 빈도, 심도, 집합 67
1. 사고 빈도(Frequency) 모형 68
1.1 경험적 확률을 활용한 빈도 모형 68
1.2 베르누이 분포를 활용한 빈도 모형 68
1.3 이항 분포를 활용한 빈도 모형 69
1.4 포아송 분포를 활용한 빈도 모형 70
1.5 음이항 분포를 활용한 빈도 모형 73
1.6 특별 형태의 분포를 활용한 빈도 모형 77
2. 사고 심도(Severity) 모형 82
2.1 경험적 확률을 활용한 심도 모형 82
2.2 정규 분포를 활용한 심도 모형 83
2.3 감마 분포를 활용한 심도 모형 86
2.4 파레토 분포를 활용한 심도 모형 88
2.5 기타 분포를 활용한 심도 모형 89
3. 총합 손해(Aggregate Loss) 모형 90
3.1 지시 함수(Indiaction Function)를 활용한 총합 손해 모형 91
3.2 집단 위험 모형(Collective Risk Model) 92
3.3 개별 위험 모형(Individual Risk Model) 94
연습문제 97
제4장경험적(Empirical) 추정 방식의 이해 99
1. 통계적 추정(Statistical Estimation) 방식의 이해 99
1.1 점 추정(Point Estimation) 99
1.2 구간 추정(Interval Estimation) 103
1.3 가설 검정(Hypothesis Test) 107
2. 경험적 분포(Empirical Distribution) 121
2.1 개별적(Individual) 자료의 경험 분포 및 추정 121
2.2 그룹화된 자료의 경험 분포 및 추정 124
연습문제 127
제5장모수적(Parametric) 추정 방식의 이해 129
1. 최대 우도 추정 방식(Method of Maximum Likelihood Estimation, MLE) 129
1.1 적률 함수 추정 방식(Method of Moments Estimation, MME) 129
1.2 최대 우도 추정 방식(Method of Maximum Likelihood Estimation, MLE) 130
2. 베이지안 추론(Bayesian Estimation) 132
2.1 조건부 확률(Conditional Probability) 132
2.2 상호 배반(Mutually Exclusive)과 전 확률(Total Probability) 134
2.3 베이즈 이론(Bayes Theorem) 135
2.4 통계적 추론과 베이지안 추론의 이해 137
2.5 베이지안 추론의 구성 138
2.6 사전 분포(Prior Distribution) 및 추론 140
연습문제 146
PART3
손해보험의 기본이론 강계욱 저
제6장신뢰도 이론(Credibility Theory) 151
1. 신뢰도 평가법 153
1.1 고전적 신뢰도(Classical Credibility) 153
1.2 뷜맨 신뢰도(B hlmann Credibility) 164
1.3 베이지언(Bayesian) 신뢰도 175
1.4 고전적 신뢰도와 뷜맨 신뢰도의 비교 177
2. 보충신뢰도 방법 179
2.1 원수보험부분의 보충신뢰도 방법 180
2.2 초과보험부분의 보충신뢰도 방법 184
연습문제 189
제7장다변량 분석 202
1. 단변량 분석(One-Way Analysis) 203
2. 최소편차 접근법 205
3. 다변량 분석 209
3.1 다변량 방법의 장점 209
3.2 GLM 210
연습문제 219
PART4
손해보험 요율산정과 책임준비금 산정(Ratemaking and Loss Reserving) 강계욱 저
제8장손해보험 요율산정의 기본원리와 구조이해 226
1. 요율산정의 원리와 목표 226
1.1 필수적 목표 226
1.2 이상적 목표 228
2. 손해보험 요율산정의 기본용어 228
2.1 익스포저(Exposure, 위험단위) 229
2.2 보험료(Premium) 229
2.3 보상(Claim) 230
2.4 손해액(Loss) 230
2.5 손해사정비(Losses and Loss Adjustment Expenses) 231
2.6 사업비(Underwriting Expenses) 232
2.7 영업손익(Underwriting Profit or Loss) 232
3. 손해보험의 기본공식 232
3.1 사고빈도(Frequency) 233
3.2 사고심도(Severity) 234
3.3 순보험료(Pure Premium or Loss Cost) 235
3.4 평균보험료(Average Premium) 235
3.5 손해율(Loss Ratio) 236
3.6 손해사정비율(LAE Ratio) 236
3.7 사업비율(Underwriting Expense Ratio) 237
3.8 합산비율(Combined Ratio) 237
3.9 갱신율(Retention Ratio)과 유지율(Persistence Ratio) 238
3.10 신계약체결률(Close Ratio, Hit Ratio, Quote Ratio, Conversion Rate) 239
4. 요율산정 데이터 239
4.1 계약 데이터베이스 240
4.2 보상 데이터베이스 240
4.3 회계상 정보 240
4.4 데이터 집합 241
4.5 데이터 선택시 고려사항 246
제9장익스포저와 보험료 248
1. 익스포저의 구조와 이해 248
1.1 익스포저 기본단위 선택의 조건 248
1.2 익스포저 데이터 집합 250
1.3 익스포저의 종류 252
2. 보험료의 구조와 이해 259
2.1 보험료 집합 방법 260
2.2 보험료의 종류 263
2.3 보험료 데이터 수정 272
제10장손해액과 손해사정비 294
1. 손해액의 정의 295
2. 손해액 데이터의 집합 방법 296
2.1 달력연도(CY) 데이터 집합 296
2.2 사고연도(AY) 데이터 집합 297
2.3 계약연도(PY) 데이터 집합 298
2.4 보고연도 데이터 집합 301
3. 손해액에 관련된 보험공식 301
3.1 사고빈도 301
3.2 사고심도 302
3.3 순보험료 302
3.4 손해율 302
4. 손해액의 수정 302
4.1 예외적인 손해액의 수정 303
4.2 손해액 진전(Loss Development) 314
4.3 손해액 추이(Loss Trend) 320
4.4 손해액 진전과 추이의 중복 가능성에 대한 논의 328
5. 손해사정비 329
제11장사업비와 최종 요율 결정 331
1. 사업비 331
1.1 목표손해율 계산 332
1.2 사업비의 분류 334
1.3 사업비 추이(Expense Trend) 335
2. 목표 손익 336
2.1 투자이익 336
2.2 영업이익 337
3. 최종 요율 결정(Overall Rate Indication) 337
3.1 순보험료 방법 338
3.2 손해율 방법 338
3.3 요율변수의 조정률 적용 340
3.4 순보험료 방법과 손해율 방법의 차이점 341
3.5 불균형 요율(Off-Balance)의 수정 342
연습문제 345
제12장책임준비금 산정 359
1. 책임준비금의 구성과 정의 360
1.1 미경과보험료 준비금 361
1.2 지급준비금 363
2. 삼각형 형태에 의한 지급준비금 산출 367
2.1 지급보험금 진전추이방식 367
2.2 발생손해액 진전추이방식 371
2.3 사고건수 진전추이방식 374
2.4 평균 지급보험금 예측방식 379
2.5 평균 발생손해액 예측방식 381
3. 특별한 목적에 의한 지급준비금 산출 방법과 이해 384
3.1 개별추산액 진전 방법 385
3.2 본휴더-퍼거슨 방법 393
4. 지급준비금 산출 관련 기타 고려사항 398
연습문제 400
PART5
리스크 측정(Risk Measure) 최양호 저
제13장리스크 측정과 VaR 409
1. 서론 409
2. Value at Risk(VaR) 410
2.1 단순한 모형에서의 VaR 410
3. 조건부 테일 기댓값(Conditional Tail Expectation) 412
3.1 VaR과 조건부 테일 기댓값의 비교 413
3.2 조건부 테일 기댓값 413
4. 극단치 이론(Extreme Value Theory) 415
4.1 기본이론 417
4.2 초과치의 분포 421
연습문제 423
제14장통합리스크 관리 424
1. 서론 424
2. 보험회사의 RBC 요구자본 산출 425
2.1 개별리스크 산출 425
3. 통합리스크 산출 방법 428
3.1 서론 428
3.2 분산공분산 방법 429
3.3 코퓰라함수(Copulas) 435
4. SolvencyⅡ 447
4.1 SolvencyⅡ 체계하에서의 리스크 종속성 447
4.2 리스크 종속에 관한 SolvencyⅡ의 평가 448
5. IFRS 17 450
5.1 측정모형의 개요 450
5.2 측정모형의 구성요소 451
PART6
확률 모델(Stochastic Model) 최양호 저
제15장확률과정(Stochastic Process) 459
1. 서론 459
2. 확률과정의 정의와 기본정리 460
3. 평균과 공분산 462
4. 확률과정의 분류 462
4.1 정상성 463
4.2 독립 증분와 정상 증분 463
4.3 독립 정상 증분과정의 예 464
4.4 집계과정(Counting Processes) 465
5. 보험과 금융분야에서의 확률과정 467
5.1 보험분야에서 나타나는 확률과정의 예 467
5.2 금융분야에서 나타나는 확률과정의 예 471
연습문제 476
제16장마르코프 과정(Markov Process) 478
1. 서론 478
2. 마르코프 과정의 정의와 기본정리 478
3. 마르코프 연쇄(Markov Chain) 479
3.1 전이 행렬 480
3.2 챔프만-콜모고로프 방정식 480
4. 마르코르 비약과정 486
연습문제 492
제17장시뮬레이션(Simulation) 494
1. 서론 494
2. 의사난수 생성 494
2.1 의사난수로 정적분값 구하기 495
3. 이산변수 생성 496
3.1 역변환 방법(Inverse Transform Method) 497
3.2 포아송 확률변수 생성 498
4. 연속변수 생성 499
4.1 역변환 알고리즘 499
4.2 포아송 분포 생성 501
5. 몬테 카를로 시뮬레이션을 이용한 위험측도 추정 501
5.1 서론 501
5.2 VaR 측도 추정 502
5.3 CTE 측도 추정 505
연습문제 507
부록1정규분포표 509
부록2빈도/심도 통계 분포 510
연습문제풀이 및 해답 513
참고문헌 529

