









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


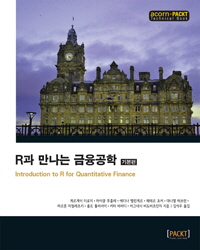
R과 만나는 금융공학 기본편
원제 : Introduction to R for Quantitative Finance
게르게이 더로치 외 저 | 김석우 역 | 에이콘출판 | 2016년 03월





ISBN : 9788960778306 / 204쪽 188 x 235 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-

클리커, 이희영, 강민혁
-
최영우, 김은경, 김지형, 박선영, 안중수, 윤경록, 이경무, 이공희, 이원석, 한상권, 한용현
-
자본주의학교
- 21,600
- 22,500
- 20,700
- 17,100


출판사 리뷰
출판사 서평 ★ 이 책에서 다루는 내용 ★ ■ 주택 가격 모델화 및 예측 방법과 공적분, 모델 변동성을 사용해 헤지 비율을 개선하는 방법 ■ 포트폴리오 선택과 관련된 이론의 이해와 실제 데이터에 적용하는 방법 ■ 자산 가격 결정 모델과 재정 가격 결정 이론 활용 방법 ■ 채권의 기본 개념 ■ 이산 및 연속형 파생상품 가격 결정 모델 사용 방법 ■ 신용 부도 모델 사용 및 코풀러를 통한 부도 모델 사용 방법 ■ 보험과 금융의 극단값 이론에 대한 이해 및 모델 구축과 리스크 측정 방법 ★ 이 책의 대상 독자 ★ 이 책은... ★ 이 책에서 다루는 내용 ★ ■ 주택 가격 모델화 및 예측 방법과 공적분, 모델 변동성을 사용해 헤지 비율을 개선하는 방법 ■ 포트폴리오 선택과 관련된 이론의 이해와 실제 데이터에 적용하는 방법 ■ 자산 가격 결정 모델과 재정 가격 결정 이론 활용 방법 ■ 채권의 기본 개념 ■ 이산 및 연속형 파생상품 가격 결정 모델 사용 방법 ■ 신용 부도 모델 사용 및 코풀러를 통한 부도 모델 사용 방법 ■ 보험과 금융의 극단값 이론에 대한 이해 및 모델 구축과 리스크 측정 방법 ★ 이 책의 대상 독자 ★ 이 책은 R을 통해 양적 금융 문제를 해결하고자 하는 독자를 대상으로 한다. 독자들이 금융 이론이나 용어에 익숙하다고 가정하지만, 이 책에서도 금융 이론을 다룬다. 독자들이 R에 익숙하다는 가정은 하지 않는다. R 언어를 전체적으로 다루지는 않지만, 특정 문제를 R로 어떻게 해결하는지를 알려주기 때문에 R을 처음 시작하는 독자들에게 이 책은 매우 유익할 것이다. 또한 이미 R을 사용해본 독자에게도 매우 유용할 것이라고 확신한다. 모두가 R을 좀 더 다양하게 활용할 수 있게 될 것이다. ★ 이 책의 구성 ★ 1장, '시계열 데이터 분석'에서는 R로 시계열 데이터를 다루는 방법을 알아본다. 아울러 주택 가격을 모델화하는 방법과 이를 통해 예측하는 방법을 다루며, 공적분(cointegration)과 모델 변동성을 이용해 헤지 비율(hedge ratio)을 개선해본다. 2장, '포트폴리오 최적화'에서는 포트폴리오 선택과 관련된 이론적인 부분과, 실제 데이터에 적용하는 방법을 다룬다. 3장, '자산 가격 결정 모델'에서는 이전 장에서 설명한 모델들을 만들고, 이를 통해 자산 수익과 리스크들 간의 관계를 살펴본다. 또한 자본 자산 가격 결정 모델과 재정 가격 결정 이론에 대해서도 알아본다. 4장, '고정 금리 채권'에서는 채권의 기본적인 개념을 살펴본다. 뿐만 아니라 금융 상품의 리스크를 계산하고, 금리 변화에영향을 받지 않는 포트폴리오도 구축해본다. 5장, '금리 기간 구조 추정'에서는 수익률 곡선과 정부채 가격을 추정하는 방법을 다룬다. 6장, '파생상품 가격 결정'에서는 이산형, 연속형 기간 모델을 사용해 파생상품의 가격을 결정하는 방법을 알아본다. 또한 파생상품의 리스크를 측정하는 계측 값인 그릭(Greeks)에 대해서도 살펴본다. 7장, '신용 리스크 관리'에서는 신용 부도 모델에 대해 다루며, 코풀러를 사용해 부채와 상관성을 가진 모델을 어떻게 구축하는지 알아본다. 8장, '극단값 이론'에서는 보험과 금융에서 극단값 이론을 어떻게 사용할 수 있는지 알아보고, 화재 손실 분포의 꼬리를 어떻게 모델화하는지 알아본다. 또한 이 모델을 사용해 VaR(Value-at-Risk)과 기대 부족액(Expected Shortfall)을 계산해본다. 9장, '금융 네트워크'에서는 R에서 금융 네트워크를 어떻게 나타내고, 시뮬레이션하고, 시각화해서 분석하는지 알아본다. 은행간 시장 여신 거래를 분석하고, 시장의 중요 금융기관을 탐색할 수 있는 체계적인 방법을 다룬다.

-
- 저자 : 게르게이 더로치 외

-
- 역자 : 김석우

★ 지은이의 말 ★
이 책은 통계 계산 언어인 R과 QF(Quantitative finance)를 활용해 실제 양적 금융 문제를 해결하는 방법을 설명한다. 이 책에서는 시계열 분석부터 금융 네트워크에 이르기까지 다양한 주제를 다룬다. 각 장에서는 이론을 간략히 살펴 보고, 관련된 문제들을 R을 사용해 해결해본다.
실제 금융공학 문제들을 통계 계산 언어인 R을 사용해 다루는 방법을 보여준다. 이 책은 시계열 분석부터 금융 네트워크에 이르기까지 다양한 범위의 금융 문제들을 다룬다. 각 장에서는 주제와 관련된 이론적인 배경과 개념들을 간단히 다룬 후에, R을 사용해 실무적인 문제들을 해결한다.
이 책은 금융공학 문제들을 풀어보며, R 사용법에 익숙해질 수 있는 좋은 안내서다. 금융공학의 필수적인 이론들을 다루며, R의 여러 가지 명확하고 실용적인 예제들을 통해 이론을 쉽게 이해할 수 있게 도와줄 뿐만 아니라, 실제 문제들을 효과적으로 해결할 수 있게 돕는다.
시계열 분석, 포트폴리오 최적화, 자산 가격 결정 모델이 어떻게 사용되는지를 먼저 살펴보고, 채권, 신용 리스크 관리 같은 파생상품도 알아본다.
★ 옮긴이의 말 ★
현재 주목을 받고 있는 핀테크(Fintech, Financial technology) 사업과 기업들의 모니타이제이션(Monetization, 수익화, 유료화 비즈니스 모델) 업무에 데이터 사이언티스트들이 참여하기 시작하면서 단순히 금융인뿐만 아니라 데이터 사이언티스들에게도 금융공학적인 지식이 많이 요구되고 있다. 금융공학이란 금융(Finance)과 공학(Engineering)의 합성어로, 금융에서 일어나는 여러 문제를 수학, 통계학 및 전산학을 융합해 해결하고자 하는 학문이다. 융합 학문인만큼 전산학 전공자들은 수리 모델과 통계라는 장벽으로 인해 좌절하기 쉬우며, 금융인들은 전산이라는 장벽에 의해 복잡한 수리 모델을 시도해보지 못하고 포기하기 쉽다.
이 책은 통계 언어로 알려진 R을 통해 복잡한 수식에만 의지하지 않고 실제 데이터에 모델을 적용해봄으로써 금융 이론을 좀 더 쉽게 이해할 수 있게 설명해주며, 이미 개발된 R의 금융 라이브러리 사용법을 기술해줌으로써 전산이라는 장벽을 극복할 수 있게 도와준다.
이 책은 시계열부터 금융 네트워크에 이르기까지 금융공학에서 사용되는 기본적인 모델들을 대부분 다루므로, 금융공학을 처음 접하는 독자들에게도 좋은 입문서가 될 수 있을 것이라 확신한다.
이론을 이해하고 다양한 금융 문제들을 해결해봄으로써 그동안 발견하지 못했던 데이터들의 가치를 찾을 수 있기를 기대해본다.

목차
1 시계열 데이터 분석
시계열 데이터 다루기
선형 시계열 모델과 예측
__모델을 통한 UK 주택 가격 예측
____모델 판별과 추정
____모델 적합성 진단
____예측
공적분
__제트 연료 교차 헤징
변동성 모델
__리스크 관리를 위한 변동성 예측
____ARCH 효과 검증
____GARCH 모델 설명
____GARCH 모델 추정
____리스크 모델 백테스팅
____예측
요약
2 포트폴리오 최적화
평균 분산 모델
해법 개념
__이론(라그랑지)
실제 데이터 다루기
접선 포트폴리오와 자본 시장선
공분산 행렬의 노이즈
분산이 충분하지 않은 경우
요약
3 자산 가격 결정 모델
자본 자산 결정 모델
재정 가격 결정 이론
베타 추정
__데이터 선택
__간단한 베타 추정
__선형 회귀식에서 베타 추정
모델 검정
__데이터 수집
__SCL 모델화
__각 분산의 설명 능력 검정
요약
4 고정 금리 채권
고정 금리 채권의 시장 리스크 측정
__예제: R 구현
고정 금리 채권 포트폴리오의 면역
__순자산 가치 면역 전략
__목표 시기 면역 전략
__대응 전략
전환 사채 가격 결정
요약
5 금리 기간 구조 추정
금리 기간 구조와 관계식
추정 문제
선형 회귀 모델을 통한 기간 구조 모델 추정
큐빅 스플라인 회귀
R 함수 적용
요약
6 파생상품 가격 결정
블랙숄즈 모델
콕스-로스-루빈스타인 모델
두 모델의 관련성
그릭
내재 변동성
요약
7 신용 리스크 관리
신용 부도 모델
__구조적 모델
__강도 모델
부채 상관성: 포트폴리오적 접근
전이 행렬
R에서 신용 평점 시작하기
요약
8 극단값 이론
이론적 설명
응용: 보험 클레임 모델
__탐색적 자료 분석
__클레임의 꼬리 분포
__기준 값 찾기
__GDP 분포 꼬리 부분 피팅
__추정된 GPD 모델을 통한 분위수 추정
__추정된 GPD 모델을 통한 기대 손실 값 계산
요약
9 금융 네트워크
금융 네트워크의 대변적 표현, 모의실험, 시각화
네트워크의 구조 분석과 위상 변화 탐색
시스템 리스크의 주요 요인: 시스템적으로 주요한 금융기관의 특정
요약
부록 참고 문헌
시계열 데이터 분석
포트폴리오 최적화
자산 가격 결정 모델
고정 금리 채권
금리 기간 구조 추정
파생상품 가격 결정
신용 리스크 관리
극단값 이론
금융 네트워크

