









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


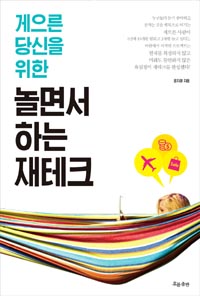





ISBN : 9788965961291 / 332쪽 / 465g / 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
자본주의학교
-
정구태, 박혜진, 김가영, 이동기, 김호균, 길진세
-
키움증권 채널K
-
이필상
- 17,100
- 17,100
- 15,300
- 22,500



출판사 리뷰
출판사 서평 누구보다 놀기 좋아하고 잠자는 것을 행복으로 여기는 게으른 사람이 1년에 10개월 일하고 2개월 놀고 싶다는 바람에서 시작된 프로젝트는 현재를 희생하지 않고 미래도 불안하지 않은 욕심쟁이 재테크를 완성했다! “내가 실천할 수 있어야 진짜 재테크” 재테크 베스트셀러는 늘 있어 왔다. 하지만 정작 그런 책에서 배운 대로 돈을 벌었거나 부자가 됐다는 사람은 거의 없다. 왜 그럴까? 사실 보통 사람들은 그렇게 엄청난 노력과 의지를 불태워야만 성공할 수 있는 재테크를 잘 실천해내지 못한다. 모두가 다 10억, 100억 부자... 누구보다 놀기 좋아하고 잠자는 것을 행복으로 여기는 게으른 사람이 1년에 10개월 일하고 2개월 놀고 싶다는 바람에서 시작된 프로젝트는 현재를 희생하지 않고 미래도 불안하지 않은 욕심쟁이 재테크를 완성했다! “내가 실천할 수 있어야 진짜 재테크” 재테크 베스트셀러는 늘 있어 왔다. 하지만 정작 그런 책에서 배운 대로 돈을 벌었거나 부자가 됐다는 사람은 거의 없다. 왜 그럴까? 사실 보통 사람들은 그렇게 엄청난 노력과 의지를 불태워야만 성공할 수 있는 재테크를 잘 실천해내지 못한다. 모두가 다 10억, 100억 부자가 될 수도 없고, 수익형 부동산의 주인공이 되기도 어려운 노릇이다. 그래서 이 책 ≪게으른 당신을 위한 놀면서 하는 재테크≫는 그야말로 누구나 공감할 수 있고 쉽게 따라 할 수 있는 재테크의 기본을 이야기한다. 부동산·경매 투자 등의 노하우를 얻기 원하는 재테크 고수들은 이 책의 독자가 아니다. 이런 사람들께 권합니다 이 책은 악착같이 재테크할 자신은 없고, 그렇다고 손 놓고 있자니 미래가 불안한 사람들, 꾸준한 저축이나 가계부 쓰기에 번번이 실패하는 사람들, 자신의 카드대금이 평균 얼마인지 잘 가늠하지 못하는 사람들, 막연하게 ‘월급 말고도 돈 들어올 곳이 하나쯤 더 있다면 참 좋을 텐데’ 하는 사람들, 재테크 목표를 대체 어떻게 세워야 하는 건지도 막연한 그런 사람들을 위한 책이다. 서른 살에 10억 부자? 빌딩 부자? 드라마틱한 수익률? 허황된 꿈을 쫓기보다 지금 당장 실천할 수 있는 재테크의 팁과 동기를 제공하는 것이 이 책의 진정한 목적이다. “나에게 머니 알람이 울린 것은 스물여덟 살이었다” 저자의 20대는 마치 롤러코스터 같았다. 21살에 경제적으로 독립했지만, 한마디로 노는 것을 너무 좋아해 28살에 부모님께 파산 선고를 했다. 그 후 4년여 만에 ‘리치우먼’이 되기까지, 돈에 대해 열심히 공부했고 다양한 실험을 자처했다. 한때는 한 달 수입이 수천 만 원에 달한 적도 있다. 하지만 계속 그렇게 살다가는 생활이 피폐해진다는 것을 깨닫고서 삶과 돈 사이에 다시 바람직한 균형을 세우게 되었다. 미래도 중요하지만, 현재가 희생되어야 하는 미래는 의미가 없다고 생각했기 때문이다. 현재를 희생하지 않고 미래도 불안하지 않은 욕심쟁이 재테크! 열심히 일한 개미는 따뜻한 겨울을 맞이하고, 노래만 부르던 베짱이는 구걸을 하며 살게 된다는 이야기는 요즘에도 통할까? 저자는 말한다. “현대사회의 베짱이는 노래하며 번 돈으로 겨울에 따뜻한 나라로 떠날 수 있다!” 실제로 저자는 추운 겨울을 끔찍이 싫어한다. 그래서 연중 열심히 일하다가 한겨울이 되면 따뜻한 나라로 날아가 겨울을 지낸다. 말하자면 그런 삶을 가능케 하는 것이 저자가 생각한 자신만의 재테크 목표였다. 책 제목의 ‘게으른 당신’은 저자 자신을 일컫는 말이다. 자신처럼 게으르고 놀기 좋아하는 사람도 관심 갖고 실천할 수 있게 하는 재테크를 공유하는 것이 그녀의 목표다. ▶ 돈으로 사랑을 살 수는 없지만, 돈이 사랑을 떠나게 할 수는 있다 돈에 끌려다니면 곤란하다. 그러나, 무심한 사람한테서 사랑이 떠나가듯, 돈에 무심해서도 돈이 머무르질 않는다. 책은 돈의 성질과 돈을 제대로 다루는 방법부터 이야기한다. 지갑 속 영수증 관리까지 세세하게 따지는가 하면, “제발 첫 월급부터 들고 재무상담 받으러 오지 말라”는 당부도 한다. 취업 준비하는 동안 신세 진 곳과 가족부터 챙기며 사람노릇 좀 하고 돈 모으기 시작해도 늦지 않다는 거다. 또, 자신은 결혼자금 2천만 원 모아놓고, 남자는 2억 원 전셋집이라도 가져와야 한다고 생각하는 여성들, 돈 없어서 결혼 못한다는 남성들에게 하는 충고도 귀담아들을 만하다. ▶ 왜 돈을 아껴야 하냐고? 모으는 것보다 아끼는 게 훨씬 더 쉬우니까! 예를 들어, 1년 간 400만 원을 저축했을 때 약 10만 원의 이자를 얻을 수 있다. 그렇다면 400만 원을 모으는 것과 10만 원을 절약하는 것 중 어느 쪽이 더 어려울까?! 당연히 전자다. 재테크 초보가 가장 먼저 배워야 할 것은 투자 노하우가 아니라 지출을 잘 관리하는 것이다. 저자는 재테크 세미나에서 참가자들에게 신용카드 사용내역서를 가져오도록 한다. 그것을 옆 사람과 교환하여 서로가 불필요한 소비로 여겨지는 항목에 표시를 하게 한다. 이렇게 하면 타인의 객관적인 시선에서 본 나의 소비에는 합리적이지 않은 것들이 수두룩하게 나온다. 이 밖에도 신용카드 사용 시 유의점, ‘느리게 돈 쓰기’라고 이름 붙인 소비 유보법 등도 유용하다. ▶ 특허 출원한 ‘캘린더 머니 저축법’ & 한 달에 한 번 쓰는 초간편 가계부 모르는 사이에 조금씩 돈이 모이는 마법의 저축법이 있다. 매월 1일에 1,000원, 2일에 2,000원, 30일에는 30,000원, 다시 1일이 되면 1,000원…. 이런 식으로 날짜에 0을 세 개만 붙인 금액을 날마다 모았을 때, 1년 후에는 과연 얼마의 금액이 모일까? 계산하지 말고 짐작으로 곧장 대답해 보라고 하면 대부분의 사람들이 300만 원 안팎을 이야기한다. 정답은 5,738,000원이다(캘린더 머니 저축법. Method and System for Smart Saving based on Calender. 특허 제10-2013-0156983). 시나브로 모은 돈 치고는 꽤 큰 금액이다. 중간에 며칠 실패를 한다고 해도 포기만 하지 않는다면 평균 300만 원 이상은 모으는 것을 저자의 고객들이 증명해주었다. 이 돈으로 평소 꿈꾸었던 해외여행을 떠나기도 하고, 누구는 생전 처음 주식투자도 해봤다. 한편, ‘게으른 당신’을 위해 가계부도 한 달에 한 번만 쓰는 것으로 지출과 수입이 관리되는, 1년짜리 가계부를 1페이지에 모두 담은 초간편 가계부도 저자가 고안했다. ▶ 시간이든 돈이든, 투자를 했다면 반드시 회수할 것! ‘ROI(Return On Investment)’는 우리말로 투자수익률을 뜻한다. 기업에서 많이 사용되는 경영성과 측정기준 중 하나로, 어떤 목적을 위해 투입된 돈이 얼마만큼의 성과를 냈는지를 따져보는 것이다. 저자는 이 개념을 삶에 적용했다. 예를 들어, 저자는 적지 않은 돈을 들여 미국까지 가서 오리지널 핫요가 비크람 요가 자격증을 땄다. 그리고 그렇게 ‘투자’가 발생하면, 반드시 그 이상을 회수하기 위한 전략과 계획을 세운다. 그 자격증은 실제로 저자가 세계 어느 나라에서도 요가 강사로 활동할 수 있게 해주었고, 요가는 젊은 사람들이 하는 것이라는 편견과 달리 노후까지도 저자에게 현금흐름을 가져다줄 수 있는 든든한 은퇴준비가 되었다. 영어학원을 다니든, 골프를 배우든, 동호회 모임을 갖든, 무엇을 하든지 간에 시간과 돈을 투자한 활동에는 다양한 형태의 반대급부를 꼭 염두에 두라는 지침은 실제로 재테크에서 매우 중요한 개념이다. ▶ 노후준비, 수익형부동산도 좋지만 다양한 수입원을 만들어내는 자기계발부터 하자 저자가 영어 요가 전문강사라는 새로운 직업을 갖게 된 ROI 활동이 노후준비로까지 이어진 것을 보았다. 이처럼 자신의 현재 주요 수입원 외에, 젊었을 때부터 다양한 머니 풀을 개발할 것을 저자는 당부한다. 각종 투자 재테크로 노후준비하는 것도 좋지만, 자기 스스로도 즐거운 자기계발을 통해 나이 들어서도 현금 흐름이 발생하도록 하는 것이 더 바람직하다는 것이다. 저자를 포함한 다양한 이들의 체험담이 ‘지금 하는 일만도 힘든데…’ 하는 당신의 마음을 바꿔놓을 것이다. 추천의 글 젊은 세대는 미래를 위해 현재의 행복을 저당 잡히는 삶을 원치 않는다. 그래

-
- 구분 : 저서
- 이름 : 윤지경
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [65]
-


- [최근저서]전체보기
- 놀면서 하는 재테크


목차
프롤로그_ 돈, 사랑을 살 수는 없지만 떠나게는 할 수 있는 것
1부 Money Alarm : 나와 머니
1장 머니를 키운 적이 있다
지금 나에게는 분명 문제가 있다
우리 집 머니, 산책시켜볼까?
내가 만난 비버리힐즈 부자의 지갑
돈을 다루는 곳으로 뛰어들다
부자들은 어떻게 부자가 된 걸까
2장 당신에게 돈이란 무엇인가?
제발 첫 월급 들고 찾아오지 마세요
불쌍한 3포 세대의 단상
여자가 여자에게 맞을 각오로 날리는 일침
돈이 없어 결혼 못 한다는 남성들에게
당신의 삶의 원동력은?
부자가 된 것처럼 행동하라
3장 돈을 어떻게 써야 할까?
신용카드가 만들어낸 신 계급사회
소비 유보법, 느리게 돈 쓰기
자동차, 언제 사야 할까?
사랑은 하지만 돈은 남자가 내는 것?
여행으로 보는 소비의 세 유형
2부 Warming Up : 머니가 붙는 체질 만들기
4장 출발은 나를 제대로 아는 데서부터
당신의 부자력은 어느 정도인가?
부자력을 키우는 3단계 비법
나다운 부자는 ‘현대판 베짱이’
부자 될 가능성을 알아보는 SWOT 분석
호프집에서도 ‘아무거나’는 시키지 마라
인생 미션 설정, 중요한 것은 방향이다
서른 살 1억 프로젝트 성공 스토리
5장 실패 확률 낮추는 탄탄한 밑작업
돈을 다루는 내가 요가를 시작한 이유
Balance & Flexibility, 삶의 균형과 사고의 유연성을 길러라
호모 헌드레드 시대 은퇴 준비, 돈으로? 능력으로?
바빌론 부자들에게 배우는 빚 갚는 법
지금 바로 실천할 수 있는 돈 공부법
한 달에 한 번 쓰는 초간편 베짱이 가계부
3초 결정, 3일 내 행동 원칙
3부 Money Action Plan : 누구나 따라 하는 재테크, 기초부터 관리까지
6장 알아서 굴러가도록 시스템을 만들자
현재와 미래를 모두 잡는 My Dream Account
모난 돌과 은사자 무리
한 번의 세팅으로 저절로 굴러가는 돈관리 시스템
리스크관리 그물망을 쳐라
목돈과 종잣돈은 다르다
종잣돈, 무심한 듯 묵묵히 모아라
드라마틱한 수익률을 바라지 마라
7장 손실 없이 수익 내는 재테크 실전
이제 당신은 ‘ME 주식회사’의 CEO
당장 시작할 수 있는 캘린더 머니 저축법
펀드, 재주 부리는 곰 한 마리 들여놔 보실래요?
감정을 이기는 적립식 주식투자법
8장 머니 역시 사랑을 줘야 사랑으로 답한다
베짱이 생존 전략, 다양한 머니 풀을 개발하라
나도 나를 못 믿을 때 필요한 행동장치
작심 3일, 이렇게 다스려라
지인과의 돈거래, 최소한의 안전장치는 마련하자
나만의 머니 스토리를 기록하자
일 년에 한 번은 파이낸스 데이
왜 걱정하세요?

