









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.










ISBN : 9788957751312 / 276쪽 153 x 224 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
자본주의학교
-
댄 왕
-
박소령
-
가제노타미
- 17,100
- 19,800
- 18,000
- 17,100


출판사 리뷰
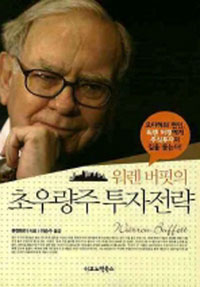
출판사 서평 가치투자의 대가, 워렌 버핏에게 주식투자의 길을 묻는다! 올해 버핏과의 점심 식사 자선 경매에서 ‘샐리다 캐피털’이 168만달러(약 22억원)로 낙찰받았다. 그와 점심식사를 하기 위해 22억을 내야? 한다. 주식투자와 기업합병만으로 세계 최고의 1위 부자가 된(2008, 620억 달러-58조 8000억) 그는 ‘오마하의 현인’, ‘가치투자의 1인자’ 등의 수식어로 불린다. 2009년에는 1위 자리를 빌 게이츠에게 내줬지만 여전히 그는 세계 최고의 부자이다. 전후 미국에서 주요 주식의 연평균 수익률은 10% 내외였지만... 가치투자의 대가, 워렌 버핏에게 주식투자의 길을 묻는다! 올해 버핏과의 점심 식사 자선 경매에서 ‘샐리다 캐피털’이 168만달러(약 22억원)로 낙찰받았다. 그와 점심식사를 하기 위해 22억을 내야 한다. 주식투자와 기업합병만으로 세계 최고의 1위 부자가 된(2008, 620억 달러-58조 8000억) 그는 ‘오마하의 현인’, ‘가치투자의 1인자’ 등의 수식어로 불린다. 2009년에는 1위 자리를 빌 게이츠에게 내줬지만 여전히 그는 세계 최고의 부자이다. 전후 미국에서 주요 주식의 연평균 수익률은 10% 내외였지만, 지난 39년 동안 버핏이 관리하는 버크셔사 주식의 순가치는 처음의 19달러에서 50,498달러로 증가해 연복합성장률이 약 22.2%에 달했다. 2003년을 기준으로 그의 4대 장기투자의 대표적인 사례를 살펴보자. 코카콜라 - 13억 달러 투자, 15년간 보유, 이윤 88억 달러로 6.8배 가치상승 워싱턴포스트 - 1000만 달러 투자, 30년간 보유, 이윤 12억 달러로 128배 가치상승 질레트 - 6억 달러 투자, 14년간 보유, 이윤 29억 달러로 5배 가치상승 가이코 - 4571만 달러 투자, 20년간 보유, 이윤 23억 달러로 50배 가치상승 버핏이 이렇게 오랫동안 한 기업의 주식을 장기 보유한 것은 ‘가치가 높은 기업 장기 보유’라는 원칙 때문이다. 한 마디로 “평생 소유할 수 있는 기업이나 경기 부침이 있을 수밖에 없는 다음 세기에도 갖고 있어도 괜찮은 종목만을 사들이는 것이 버크셔 해서웨이의 투자 원칙”이라고 말했다. 그는 한 번 투자가 이루어진 기업에 대해서는 주가를 신경쓰지 않는다. 언제든 주가가 오를 수 있는 기업이란 판단이 확실하기 때문이다. 이 책은 버핏 본인의 투자 전략에 관한 논점을 주식 선택, 시장, 매입가, 포트폴리오, 보유의 다섯 가지 기본 원칙으로 요약 정리했다. 다섯 가지 기본 원칙은 목표 기업선택 원칙, 시장가격분석 원칙, 매입가의 안전마진 원칙, 집중투자 원칙, 장기보유 원칙이다. 최근 증권포털 팍스넷에서 앵무새와 일반 투자자 10명이 참여하는 주식투자대회가 열렸다. 앵무새는 3.2%, 개인 투자자 10명 평균은 2.6%였다. 과거에도 국내외에서 투자자와 동물, 어린이 등이 여러 차례 수익률 경쟁을 벌였으나 결과는 항상 투자자의 패배로 끝났다. 2009년 상반기 코스닥 매수 상위 50종목 수익률을 집계했는데 개인 15%, 외국인 28%, 기관 75%였다. 개인 투자자들의 투자수익률이 15%라는 것은 같은 기간 코스피지수 상승률 23.18%에 훨씬 못 미치는 성과다. 이런 결과가 워렌 버핏과 가치투자에 주목해야 하는 이유이다. 가치투자는 단기적 시장 흐름이나 경제 펀더멘털에 연연하지 않아도 되기 때문이다. 가치투자는 결국 시간투자라고 할 수 있다. 기업의 내재가치보다 저평가된 종목을 찾는 과정이 그렇고, 주가가 내재가치에 도달할 때까지 기다리는 것도 인내의 시간을 요구한다. 가치투자의 여러 장점에도 불구하고 우리나라에서는 아직 가치투자가 외면당하고 있다. 시중에 범람하는 주식투자 안내서의 대부분은 기술적 분석을 이용해 단기차익을 노리는 매매 기법에 치중하고 있음이 이를 증명한다. 단기간에 대박을 노리는 투자 아닌 투기에만 골돌하는 비뚤어진 투자문화 탓이 크지만 기다림에 익숙하지 못한 우리의 조급한 성정 때문이기도 하다. 버핏은 버크셔 해서웨이 2000년 연보에서 그의 은사이자 친구였던 그레이엄을 떠올리며 다음과 같이 말했다. “그리운 시간이었다. 나는 50년 전인 1950년 콜롬비아 대학에서 그레이엄 교수의 증권분석 과정을 배웠다. 그 전의 10년 동안 나는 주식을 맹목적으로 분석, 매입, 매도했지만 투자 실적은 보통 수준이었다. 1951년부터 나의 투자 실적은 두드러지게 개선되었다. 이는 내가 음식 습관을 바꿨거나 운동을 시작해서가 아니다. 유일한 변화는 그레이엄의 투자이념을 배우고 응용하기 시작한 것이었다. 원리는 아주 간단하다. 대가의 문하생으로 몇 시간 동안 전수받은 것이 스스로 10년간 어리석게 혼자 생각했던 것보다 훨씬 낫기 때문이다.” 버핏이 그레이엄에게 배웠듯이 이 책은 독자들에게 당대 가장 위대한 투자의 대가 버핏이 40여 년간 2595배라는 놀라운 이윤을 낸 투자전략을 배울 수 있다. 이 책을 읽으면 스스로 아주 제한적인 경험으로 투자하는 것보다 훨씬 뛰어난 효과를 얻게 되리라 확신한다. 우리는 이 책을 통해 워렌 버핏의 투자지혜를 배울 수 있다. 그의 지혜에서 어떻게 하면 주식투자에서 승리할 수 있는지를 알게 된다. 01 첫 번째 규칙:절대 손해 보지 말아라, 두 번째 규칙:절대 첫 번째 규칙을 잊지 말아라. 02 투자는 IQ 160인 사람이 IQ 130인 사람을 이길 수 있는 게임이 아니다. 03 사업가이기에 나는 좋은 투자자이다. 투자자이기에 나는 좋은 사업가이다. 04 대다수 투자자들에게 있어 무엇을 아는지보다 자신이 무엇을 모르고 있는지를 분명히 알고 있는 것이 중요하다. 05 투자에 성공하려면 베타값, 효율적 시장, 투자 포트폴리오 이론, 옵션, 신흥시장들에 대해 연구하지 않아도 된다. 사실 이러한 이론에 대해 모르는 것이 가장 좋다. 06 새로운 사상을 받아들이는 것보다 예전 생각을 떨쳐버리는 것이 더 어렵다. 07 대부분 사람들은 생각하기를 죽기보다 싫어한다. 08 초우량주를 찾는 투자방법은 우리에게 진정으로 성공할 수 있는 유일한 기회를 제공해준다. 09 결국 우리의 투자성공은 주식 보유량에 상관없이 우리가 보유하고 있는 주식의 회사와 흥망성쇠를 함께 한다. 10 보통 가격으로 좋은 회사를 매입하는 것이 좋은 가격으로 보통 회사를 매입하는 것보다 낫다. 11 시간은 우수한 기업에게는 친구이지만 평범한 기업에게는 적이다. 12 당신은 가격을 지불하고 가치를 얻는다. 13 가치평가는 과학이자 예술이다. 14 나는 확실한 실수보다 모호한 정확성을 원한다. 15 위대한 결과를 실현할 수 있는 가능성을 좇기보다 확실하게 실현할 수 있는 좋은 결과를 원한다. 16 시장은 우리를 이끌어 주기 위해서가 아니라, 우리가 이용하기 위해 존재하는 것이나 다름없다. 17 두려움은 맹목적인 투자자에게는 적이지만 이성적인 투자자에게는 친구이다. 18 다른 사람이 원할 때 멈추고 남들이 멈췄을 때 공략하라. 19 주식시장은 단기적으로는 어떤 주식이 인기 있는지 집계하는 투표기 역할을 하지만, 장기적으로는 기업의 내재가치를 측정하는 정교한 저울이다(Market is a voting machine in the short term, but a weighting machine in the long term.). 20 시장이 항상 효율적이라면 내가 할 수 있는 일은 없다. 21 나는 주식시장 추세를 예측할 수 있는 사람을 본 적이 없다. 22 버크셔사에 있어 시장 폭락은 아주 좋은 소식이다. 23 안전마진은 성공투자의 초석이다. 24 아무도 주식에 흥미를 갖지 않을 때야말로 당신이 그 주식에 주목해야 할 때이다. 25 낙관주의야말로 이성적 투자의 가장 큰 적이다. 26 당신은 매 투자에 대해 용기와 신념을 갖고 순자산의 10% 이상을 주식에 쏟아부어야 한다. 27 다원화는 무지에 대한 보호장치이다(당신에게 40명의 부인이 있다면 그들 중 누구도 정확하게 이해할 수 없다). 28 빈번하게 거래하는 사람을 ‘투자자’로 부르는 것은 마치 항상 원나잇을 즐기는 사람들을 ‘낭만주의자’라고 부르는 것만큼 황당하게 느껴진다. 29 한 회사 주식을 10년간 보

-
- 저자 : 류젠웨이

목차
제1장 주식선택 원칙 _ 초우량주
1.1 장기적으로 안정적인 산업을 찾아라
1.2 경쟁우위를 찾아라
1.3 지속적 경쟁우위를 찾아라
제2장 시장원칙 _ 이성투자
2.1 시장은 단기적으로는 투표기이고 장기적으로는 저울이다
2.2 비효율적 시장이론으로 효율적 시장이론에 도전하라
2.3 자신의 어리석음을 인식해야 시장의 어리석음을 이용할 수 있다
제3장 매입가 원칙 _ 안전마진
3.1 안전마진은 투자안전의 보장
3.2 안전마진은 투자수익의 보장
3.3 주가하락은 투자의 좋은 기회
제4장 포트폴리오 원칙 _ 집중투자
4.1 집중투자의 목표기업
4.2 집중투자의 주식수
4.3 집중투자의 결정분석
제5장 주식보유 원칙 _ 장기보유
5.1 장기보유와 단기보유의 세후 복리수익 비교
5.2 장기보유와 단기보유의 거래원가 비교
5.3 장기보유의 투자결정 분석
제6장 4대 대표사례
6.1 코카콜라 : 이윤 88억 달러, 6.8배 가치상승
6.2 가이코 : 이윤 23억 달러, 50배 가치상승
6.3 질레트 : 이윤 29억 달러, 5배 가치상승
6.4 워싱턴포스트 : 이윤 12억 달러, 128배 가치상승
감사의 글

