









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


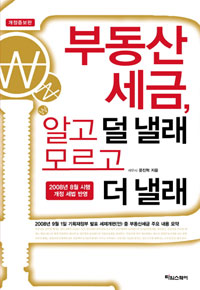





ISBN : 9788993413045 / 352쪽 152 x 223 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
터보832
-
댄 왕
-
박소령
-
이석진
- 19,800
- 19,800
- 18,000
- 21,600


출판사 리뷰
부동산 세금, 아는 만큼 덜 낸다!
A라는 사람이 2007년부터 1세대 1주택 양도소득세 비과세 규정을 모르고 2년 10개월 전에 취득한 아파트를 매도한다면 양도소득세를 내야 한다. 하지만 주택을 3년 이상 보유한 경우라면 양도가액 6억 원 범위 내에서 양도소득세가 비과세된다. 만약 이 사실을 알고 있다면 A는 보유기간 3년이 지난 후에 아파트를 팔 것이고 모른다면 2개월 차이로 양도소득세를 낼 것이다.
이처럼 부동산 세금에 조금만 관심을 갖는다면 세금을 절약할 수 있는 방법을 충분히 찾을 수 있다. 일반인들은 대개 부동산 세금을 골치 아픈 것으로 여기고 대충 넘기지만 부자들은 부동산 세금을 꼼꼼히 챙겨 한 푼이라도 아낀다. 부동산 관련된 세금은 살면서 몇 번은 만나야 하는 문제이기 때문에 어떤 재테크보다 중요하다. 이 책의 저자는 국세청에서 근무한 경험과 은행에서 VIP고객들을 위한 절세 테크닉을 연구.상담하면서 축적한 부동산 관련 세금과 절세방법을 일반인들도 쉽게 알고 적용할 수 있도록 사례와 수치로 설명하고 있다.
2008년 개정법률을 반영한, 한 권으로 끝내는 부동산 세금!
부동산을 살 때는 취득세·등록세, 보유할 때는 재산세·종합부동산세, 그리고 팔 때는 양도소득세 등 부동산엔 항상 세금이 따라다닌다. 그래서 부동산 세금은 아는 만큼 돈을 벌 수 있는 중요한 재테크 수단이다. 하지만 부동산 정책이 바뀔 때나 부동산 안정화를 위해 혹은 기타의 이유로 부동산에 대한 세법은 자주 바뀌고 있어 주의해야 한다.
이 책은 지난 2007년 12월에 통과된 2008년 개정 세법과 2008년 9월 정부 개정안을 반영하여 부동산을 살 때와 보유할 때, 팔 때를 기본으로 하여 주택, 상가, 토지 등 부동산에 관계된 대부분의 세금을 설명하고 부록으로 주요 개정세법을 요약하여 개정 내용을 한 눈에 볼 수 있게 했다. 또 세금을 너무 많이 내는 경우, 적게 내는 경우, 모르고 세금을 내지 않은 경우 등에 대한 해결 방법과 부동산 세금의 형태와 원칙, 납부 방법, 절세 포인트 등을 각각의 경우에 맞게 설명하고 있어 목차만 보고 자신이 필요한 부분을 찾아 따로 읽더라도 쉽게 이해할 수 있다. 아울러 해외 부동산, 법인 소유의 부동산, 부동산 임대 관련 세금 문제들과 일반인들이 궁금해하는 사항을 문답형식으로 각 PART 끝부분에 정리하여 구성했기 때문에 부동산 세금과 절세에 대한 궁금증을 이 한 권으로 모두 해소할 수 있을 것이다.

-
- 저자 : 문진혁

부동산을 취득할 때 내야 하는 세금에는 위에서 자세히 살펴본 취득세와 등록세 이외에도 부동산을 무상으로 취득할 때 내야 하는 상속세 및 증여세가 있고, 상업용 건물을 취득할 때 내는 세금인 부가가치세 및 매매계약서 등 증서 작성 시 내야 하는 인지세가 있다
. - 본문 73쪽 중에서
부동산을 취득하여 부동산 등기부에 등기할 때에는 부동산 취득가액의 2%의 등록세와 취득가액의 0.4%의 지방교육세를 관할 지방자치단체에 신고하고 납부해야 한다. 다만 주택을 타인으로부터 매입하거나 분양하는 경우에는 취득가액의 1%의 등록세와 취득가액의 0.2%의 지방교육세를 내면 된다.
- 본문 60쪽 중에서
부동산을 취득하면 부동산 취득가액 2%의 취득세와 취득가액의 0.2%의 농어촌특별세를 관할 지방자치단체에 자진해서 신고하고 납부해야 한다. 다만 주민주택규모 이하의 주택을 타인으로부터 매입하거나 분양받은 경우 취득가액의 1%의 취득세만 내면 되고, 국민주택규모를 초과하는 주택을 타인으로부터 매입하거나 분양받은 경우에는 취득가액의 1%의 취득세가 취득가액의 0.5%의 농어촌특별세를 내면 된다.
- 본문 45쪽 중에서


