









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


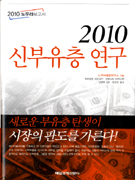





ISBN : 9788974424770 / 256쪽 / 607g / 188 x 257 (㎜) / 양장본
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
어비(송태민)
-
가제노타미
-
- 27,000
- 18,000
- 17,100
- 21,600


반디앤루니스 리뷰
금융시장의 핵, 신부유층을 공략하라! 미래 금융시장의 주도 세력은 누가 될 것인가? 노무라종합연구소는 금융의 판도를 바꿀 금융기관의 주요 타깃으로 신부유층을 지목한다. 점차 확대되고 있는 부유층시장은 2010년대에 이르러 금융시장 전체를 좌지우지할 정도로 큰 영향력을 가질 것으로 예측된다. 특히 2006년 현재 59세 이하로 구분되는 신부유층의 막강한 파워는 절대 간과해서는 안 된다.
금융기관의 주요 고객으로 떠오르고 있는 신부유층 분석을 통해 보다 앞선 미래 금융의 선도 주자로 나서자.
출판사 리뷰
금융시장의 핵, 신부유층을 공략하라!
미래 금융시장의 주도 세력은 누가 될 것인가? 노무라종합연구소는 금융의 판도를 바꿀 금융기관의 주요 타깃으로 신부유층을 지목한다. 점차 확대되고 있는 부유층시장은 2010년대에 이르러 금융시장 전체를 좌지우지할 정도로 큰 영향력을 가질 것으로 예측된다. 특히 2006년 현재 59세 이하로 구분되는 신부유층의 막강한 파워는 절대 간과해서는 안 된다.
금융기관의 주요 고객으로 떠오르고 있는 신부유층 분석을 통해 보다 앞선 미래 금융의 선도 주자로 나서자.
부유층이 ‘능동적’으로 움직이기 시작했다!
현재 금융시장은 새로운 국면을 맞이하고 있다. 금융기관은 부유층을 대상으로 한 상담형 점포를 점차 늘려가고 있는 추세다. 이는 자산운용 상담을 위해 점포에 방문하는 부유층이 늘고 있다는 것을 의미한다. 과거 금융기관의 접근에 ‘수동적’으로 대응하던 부유층이 ‘능동적’으로 변화하고 있는 것이다. 이러한 부유층의 중심에는 곧 은퇴를 앞둔 베이비붐세대를 선두로 한 ‘신부유층’이 있다.
신부유층은 50억 이상의 자산을 소유한 초부유층보다 변화의 속도가 빠르며, 구부유층보다 능동적이고 합리적인 세대다. 이들은 구부유층처럼 정에 의존하거나, 변화에 대한 두려움이 적기 때문에 자산운용서비스의 질에 따라 쉽게 금융기관을 옮길 수 있다. 금융기관이 부유층시장의 핵심인 신부유층을 고객으로 끌어들이기 위해서는 보다 심도 있는 분석과 이해가 필수적이다.
<2010 신부유층 연구>에서 노무라종합연구소는 자사에서 실시한 앙케트 조사 결과를 토대로 신부유층과 구부유층의 행동특성과 자산운용 니즈를 분석했다. 그리고 금융기관을 메가뱅크, 메이저 증권, 외국계 은행.증권, 신탁은행, 은행계 증권으로 나누어, 현재 일본 부유층시장에서의 위치를 설명하였다. 또한 신부유층을 ‘처음부터 부자 타입’, ‘차곡차곡 부자 타입’, ‘갑자기 부자 타입’으로 나누어 보다 세부적으로 파고들면서 최대한 많은 정보를 제공하고자 하였다.
이 책은 금융기관, 금융서비스 관련 업종에 종사하는 기업경영자, 기획.영업담당자들이 신부유층 타깃 마케팅전략이나 향후 비즈니스 모델을 수립하는 데 많은 도움을 줄 것이다. 부유층시장의 보다 구체적인 분석을 통해 다가오는 2010년대 부유층시장의 승자가 되자.
이 책의 구성은 다음과 같다.
제1장은 신세대부유층의 대두에 대해 상징적인 사례를 섞어서 개괄적으로 살펴보고 있다. 제2장에서는 부유층 마켓 규모의 추계, 각종 통계, 기존연구의 비교를 해 보았다. 제3장에서는 부유층의 자산형성경로, 제4장에서는 부유층의 자산운용 실태와 가치관, 제5장에서는 부유층의 금융기관과의 거래방식에 초점을 두었다.
제6장에서는 신세대부유층이 원하는 상품과 서비스로서 부유층대상 회원서비스, SMA, 팀 대응, 인터넷에 의한 자산운용서비스, 자산운용컨설팅 등 5가지에 대해 그 방향성을 논하고 있다. 그리고 제7장에서는 금융기관이 부유층 마켓에서 승자가 될 수 있는 조건에 대해서 정리하고 있다.

-
- 저자 : 노무라종합연구소

-
- 역자 : 유경주

베이비붐세대 부유층의 행동의 공통점은 구체적인 서비스 내용이 판단재료가 된다는 것이다. 다시 말하면 서비스를 ‘눈에 보이는 모습’으로 고객에게 제시하는 것이 베이비붐세대 부유층의 마음을 움직이는 것이다. 반면 이제까지 일본 금융기관은 고객에게 어떤 서비스를 받을 수 있는지에 대해 명시하지 않고, 고객으로부터 요청이 있을 때마다 판단해서 대응하는 방식을 주로 사용해왔다. 금융기관이 일부러 ‘부자만을 우대하는 것처럼 보이는 것’, ‘고객의 수익성에 따라서 받을 수 있는 서비스를 구별하는 것’을 피해 온 것처럼 생각된다.
-Part 1 베이붐세대 부유층의 등장 중에서-
NRI 조사에 따르면 금융자산 전체의 과반수(50% 이상)를 예금으로 보유하고 있는 ‘예금 중심’ 신세대부유층은 신세대부유층 전체의 23%다. 또한 그들의 예금의 평균 비중은 86%에 이른다. 이에 비해 예금이 50% 이하인 신세대부유층의 자산 포트폴리오에는 얼터너티브상품이나 주식, 외화예금, 외화MMF 등의 여러 종류의 자산으로 분산돼 있다는 특징이 있다. 따라서 신세대부유층에는 예금이 중심인 신세대부유층과 리스크성 자산으로 분산하는 신세대부유층이 혼재되어 있는 것을 알 수 있다.
-Part 4 부유층의 자산운용 실태 중에서


