









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


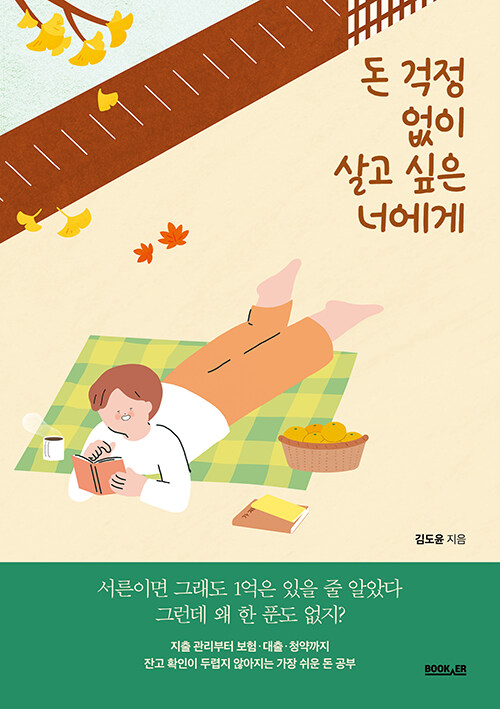





ISBN : 9791164161799 / 316쪽 / 411g / 148 x 210 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
가제노타미
-
이석진
-
대릴 페어웨더
- 27,000
- 17,100
- 21,600
- 17,820


출판사 리뷰
‘세후’는 중요하지 않다, 오직 ‘카후’만 있을 뿐!
더 이상 잔고 확인이 두렵지 않은 가장 쉬운 돈 공부
가진 건 쥐뿔도 없지만 돈 걱정은 하기 싫고, 매달 나오는 월급 말고 어디에서 보너스가 뚝 하고 떨어지면 좋겠다는 생각을 하며 오늘도 출근하는 당신. 새로 작성한 연봉계약서를 보며 머릿속으로 계산한 ‘세후 월급’은 아무런 의미가 없다. 돈이 물 새듯 새버리는 당신에겐 오직 ‘카후’만 있을 뿐이니까. 맨날 돈 걱정하는 것도 싫고 텅장이 된 통장을 보고 우울해지는 것도 싫지만 돈을 굴리기는커녕 지금 주머니에 든 돈조차 제대로 관리하지 못해 걱정이라면, 이젠 세상에서 가장 쉬운 돈 공부를 시작할 때다.
첫사랑은 제각각이지만 끝사랑은 모두 돈이다. 이 진리를 빨리 깨달으면 좋겠지만 대부분은 너무 늦게 돈과 사랑에 빠지고 만다. 그래서 돈 공부를 어디에서부터, 어떻게 시작할지 모른다. 막막함 때문에 돈 관리를 포기한다면 이보다 안타까운 일이 어디 있겠는가. 세간에서 말하는 것과 달리 무작정 저축만 하는 것도, 코인도, 무턱대는 ‘존버’도 초보자가 가야 할 길은 아니다. 하지만 ‘자칭 고수’, ‘경제 유튜버’들은 ‘목돈을 벌 수 있다’는 허울뿐인 말로 초보자들이 따라하기 버거운 방법을 제안한다.
그런 점에서 이 책은 다른 책들과 근본부터 다르다. O와 X만 알면 정말 누구나 바로 실천할 수 있는 ‘OX지출법’, 초보자의 눈높이에 딱 맞춘 ‘돌아라 물레방아 저축법’ 등을 통해 예금, 적금의 차이도 모르는 ‘돈 공부 초짜’들의 기반을 탄탄하게 닦아준다.
책 속에서
이 책은 그런 사람들을 위한 책이다. 돈을 모아야겠다는 의욕은 있지만 어디서부터 시작해야 할지 몰라 막막한 사람들을 위한 책. 희망을 잃고 ‘내일’을 사는 대신 ‘오늘’만 살기로 결심한 사람들을 위한 책. 막연하게 돈 걱정 없이 살고 싶다고 생각하는 사람들을 위한 책. 지금이 만족스럽지 않기에 무언가 시작할 한 줌의 용기가 남아 있다면, 아직 끝난 게 아니다.
프롤로그 | 돈 공부를 시작할 한 줌의 용기_5p
수년간 실천 없이 암울한 미래를 두려워하던 내가 가장 후회하는 것은 ‘지출을 절제하는 것’ 외에는 다른 뾰족한 방법이 없다는 것을 더 빨리 인정하지 못한 것이다. 허황된 수익은 내가 실천할 수도 없고 지속시킬 수도 없는 것이다. 투자가 아닌 투기로 수익을 기대하며 아무것도 못 하던 나는 더 절박한 상황에 이르고 나서야 강제적으로 지출 절제를 실천하게 되었다.
1부 ― 지출 편 | 02장 반복하자, 작심삼일_34~35pp
ABC 구분은 사람마다, 상황마다 기준이 다르다. 사용 후 평가 기준이 내 마음 상태에 따른 ‘가심비’이기 때문이다. 가성비와 가심비 구분 기준을 이해해보자. 가성비는 동일한 기능이라면 더 저렴한 것을 선택한다는 의미이다. 금액이 경쟁 제품보다 저렴한데 성능이 비슷해서 굳이 그 금액을 들여 구입하지 않아도 된다면 ‘이거 가성비 참 좋다’라고 이야기한다. 이와 반대되는 측면의 가심비는 ‘비싸도 만족할 수 있다면 구매한다’는 만족도에 초점을 둔다.
2부 ― 저축 편 | 05장 “어디서 자꾸 돈이 새지?”_95p
어쨌든 매월 적금 만기를 누리는 방법이라고 유행하던 이 방법을 나는 너무나 하고 싶었다. 결국은 매월 저축해야 하는 금액이 120만 원이 되어야 하는데, 그만큼의 적금이 불가능했던 나는 입맛만 다시며 아쉬움을 삼켜야 했다. 당시 가능한 것은 40만 원 정도의 적금뿐이었기에 회수를 4회로 수정하고 내 동기부여를 완성시킬 방법을 찾았는데 그래서 나온 것이 ‘돌아라 물래방아’ 적금이다.
2부 ― 저축 편 | 06장 돌아라 물레방아 저축_115p
요즘은 빚을 가지고 취업을 하는 경우가 대단히 많다. 더 높은 스펙을 요구받기에 대학 학자금에서 끝나는 것이 아니라 해외 어학연수에 고액의 취업과외까지, 벌기도 전에 빚부터 지는 것이 대한민국 취업의 현실이다. 대기업이나 공기업을 지원하는 경우는 그 지출액이 특히 커지는 경향이 있다. 정부와 금융기관에서 대출 부담을 줄이고 사회 정착에 집중하라는 취지의 대출인 셈이다.
3부 ― 부채 편 | 01장 현명한 사람은 대출을 평생 파트너로 여긴다_141p
빚은 나에게 고통을 주는 존재가 아니라 기회를 주는 존재이다. 지금 이미 그 빚에 눌려 있는 분이라면 공감하기 어렵겠지만, 나의 파트너가 내게 이야기해 준 빚에 대한 정의는 이러했다. “네가 스트레스받는 그 빚은, 당장 너무 힘드니까 미래의 너에게 빌려 온 거잖아. 그걸 갚는 건 당연한 건데 왜 스트레스를 받아. 갚을 수 있는 힘이 있는 게 감사하지 않아? 더 미래의 네가 힘들어지지 않도록 지금 네가 힘을 보태 주는 건데 왜 마음을 불편하게 만들어!”
3부 ― 부채 편 | 03장 사회인에게 신용점수는 곧 돈이다_188p
주식 전문가 한 분과 식사를 하면서 이런 이야기를 들었다. 자신은 24시간 주식만 고민하는데도 승률 40%를 맞추기 어려운데, 사람들은 회사생활 하면서 잠깐잠깐 보는 것만으로 나보다 더 높은 승률을 원한다는 것이다. 이것이 투기다. 주식을 하겠다며 관련 서적을 읽고 유튜브로 전문가 채널을 5개 이상 구독하며 1년 넘게 공부하는 지인은 그들이 추천하는 상품을 사지 않는다.
4부 ― 계획 편 | 03장 중기 자금: 주식·펀드는 적어도 4~7년 묻을 각오로_247p
돈을 관리해서 좋은 것은 안정감이 생긴다는 점이다. 그러면 내가 해야 할 일에 더 집중할 수 있다. 없는 돈을 더 쪼개야 하는 상황을 벗어나니 그때 사용되던 시간과 에너지를 나의 미래를 위해 사용할 수 있게 된다. 그래 봤자 모을 수 있는 건 아직도 티끌이지만 더 고급스러운 티끌들로 광택을 바꿀 수 있게 되는 것이다.
5부 ― 유지 편 | 03장 세금이라는 이름의 밑 빠진 독_280p

-
- 저자 : 김도윤

프롤로그 ― 돈 공부를 시작할 한 줌의 용기
1부 ― 지출 편 | 소비 습관만 바꿔도 부자가 될 수 있다고?
01장 “내가 많이 쓰긴 하나 봐”
02장 반복하자, 작심삼일
03장 무조건 안 써도 궁상 ― 소비 기준
04장 하루 5분이면 충분한 지출 기록
2부 ― 저축 편 | 쓰고 남은 돈을 저축하지 말고, 저축하고 남은 돈을 써라
01장 저금통은 졸업하고 예·적금의 세계로
02장 목적이 없으면 돈은 흩어진다
03장 “고정 수입이 일정하지 않은데 어떻게 모으죠?”
04장 현금흐름에도 패턴을 만들어야 하는 이유
05장 “어디서 자꾸 돈이 새지?”
06장 돌아라 물레방아 저축 ― 돈에도 공식이 있다
07장 티끌 모아 내 집 마련하는 청약의 기술
3부 ― 부채 편 | 빚도 재산이다
01장 현명한 사람은 대출을 평생 파트너로 여긴다
02장 은행에 가서 아무 대출이나 받으면 될까?
03장 사회인에게 신용점수는 곧 돈이다
04장 구경도 하지 말아야 할 ‘최악의 대출’
4부 ― 계획 편 | 목적 없이 모은 돈은 허무하게 사라진다
01장 오늘만 사는 사람과 미래를 준비하는 사람
02장 3년 내 쓸 돈은 단기 자금
03장 중기 자금: 주식·펀드는 적어도 4~7년 묻을 각오로
04장 주택 구매나 은퇴 준비는 장기 자금
5부 ― 유지 편 | 돈은 습관이다
01장 네가 하면 투기, 내가 하면 투자?
02장 로또 없이 인생 역전하려면
03장 세금이라는 이름의 밑 빠진 독
04장 스터디 모임처럼 돈 관리도 모임이 필요하다
부록 ― 미래의 나를 책임지는 건 누구인가

