









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


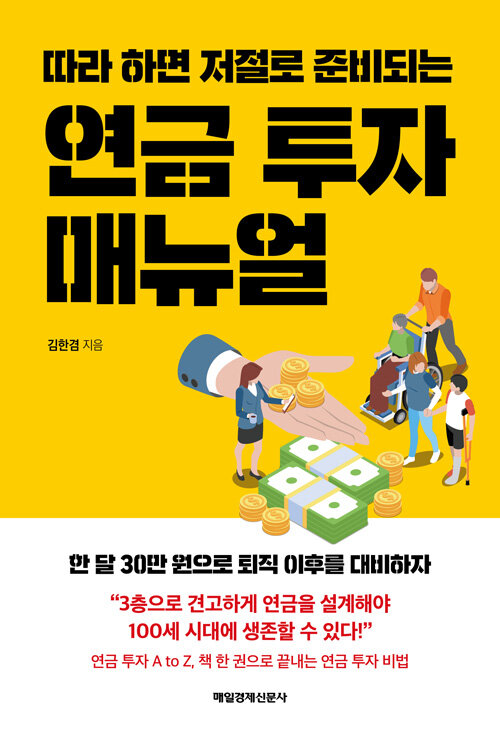





ISBN : 9791164845163 / 252쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-
미국 주식 인사이더
-
모리타 다카코
-

클리커, 이희영, 강민혁
- 21,600
- 19,800
- 16,650
- 22,500


출판사 리뷰
책 속에서 은퇴 후에는 현재 내가 쓰고 있는 비용보다 더 적게 쓸 것은 맞는 이야기입니다. 하지만 그런 삶을 원하고 있는지는 다른 문제입니다. 절약하면 더 적은 비용으로 한 달을 살 수도 있겠죠. 하지만 퇴직 후에 그런 삶을 원하는 사람은 없겠죠. 오히려 퇴직하고 시간의 여유가 많이 생기므로 삶의 질은 더 높아져야 합니다. ---p.22 자본소득은 자산이 클수록 매우 유리합니다. 따라서 자산인 퇴직연금도 자신이 운용해야 합니다. 그 어떤 돈도 허투루 남겨두어서는 안 됩니다. 자본을 홀로 남겨두면 이제는 아무 일도 하지 않습니다. 오히려 수수료와 물가 상승 때문에 손실을 입게 됩니다. ---p.55 물론 투자 성향대로 투자할 수도 있고, 투자 성향과 다른 방향으로할 수도 있습니다. 하지만 투자 성향을 고려한 상품을 선택해야 합니다. 어떤 상품을 선택해야 하는지는 퇴직연금 문의 부서에 물어봐야 합니다. 왜냐하면, 퇴직연금을 관리하고 있는 기관에 따라서 투자할 수 있는 상품이 한정되어 있기 때문입니다. ---p.65 가격이 저렴하면서 최고로 좋은 상품은 이 세상에 없습니다. 운용보수가 조금 높더라도 수익을 더 얻을 수 있다면, 저는 그 상품을 선택하겠습니다. 하지만 운용보수가 높다고 수익률이 높은 것도 아니고, 운용 보수가 낮다고 수익률이 낮은 것도 아닙니다. 그것에 대한 감시도 상품을 선택한 우리가 해야 할 일입니다. ---p.123 우리가 ETF에 투자하는 이유는 수수료가 저렴하기 때문이기도 합니다. 하지만 수수료만 저렴하고 수익을 내지 못하는 경우보다 수수료가 높더라도 그에 따른 수익을 꾸준히 내준다면 선택하지 않을 이유가 없습니다. 직접 ETF를 고르고 포트폴리오를 구성하고 리밸런싱을 할 수 있다면, 굳이 EMP를 선택하지 않아도 무방합니다. 하지만 포트폴리오의 구성부터 스트레스를 받는 투자자라면 EMP를 선택하는 것도 하나의 방법입니다. ---p.158 미국 주식 시장 시황 체크도 한 달에 한 번 정도는 꼭 해두는 것이 좋습니다. 한국 주식 시장은 미국 주식 시장의 영향을 크게 받기 때문입니다. 미국 주식 시장이 세계의 중심인 것은 인정해야 하는 부분입니다. 따라서 미국 주식 시장의 분위기나 추세를 이해하는 것은 한국 주식 시장을 예측하고 대응하는 데 도움이 됩니다. ---p.233 수익률이 떨어지는 것은 매우 경계해야 할 지표임에 틀림이 없습니다. 하지만 벤치마크가 없는 수익률은 큰 의미가 없습니다. 40km로 달리고 있는 자동차는 고속도로에서는 너무 느린 속도지만, 어린이 보호 구역에서는 과속입니다. 기준이 없다면 평가할 수 있는 잣대가 없다는 것입니다. ---p.239

-
- 저자 : 김한겸

프롤로그 · 4
PART 01 노후 소득은 얼마나 준비해야 충분할까?
1장. 노후 소득 계산을 해봅시다
1. 월급이 안 나오는 삶을 생각해보신 적이 있나요? · 17
2. 소득대체율을 아시나요? · 21
3. 3층으로 견고하게 연금 설계하기 · 24
4. 퇴직하고 어떤 삶을 꿈꿀 수 있을까? · 27
5. 노후 소득, 지금 당장 준비합시다! · 30
2장. 국민연금
1. 국민연금, 아직도 내고 계세요? · 34
2. 물가 상승을 반영하는 유일한 상품, 국민연금 · 37
3. 지금 현재 나는 국민연금으로 한 달에 얼마를 받을 수 있을까? · 40
4. 직장이 없는데 왜 국민연금을 내야 하나요? · 43
5. 국민연금 없이는 노후 소득도 없다 · 46
3장. 퇴직연금
1. 퇴직연금이 얼마나 적립되어 있는지 알고 계세요? · 50
2. DB? DC? 이건 뭔가요? · 53
3. 나에게는 어떤 종류의 퇴직급여가 맞을까? · 56
4. DB에서 DC로 변경 가능한가요? · 58
4장. 연금저축펀드
1. 아직도 은행, 보험사에 연금저축하고 계세요? · 62
2. 증권사에서 연금저축펀드 계좌를 만들어봅시다 · 66
3. 삼성증권 앱으로 계좌 만들기 · 68
4. 은행, 보험사에 적립되어 있는 연금저축을 증권사로 옮기기 · 86
5. 아들, 딸에게 미리미리 연금저축 선물하기 · 88
PART 02 연금 계좌에서 선택해야 할 펀드 (투자 준비)
1장. 채권
1. 채권펀드를 골라봅시다 · 95
2. 국채와 회사채의 차이점 · 97
3. 채권을 꼭 넣어야 하나요? · 101
4. 채권의 비중은 어느 정도 가져가야 할까요? · 104
5. 원금보장 되는 예금에 넣고 싶어요 · 107
2장. 주식
1. 한국 주식으로 구성된 펀드 · 111
2. 미국 주식으로 구성된 펀드 · 115
3. 수익률이 좋은 펀드로 구성하면 되겠죠? · 119
4. 운용보수가 적을수록 좋은 펀드일까? · 123
3장. TDF
1. TDF가 무엇인가요? · 128
2. 1년에 한 번만 신경 써도 되는 TDF · 131
3. 운용사별 TDF 한 번에 정리 · 134
4. TDF도 운용사별로 분산 투자 해야 하나요? · 137
4장. ETF
1. ETF도 펀드인가요? · 141
2. 한국 주식으로 이루어진 ETF · 147
3. 해외 주식으로 이루어진 ETF · 152
5장. EMP
1. EMP란? · 157
2. EMP 고르는 법 · 160
PART 03 실전 투자 시작하기
1장. 분산 투자
1. 연금저축펀드 계좌에도 분산 투자가 필요할까? · 167
2. 서로 다른 성질의 펀드로 구성해봅시다 · 170
3. 몇 개의 펀드로 구성하는 것이 적당할까? · 175
4. 수익률 좋은 펀드로만 구성하면 되지! · 179
5. TDF와 채권펀드로만 구성해야 하는 이유 · 183
2장. 펀드 고르기
1. TDF와 채권펀드를 골라봅시다 · 187
2. 매일? 매주? 매달? 투자 금액, 투입 시기 정하기 · 192
3. 계획보다 더 투자하고 싶을 때는 어떻게 해야 할까? · 195
3장. 리밸런싱
1. 리밸런싱이란 무엇인가요? · 198
2. 리밸런싱의 주기는 어느 정도가 적당할까? · 200
3. 서로 다른 성질의 펀드로 구성한 이유는 리밸런싱 때문 · 203
4장. 펀드 감시하기
1. 펀드를 감시한다고요? · 208
2. 벤치마크가 중요한 이유 · 212
3. TDF를 감시해봅시다 · 216

