









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


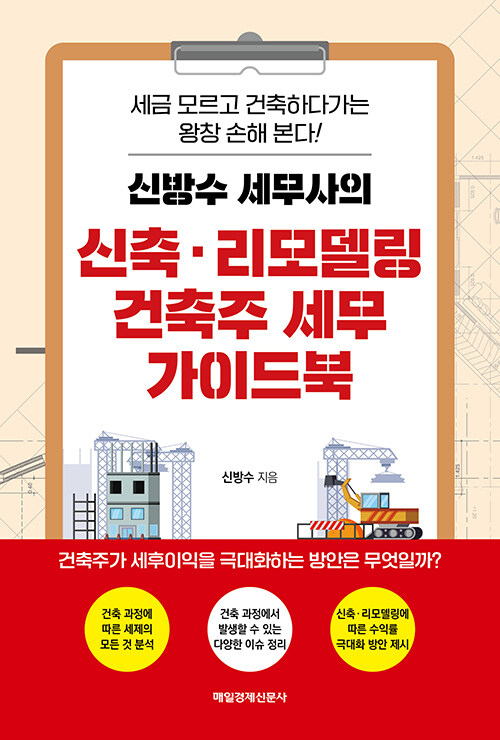





ISBN : 9791164844999 / 372쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
백억남(김욱현)
-
어비(송태민)
-
이석진
-
대릴 페어웨더
- 25,200
- 18,000
- 21,600
- 17,820


출판사 리뷰
꼬리에 꼬리를 무는 건축과 관련된 세제에 관한 모든 궁금증들! 이 책 한 권으로 확실히 해결할 수 있다. 신축 · 리모델링 판매업은 건설업에 해당할까? 토지를 구입하면 취득세는 얼마나 나올까? 세금계산서를 받아야 할까, 계산서를 받아야 할까? 분양가는 어떻게 책정할까? 소득세가 유리할까, 법인세가 유리할까? 공동지주 사업은 어떻게 해야 할까? 이러한 의문점들을 풀기 위한 목적으로 쓰인 이 책은 총 9장과 2개의 부록으로 구성되었다. 제1장과 제2장은 신축·리모델링(신축 등)에 대한 기초적인 세무상 쟁점과 사업자등록과 관련된 내용을 다루고, 제3장과 제4장은 건설 용지와 관련된 세무상 쟁점을 다루고 있다. 제5장부터 제7장까지는 건축 과정에서 발생하는 다양한 세무상 쟁점을 다루고 있다. 한편 제8장은 토지 소유자와 공동으로 사업하는 형태를, 제9장은 리모델링에 관한 세무상 쟁점을 다루고 있다. 이 외 부록에서는 신축건물의 유형별로 건축주와 수분양자의 세무상 쟁점 등을 다루고 있다. 책 속에서 ▷ 실무적으로 신축 관련 세제가 어렵게 느껴지는 이유 중 하나는 바로 모든 거래단계에서 발생하는 부가세 때문이다. 예를 들어, 공사 중에 세금계산서나 계산서 같은 자료 파생에 따른 실무 처리 등이 복잡하게 발생한다. 이후 분양과정에서도 이에 대한 세무상 쟁점이 발생해 분양 업무에도 많은 영향을 미치고 있다. -p. 19 ▷ 개인이 토지 확보를 위해 주택이나 토지, 건물 등을 취득하면 취득세율은 1~12% 내에서 발생한다. 따라서 12% 같은 중과 취득세율은 절대 부과받지 않는 것이 중요하다. 한편 일반건물을 매입할 때 발생하는 부가세와 철거비용 등에서 발생한 부가세는 원칙적으로 환급이 불가하다. 토지 관련 매입세액으로 보기 때문이다. -p. 27 ▷ 멸실 예정인 건물을 매입할 때 가장 크게 대두되는 쟁점은 취득세와 부가세 정도가 아닐까 싶다. 전자일 때, 취득세 중과세가 적용되는 경우가 있고, 후자의 경우 건물공급가액에 대한 부가세가 토지 관련 매입 세액에 해당될 가능성이 크기 때문이다. -p. 111 ▷ 참고로 사회 통념상 특정 토지에 건물을 신축하기 위한 공사에 착공 했다고 인정하기 위해서는 실질적인 공사의 실행이라 볼 수 있는 행위로서 최소한 정도로 토지를 파내는 정도의 굴착공사나 터파기공사에 착수하는 경우, 비로소 공사에 착공했다고 볼 수 있다(대법원 2018.5.31. 선고 2018두38468 판결 참조). 위의 건축물은 일반건물은 물론이고 주택을 포함한다. 따라서 사업계획 승인을 받지 못한 소규모 주택건설용지를 취득해 바로 착공한 상태에서 이를 양도하는 경우, 이러한 규정을 적용받을 수 있을 것으로 판단된다. -p. 142 ▷ 토지 매입 후에는 본격적으로 공사가 진행되는데, 이때는 부가세와 관련된 이슈들이 주로 발생한다. 시공사로부터 세금계산서를 받아야 하는지 계산서를 받아야 하는지, 주상복합건물을 신축하거나 각종 부대시설을 신축할 때 매입세액은 어떤 식으로 환급받아야 하는지 등이 주요 관심 대상이 된다. -p. 154 ▷ 주택신축 판매업은 세법상 건설업으로 보아 세제 혜택을 부여한다. 이에 따라 해당 기업이 세법상 중소기업에 해당하면 중소기업특별세액 감면 등을 적용받을 수 있다. 감면율은 5~30%이며, 지역과 업종 등으로 차등적용하고 있다(조세특례법 제7조 등 참조). -p. 233 ▷ 지주공동 사업이란 토지 소유자와 자금력과 기술력을 가진 시공사가 협력해 공동으로 행하는 사업을 말한다. 공동으로 사업을 하기 때문에 사업에 대한 투자 및 책임과 의무, 분양이익 분배 등에 대해서는 사전에 계약을 맺어 진행하는 것이 일반적이다. -p. 265 ▷ 토지 소유자가 토지를 공동 사업에 현물출자하면 먼저 양도세를 내야 하고, 향후 배분받은 이익에 대해서는 사업소득세를 내야 한다. 그런데 토지의 소유권 대신 사용권을 제공하는 경우에는 현물출자가 아니므로 양도세가 과세되지 않는다. -p. 277

-
- 저자 : 신방수

머리말 4
제 1 장 신축·리모델링과 세무상 쟁점
01. 왜 신축·리모델링에 관심이 많을까? 16
02. 신축·리모델링 전에 세금을 알아야 하는 이유 18
03. 신축·리모델링 사업의 수익률과 세금의 관계 21
04. 신축·리모델링 사업의 세금 체계 25
05. 신축·리모델링 사업에서의 개인과 법인의 선택 30
심층분석 신축·리모델링 관련 법률의 이해 36
심층분석 건축법과 주택법상의 주택 구분과 세무상 쟁점 42
제 2 장 건축주 사업자등록과 세무상 쟁점
01. 건축주가 사업자등록 이전에 검토해야 할 세무상 쟁점들 48
02. 건축주의 사업 구조와 세무상 쟁점 53
03. 신축·리모델링 사업에 대한 세법상의 업종 구분 요령 56
04. 건축주 사업자등록의 절차 59
05. 주택신축 판매업의 사업자등록과 세무상 쟁점 65
06. 건물신축 판매업의 사업자등록과 세무상 쟁점 72
심층분석 신축·리모델링 판매업과 세무 실무 78
심층분석 건축사업과 부가세 실무 81
제 3 장 건설용지의 취득 관련 세무상 쟁점
01. 건설용지의 취득 관련 세무상 쟁점 88
02. 토지취득원가를 장부에 올리는 방법 91
03. 건물의 잔존가액과 철거비용의 처리법 95
04. 나대지의 취득과 세무상 쟁점 101
05. 멸실·리모델링 예정인 주택의 매입과 세무상 쟁점 105
06. 멸실 예정인 건물의 매입과 취득세 중과세 111
07. 멸실·리모델링 예정인 건물취득과 부가세 처리법 116
심층분석 원가의 구분과 흐름 121
심층분석 건축자금의 조달 및 집행과 세무상 쟁점 123
제 4 장 건설용지의 보유 및 양도 관련 세무상 쟁점
01. 건설용지의 장기간 보유와 세무상 쟁점 130
02. 건설용지와 보유세 과세 133
03. 개인의 건설용지 양도와 세무상 쟁점 140
04. 법인의 건설용지 양도와 세무상 쟁점 145
심층분석 개인과 법인의 비사업용 토지 판단법 비교 149
제 5 장 신축공사 중 건축주의 세무 처리법
01. 공사 중 세무상의 이슈 154
02. 국민주택의 공급과 이의 건설용역 제공에 따른 부가세 실무 159
03. 국민주택 건설공사와 수익성 분석 167
04. 주택신축 판매업(건설업)과 부가세 쟁점 170
05. 건물신축 판매업(부동산 매매업)과 부가세 쟁점 176
06. 주상복합건물의 공사와 부가세 처리 180
07. 공사비 대물조건의 사업성 분석 185
심층분석 부가세법상 건설용역의 공급시기 188
심층분석 세금계산서, 계산서 수수법 193
심층분석 공사 중 사업시행권의 양수도와 세무 처리법 196
제 6 장 준공 시의 세무 처리법
01. 건축물의 준공과 세무상 쟁점 202
02. 신축·리모델링 분양·판매와 부가세 쟁점 207
03. 준공 시의 취득세 212
04. 소유권이전등기와 취득세율 217
심층분석 주택분양권과 세무상 쟁점 220
심층분석 건물분양권과 세무상 쟁점 223
제 7 장 건설업 소득세· 법인세 정산법
01. 개인과 법인의 장부 작성법 비교 228
02. 주택신축 판매업 소득세 정산 방법(주택리모델링 판매업 포함) 232
03. 주택신축 판매업 법인세 정산 방법 238
04. 건물신축 판매업 소득·법인세 정산방법 243
05. 미분양주택과 세무상 쟁점 246
심층분석 건설업(주택신축 판매업)의 소득세 신고방법 연구 250
심층분석 신축임대와 세무상 쟁점 255
제 8 장 지주공동 사업과 세무상 쟁점
01. 일반공동 사업과 세무상 쟁점 260
02. 지주공동 사업과 세무상 쟁점 265
03. 토지 소유자의 현물출자와 세무상 쟁점 273
04. 토지 사용권의 출자와 세무상 쟁점 277
심층분석 공동지주 사업 신탁과 세무상 쟁점 280
제 9 장 리모델링 사업과 세무상 쟁점
01. 리모델링 사업과 세무상 쟁점 286
02. 리모델링과 사업자등록 290
03. 리모델링과 취득세 293
04. 리모델링과 부가세 297
05. 리모델링 사업과 소득세(법인세) 301
심층분석 리모델링 후 주택과 건물을 임대한 경우의 세무상 쟁점 306
부록 1 신축 건축물 유형과 세무상 쟁점
01. 단독주택 신축과 세무상 쟁점 312
02. 다가구주택 신축과 세무상 쟁점 318
03. 다중주택(대학가 원룸) 신축과 세무상 쟁점 322
04. 도시형 생활주택 신축과 세무상 쟁점 326
05. 상가주택(주상복합) 신축과 세무상 쟁점 329
06. 전원주택(타운하우스)·농어촌주택 신축과 세무상 쟁점 335
07. 오피스텔 신축과 세무상 쟁점 339
08. 펜션 신축과 세무상 쟁점 344
09. 고시원 신축과 세무상 쟁점 348
부록 2 국세청 건설업과 부동산 공급업 업종 코드
국세청 건설업과 부동산 공급업 업종 코드 353

