









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


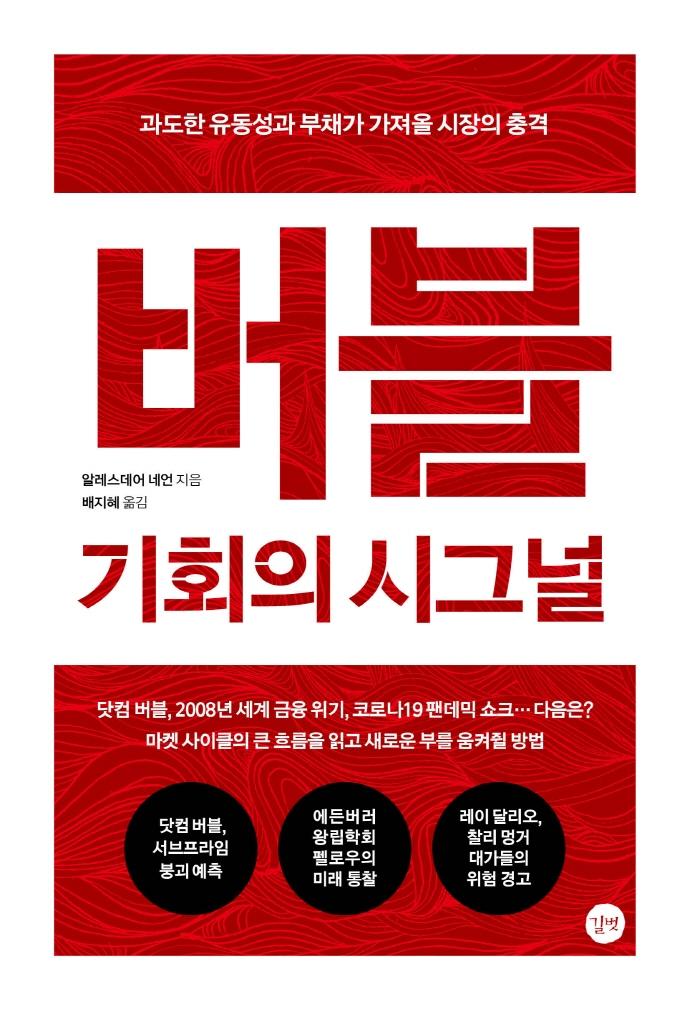





ISBN : 9791165219130 / 224쪽 140 x 205 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
자본주의학교
-
어비(송태민)
-
댄 왕
-
박소령
- 17,100
- 18,000
- 19,800
- 18,000



출판사 리뷰
○책 속으로
과거의 위기에서 볼 수 있는 공통된 특징은 과도하게 위험을 감수하려는 투자자가 늘고 자산 가격이 과열하는 조짐이 보였음에도 정부와 중앙은행이 빠르게 대처하지 못했다는 점이다. 윌리엄 마틴 전 연준 의장이 했던 유명한 말을 인용하자면 이들은 파티가 무르익기 전에 ‘펀치볼을 치우는 데’ 실패한 셈이다. 그 결과 원래 겪어야 했던 것보다 더 길고 힘든 숙취를 겪을 수밖에 없었다.
- Chapter 1 ‘이례적인 시대’ 중
여기에서 우리는 의문을 가져야 한다. 주식시장과 다른 자산의 높은 밸류에이션은 기록적으로 낮은 자본비용 탓으로 돌릴 수 있다고 하더라도, 현재의 금리가 과연 지속될 수 있을까? 주식 가격과 다른 자산의 가격이 비싼 이유가 낮은 채권 수익률 때문이라면, 논리적으로 채권 수익률이 오르면 당연히 주식 가격은 유지되기 어려울 것이다.
- Chapter 2 ‘후한 평가를 받는 시장’ 중
처음 부채가 2배가 되었던 이유는 세계 금융위기의 충격에서 벗어나 경기가 원활하게 돌아갈 수 있도록 즉각적인 지원을 쏟아부었기 때문이었다. 하지만 두 번째로 부채가 2배 늘어난 이유는 자산 가격이 하락하는 것을 막기 위한 지원 때문이었다는 것 말고는 달리 설명할 길이 없다. 양적 완화가 처음 고안되었을 때는 임시적인 수단이었지만 결론은 그렇지 않았다. 2020년 코로나19 팬데믹에 대한 즉각적인 반응으로 부채는 다시 한번 2배 증가했다.
- Chapter 3 ‘위험과 투기’
자산시장을 부정적으로 내다보는 그 어떤 시나리오에서도 내일 당장 시장이 급격히 하락하지는 않는다. 다만, 너무 늦기 전에 밸류에이션을 현실적으로 조성하기 위해 기반을 다시 다져야 한다는 경고를 전할 뿐이다. 시장이 한순간에 급격히 하락할지, 오랜 기간에 걸쳐 단계적으로 하락할지는 알 수 없다.
- Chapter 7 ‘과거로 보는 미래’
○추천사
오건영(《부의 대이동》, 《부의 시나리오》 저자)
‘거안사위居安思危(편안할 때도 위태로울 때의 일을 생각하라)’라는 말처럼 자산시장이 호황이더라도, 전망이 장밋빛이더라도 위기의 순간을 시나리오에 넣어놓는 것이 성공적인 투자의 좋은 시작점이 될 것이다.
제임스 그랜트(- <그랜츠 인터레스트 레이트 옵저버> 편집장)
그가 제시하는 전망은 투자자 여러분을 분명 두려움에 떨게 할 것이다. 부디 그 두려움이 자산을 지키기 위한 행동으로 이어지길 바란다. 혜안을 지닌 투자자가 전하는 시의적절한 경고를 기억하라.
맥퍼슨 경(전 영국 재무성 사무차관)
지금 이 시점의 자산시장에 던지는 그의 냉철한 분석은 주목할 가치가 있으며 이미 자산 가격이 적절한 수준으로 안착하기 힘든 상황에 처했다는 결론은 누구나 귀담아들어야 한다.
피터 워버튼(<이코노믹 퍼스펙티브> 이사)
이 책에서 우리 삶을 둘러싼 모럴해저드 환경의 실체를 훤히 드러내 폭로한다.

-
- 저자 : 알레스데언 네언

서문
Chapter 1. - 이례적인 적인 시대
현재 시장의 상황 - 새로운 현상이 아니다
문제의 핵심
광범위한 체계적 요인
Chapter 2. - 후한 평가를 받는 시장
시장을 모르거나 모른 체하거나
채권의 앞날
Chapter 3. 위험과 투기
잘못된 정책적 대응
부정적인 결과
자산 가격에 도사리는 위험
레버리지와 위험 감수
밈 주식
기업인수목적회사
암호화폐
NFT
하늘 아래 새로운 것은 없다
Chapter 4. 왜 변화해야 하는가
‘이번에는 다르다?’
지금은 새로운 시대인가?
믿기 힘든 공식 예측
지나치게 낙관적인 전망
무대 중앙으로 옮겨가는 정부 간섭
정치적으로 실현 가능한 조세 정책
Chapter 5. 경제 성장이 답인가
더 높은 경제 성장률을 달성하려면
인구
무역
인구 이동
생산성
앞으로의 경제 성장
Chapter 6. 향후 시장 시나리오
역사로부터 얻은 교훈
Chapter 7. 과거로 보는 미래
과거의 자산 가격을 보라
채권: 끓는 물 속의 개구리
주식: 주식 숭배의 탄생
우리 앞에 놓인 가시밭길
준비하라
감사의 글

