









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.



- 정가
- $70.00
- 판매가
-
$38.50
(45%↓)

- 적립금
- $0.77 (2%P)
- 출고예상일
- 2026년 10월 08일

- 재고수
- 인터넷(3)



평점 - · 리뷰 0

가능매장 : 신세계강남점


ISBN : 9791130312347 / 532쪽 188 x 257 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
조성호
-
권석만
-
천근아, 박정훈, 장지흠, 진재연, 이정한, 민윤기
-
마창석
- 29,700
- 26,100
- 22,500
- 22,500



출판사 리뷰

-
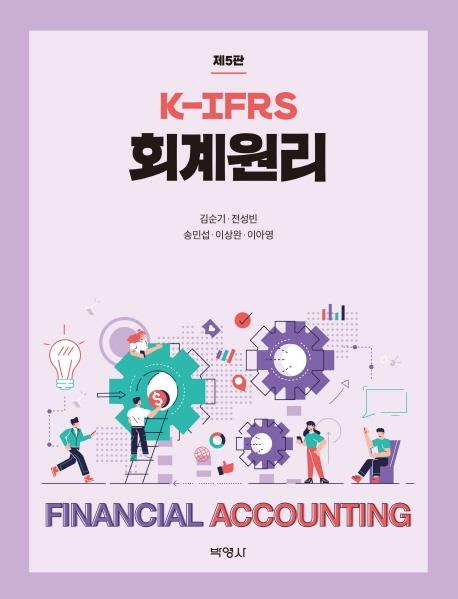
- 저자 : 김순기.전성빈.송민섭.이상완.이아영

회계는 회사의 경영활동과 관련된 이해당사자들이 합리적인 의사결정을 하는 데 도움이 되는 유용한 정보를 제공하는 것을 목적으로 한다. 경영환경이 급속도로 글로벌화되어 자본 거래는 실시간으로 국가 간에 이루어지고 있으며, 세계교역량도 빠른 속도로 증가하고 있다. 2008년 글로벌 금융위기, 2019년 Covid-19 팬데믹 사태에서 볼 수 있듯이 한 나라의 경제위 기가 다른 나라에 미치는 파급효과는 만만치 않다.
우리나라가 2011년부터 국제회계기준(IFRS)을 전면 도입한 지 10년이 경과하였다. K-IFRS는 큰 틀의 회계처리 원칙만을 제시하며 재무제표 작성자가 가장 적합한 회계처리를 자율적으로 선택하는 원칙중심의 회계처리를 강조하는 특징을 가진다. 원칙중심의 회계임에 도 불구하고 기업의 경제 환경이 변화하면서 회계 기준 역시 지속적으로 개정되어왔다. 2018 년 K-IFRS 제1115호 ‘고객과의 계약에서 생기는 수익’ 제정, 2019년 ‘재무보고를 위한 개념 체계’ 개정, 2020년 K-IFRS 제1116호 ‘리스’ 기준서 제정 등 기준서가 지속적으로 제·개정되 어 왔으며 제1104호 ‘보험계약’이 조만간에 개정되어 적용될 예정이다.
제4판까지는 개정된 회계기준서의 내용 중 회계원리 수준에서 적절한 내용을 반영하였 다. 제5판에서는 개정된 기준서를 실무에 적용하면서 새로이 드러났던 사항을 바탕으로 교과 서에서 충분히 반영되지 못한 사항을 중심으로 개정하였다. 새로운 개념체계와 수익기준서, 금융상품 기준서에 따라 자산 및 부채에 대한 내용을 가다듬었으며, 관련한 사례 내용도 소개 하고자 하였다. 또한 정보기술의 발전에 따라 불필요하다고 생각되는 내용은 삭제하 였다.
이 교과서는 모두 14개의 장으로 구성되어 있다. 우선 초반부인 제1장에서는 회계의 환 경과 회계정보의 역할을 설명하고 제2장에서는 재무상태표, 포괄손익계산서, 현금흐름표, 그 리고 자본변동표 등의 재무제표에 대하여 개괄적으로 설명하였다. 회계학을 처음 접하는 학 생들에게는 이 책의 초반부가 다소 추상적일 수 있다. 그러나 학생들에게 먼저 회계의 개념과 회계처리과정의 최종산출물인 재무제표를 설명함으로써 회계원리에서 공부하게 될 목표를 뚜렷하게 설정하고자 하였다. 제3장부터 제5장까지는 회계의 기본적인 복식부기 기록원리로부 터 최종보고서인 재무제표가 작성되기까지의 일련의 회계정보 산출과정을 설명하고 있다. 특 히 제4장에서는 수익과 비용의 인식에 있어서 현금기준과 발생기준의 대체적인 회계처리 방 법을 설명하고 발생기준의 중요성을 강조하였다.
제6장부터 제12장까지는 각론에 해당되며, 재무상태표의 자산, 부채 및 자본의 주요 구 성항목 순으로 기술하였다. 제6장부터 제9장까지는 자산을, 제10장과 제11장은 부채를, 그리 고 제12장은 자본에 대해 설명하였다. 제6장은 현금, 매출채권 등의 금융자산에 대해 설명한 다. 제7장은 금융자산 중 지분증권과 채무증권을 중심으로 금융자산의 분류 및 회계처리에 대해 설명하되, 주로 당기손익-공정가치측정금융자산을 중심으로 기술하였다. 또한 K-IFRS 적용시 주된재무제표는 별도재무제표가 아닌 연결재무제표라는 점을 감안하여 원리 수준에서 도 학생들이 연결재무제표의 개념을 이해할 수 있도록 간략히 소개하였다. 제8장은 기업의 주요 자산인 재고자산에 대한 회계처리를 기술하고, 제9장은 유형자산과 무형자산의 취득, 상각 및 처분에 대한 회계처리를 다루었다. 부채는 금융부채와 비금융부채로 구분되는데, 제 10장에서는 차입금, 매입채무, 사채 등 금융부채에 대한 회계처리를 설명하고, 화폐의 시간가 치개념을 소개하였다. 제11장에서는 충당부채 등의 비금융부채에 대한 회계처리를 설명하였 다. 제12장은 자본에 대한 회계처리를 다루었으며, 구체적으로 주식의 종류 및 발행, 배당의 종류 및 지급, 그리고 자기주식의 회계처리를 기술하고 자본변동표에 대한 소개도 하였다. 제 13장에서는 주요 재무제표 중의 하나인 현금흐름표의 중요성과 그 주요내용을 기술하고 작성 방법에 대해 설명하였다. 마지막으로 제14장은 재무제표가 주주나 채권자 등 정보이용자 입 장에서 어떻게 이용되는지를 보여주고 있다. 저자의 경험으로는 실무경험이 많은 대학원 학 생들에게는 이 주제가 아주 흥미롭게 받아들여지지만, 실무경험이 전혀 없는 학부학생들에게 는 다소 버거울 수 있으므로 대학원 학생들을 대상으로 할 때는 제5장의 회계순환과정이 끝난 다음에 제14장을 다루고, 학부생들이 대상일 때는 마지막에 다루는 것이 적절하다고 본다.
여느 때와 같이 이번 개정작업에서도 많은 분들의 도움을 받았다. 그동안 이 책을 교과서 로 사용해 주신 독자들에게 깊은 감사를 드리며 강의실에서 교과서로 채택해 주신 교수님들 에게 감사드린다. 그리고 본 교과서의 출판을 맡아 수고를 아끼지 않은 박영사 제위께도 각각 고마운 마음을 전한다.
2021년 2월

CHAPTER 01 회계란 무엇인가?
CHAPTER 02 재무제표
CHAPTER 03 기업거래의 측정과 기록
CHAPTER 04 기업이익의 측정
CHAPTER 05 회계순환과정
CHAPTER 06 금융자산(현금 및 수취채권)
CHAPTER 07 금융자산(유가증권)
CHAPTER 08 재고자산
CHAPTER 09 유형자산과 무형자산
CHAPTER 10 금융부채
CHAPTER 11 비금융부채
CHAPTER 12 자 본
CHAPTER 13 현금흐름표
CHAPTER 14 재무제표분석

