









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


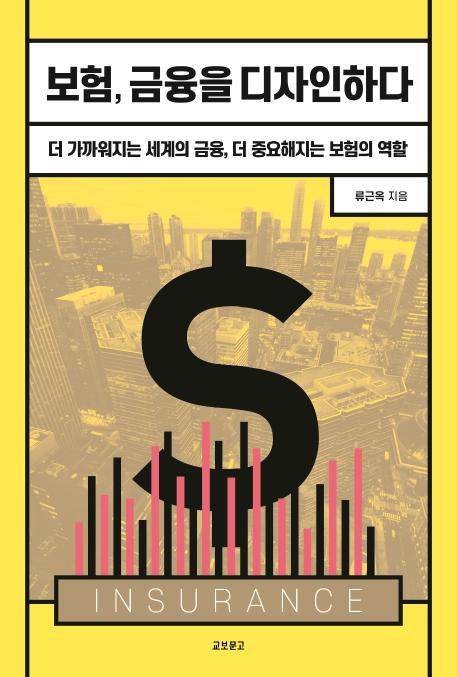





ISBN : 9791159099915 / 288쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
이석진
-
정지훈
-
터보832
- 27,000
- 21,600
- 25,200
- 19,800


출판사 리뷰

-
- 저자 : 류근옥

“오늘날 금융의 본질은 리스크 관리다.” 이 말은 노벨 경제학상 수상자 로버트 실러Robert Schiller가 한 말이다.
리스크 관리는 위험을 여러 사람이 공유해 분산시킴으로써 각 개인에게 돌아가는 피해의 충격을 최소화시키는 것이다. 이러한 리스크 관리는 전통적으로 가족 또는 씨족을 중심으로 금전 및 사회적 손실 문제를 함께 분담해 개인의 리스크를 줄여왔다. 그러나 가족이나 씨족은 규모가 너무 작아서 리스크를 분산시키는 데 한계가 있다. 그래서 개인의 리스크를 사회 전체 또는 시장 전체로 분산시킬 필요가 있었고 그 결과 금융 제도가 발달하게 되었다. 개인이나 기업의 사업 자금을 대형 금융기관에서 조달함으로써 사업 실패의 리스크를 사회로 분산시킬 수 있다. 이러한 리스크 분산 메커니즘은 보험의 원리에서 출발했다.
오늘날 금융에서는 투자나 보유 자산의 위험을 평가해 가격을 결정하는 것이 매우 중요한 일이다. 이러한 리스크 심사 과정은 앞서 설명한 것처럼 언더라이팅이라고 한다. 17세기 영국의 보험 태동에서 시작된 개념으로, 금융의 발전과 함께 은행의 대출 심사나 기업이 발행한 증권의 가치 평가에서도 유용하게 활용되고 있다. 22-23쪽
미국에서는 이미 프로그레시브Progressive, 올스테이트Allstate 등 자동차보험사들이 4차 산업혁명의 새로운 기술에 기초해 언더라이팅을 하는 상품을 제공하고 있다. 이러한 보험사들은 전통적인 위험 분류 기준(연령, 운전 경력) 대신 사물인터넷, 빅데이터 분석을 통해 운전자의 잘못된 운전 습관을 찾아내 개선을 요구한다. 게다가 사고 발생 자동 알림, 비적격 운전자 자동 확인, 도난차량 위치 알림 등을 통해 사고 대응 및 보상 프로세스를 혁신적으로 개선하고 운전자의 안전 운전을 유도한다. 대중교통 활용도가 높으면 보험료를 할인해주기도 한다. 4차 산업혁명 기술 덕분에 언더라이팅의 정확도가 높아지면 고의로 사고를 내기도 어렵고 함부로 운전하기도 어렵다. 아울러 보험 산업은 4차 산업혁명을 더욱 촉진하는 역할도 한다. 59쪽
다소 복잡한 수익 구조의 KIKO를 이해하려면 먼저 보험에 대한 지식이 필요하다. 보험은 가입자가 약관에 정한 사고로 손해를 입으면 보험금 청구권이 생기며, 청구금액은 사고로 입은 피해액이다. 그래서 피해가 크면 많은 보험금을 타고 피해가 적으면 적은 보험금을 받으며 보험에서는 이를 실제 손실(실손) 보상이라고 부른다. 보험의 이러한 수익, 즉 보험금 구조는 파생상품 중 하나인 풋옵션의 수익 구조와 같다. 그래서 금융을 공부한 사람들은 보험을 풋옵션이라고도 부른다.
풋옵션은 주가, 금리, 환율 또는 원유처럼 가격 변동이 큰 기초자산을 미리 정한 행사가격striking price으로 만기에 팔 수 있는 권리다. 따라서 풋옵션을 사서 보유하고 있는 사람은 해당 기초자산의 가격이 하락하면 하락할수록 옵션을 행사해 얻는 수익이 커진다. 반대로 풋옵션을 매도한 사람은 해당 기초자산의 가격이 미리 정해놓은 행사가격 이하로 하락하면 매수자가 권리를 행사하므로 손해가 발생한다.
풋옵션의 매수자는 보험 가입자에 해당하고 매도자는 보험회사에 해당한다. 170-171쪽

서문
PART 1 오해 속에 성장하는 보험
1. 보험은 흙 속의 진주
2. 보험의 본질과 가치
3. 워런 버핏이 발견한 보험
4. 보험경제학의 아버지
5. 노벨 경제학상 수상자가 본 보험
6. 핀테크를 견인하는 보험
7. 가계의 금융자산과 보험의 강세
8. 외로운 노후생활의 친구
9. 인간의 행복과 보험
PART 2 보험의 가치와 사명
1. 보험은 도박인가
2. 보증보험과 신용 창출
3. 중소기업을 살리는 채권보험
4. 보험은 국제무역의 동반자
5. 곰탕의 고기와 보험금
6. 미국도 샘내는 한국의 건강보험
PART 3 은행의 금융 중개와 한계
1. 은행의 자금 중개와 가치
2. 돈, 은행, 그리고 보험의 연계 발전
3. 금리보험과 통화정책
4. 금융 버블과 예금보험
5. 보험은 은행 대출의 동반자
6. 은행의 환율보험과 사기 논쟁
PART 4 증권시장과 보험의 융합
1. 증권시장의 이해와 보험 기능
2. 금융시장의 오이디푸스 편견
3. 신뢰도 중요한 자본이다
4. 주식시장을 성장시킨 퇴직연금
5. 옵션과 보험의 융합
6. 증권시장을 이용한 보험 리스크 관리
7. 국가 파산도 막아주는 보험성 국채
PART 5 보험의 사회 경제적 공헌들
1. 보험의 공헌들
2. 국민의 안전, 평안 및 보장 증진
3. 금융시장의 안정화에 공헌
4. 지역 및 국가 경제 발전에 기여
5. 정부와 납세자의 재정 부담 경감
찾아보기

