









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.




- 정가
- $28.00
- 판매가
-
$15.40
(45%↓)

- 적립금
- $0.31 (2%P)
- 출고예상일
- 2026년 10월 07일




평점 - · 리뷰 0

가능매장 : 신세계강남점, 롯데스타시티점


ISBN : 9791162999752 / 244쪽 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-
아쉴 음벰베
-
조은주
-
장강명
- 21,600
- 22,500
- 23,400
- 18,000



반디앤루니스 리뷰
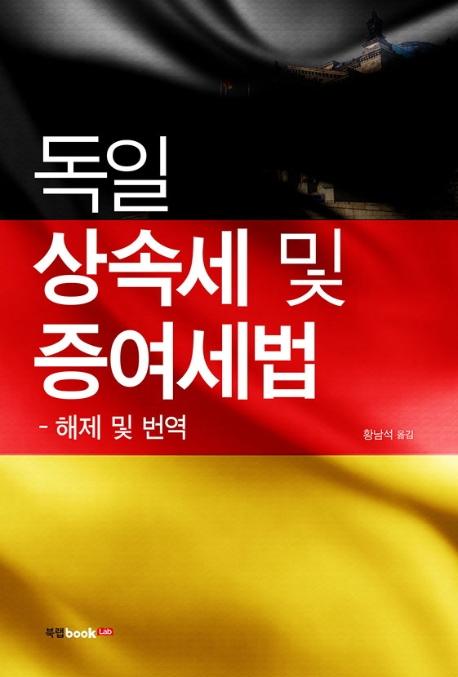
현재 학계의 연구상황을 보면 주요 국가의 상속세 및 증여세에 관한 비교 연구가 제대로 이루어지지 않고 있다. 역자는 이러한 상황에 문제의식을 갖고 비교법적 연구에 도움이 되기 위해 현행 독일 상속세 및 증여세법을 해설하고 전문을 번역했다. 상속제도가 개별 문화의 특수성을 반영한다는 점에서 현 비교 연구 상황이 이해 가는 측면이 있기는 하지만, 반대로 증여제도의 경우 보편성을 갖고 있기 때문에 여전히 비교법적 고찰의 필요성이 있다고 본다. 우리나라의 상속세 및 증여세법을 연구하는 이들에게 이 책이 많은 도움이 될 것이다.
출판사 리뷰
책 속으로 이 책은 2019년 1월 현재 독일에서 적용되고 있는 독일의 현행 상속세 및 증여세법을 소개하고 그 전부를 번역한 것이다. 종래 우리나라의 「상속세 및 증여세법」 연구 경향을 보면 일본법을 제외하고는 비교법적 시각에서의 검토가 상대적으로 미약하였던 것으로 생각된다. 상속제도가 개별 문화의 특수성을 반영한다는 점에서 그런 현상이 이해 가는 측면이 있기는 하지만 반대로 증여제도의 경우 보편성을 갖고 있기 때문에 여전히 비교법적 고찰의 필요성이 있다고 본다. 현재 학계의 연구상황을 보면 주로 비교의 대상이 되는 주요 국가의 상속세 및 증여세에 관한 현행 법전의 번역조차 이루어지지 않고 있다. 역자는 그런 문제의식에서 한국세무사회에서 펴내는 「계간 세무사」에 2018년 1년 동안 독일 「상속세 및 증여세법」의 해제 및 번역을 게재하였다. 이 책은 그 결과물을 모으고 그 이후의 개정 사항을 보완한 것이다. 이 작업은 비교법적 시각의 확보라는 차원에서 의미를 갖게 될 것으로 생각한다. - 4쪽, 역자 서문 중에서

-
- 저자 : 황남석

이 책은 2019년 1월 현재 독일에서 적용되고 있는 독일의 현행 상속세 및 증여세법을 소개하고 그 전부를 번역한 것이다. 종래 우리나라의 「상속세 및 증여세법」 연구 경향을 보면 일본법을 제외하고는 비교법적 시각에서의 검토가 상대적으로 미약하였던 것으로 생각된다. 상속제도가 개별 문화의 특수성을 반영한다는 점에서 그런 현상이 이해 가는 측면이 있기는 하지만 반대로 증여제도의 경우 보편성을 갖고 있기 때문에 여전히 비교법적 고찰의 필요성이 있다고 본다.
현재 학계의 연구상황을 보면 주로 비교의 대상이 되는 주요 국가의 상속세 및 증여세에 관한 현행 법전의 번역조차 이루어지지 않고 있다. 역자는 그런 문제의식에서 한국세무사회에서 펴내는 「계간 세무사」에 2018년 1년 동안 독일 「상속세 및 증여세법」의 해제 및 번역을 게재하였다. 이 책은 그 결과물을 모으고 그 이후의 개정 사항을 보완한 것이다. 이 작업은 비교법적 시각의 확보라는 차원에서 의미를 갖게 될 것으로 생각한다.
- 4쪽, 역자 서문 중에서

차례
역자 서문
제1부 해제
제1장 독일 상속세 및 증여세 개관 / 11
제2장 독일상증법의 연혁 / 16
제2부 번역
제1장 납세의무 / 16
제1조 납세의무의 발생원인 / 18
제2조 인적 납세의무 / 18
제3조 사망을 원인으로 하는 재산취득 / 23
제4조 부부재산공동제(Gutergemeinschaft)의 존속 / 29
제5조 부가이득공동제 / 31
제6조 선순위상속과 후순위상속 / 35
제7조 생전증여(Schenkungen unter Lebenden) / 38
제8조 부담부증여 / 48
제9조 납세의무의 성립 / 48
제2장 가치평가 / 54
제10조 과세대상이 되는 취득 / 54
제11조 평가기준일 / 65
제12조 평가 / 65
제13조 비과세 / 68
제13a조 사업재산, 농림업, 물적회사 지분에 관한 비과세 / 99
제13b조 과세특례 대상 재산 / 131
제13c조 과세특례 대상 재산의 대량 취득시 특례평가감 / 162
제13d조 주거목적으로 임대된 토지의 비과세 / 165
제3장 세액의 계산 / 169
제14조 이전(以前) 취득자산의 고려 / 169
제15조 조세등급 / 172
제16조 공제액 / 177
제17조 특별부양공제액 / 180
제18조 회비의 비과세 / 183
제19조 세율 / 184
제19a조 기업재산, 농림업사업, 물적회사의 지분에 관한 경감세율 / 186
제4장 세액의 확정 및 징수 / 192
제20조 납세의무자 / 192
제21조 외국상속세의 세액공제 / 196
제22조 하한액 / 201
제23조 연금, 사용권 및 급부에 관한 과세 / 201
제24조 제1조 제1항 제4호의 경우 납세의무의 분할납부 / 203
제25조 삭제 / 203
제26조 가족재단이나 사단의 해산시 세액감면 / 204
제27조 동일재산에 관한 다중 취득 / 205
제28조 납부기한의 연장 / 207
제28a조 특례평가감의 필요성검사 / 211
제29조 특별한 경우 납세의무의 소멸 / 223
제30조 취득의 신고 / 227
제31조 조세신고(Steuererklarung) / 230
제32조 대표자에 대한 부과확정통지서(Steuerbescheid)의 발송 / 234
제33조 재산보호인(Vermogensverwahrer), 재산관리인(Vermogensverwalter), 보험회사(Versicherungsunternehmen)의 신고의무 / 235
제34조 재판소, 행정기관, 공무원 및 공증인의 신고의무 / 238
제35조 지역적 관할 / 240

