









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


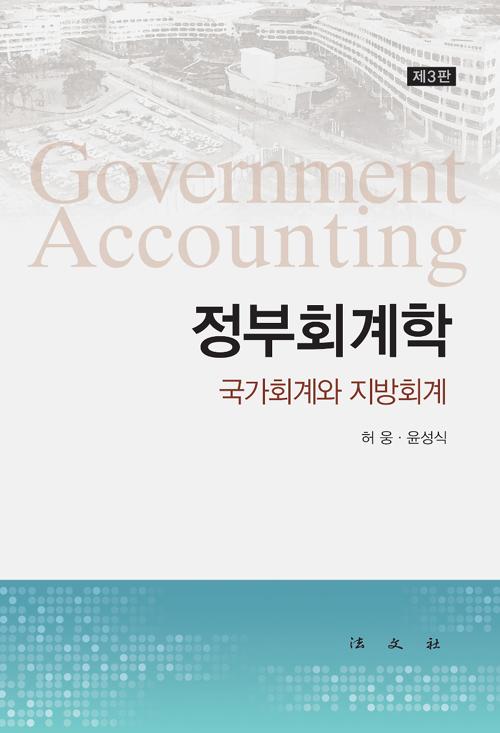





ISBN : 9788918123738 / 448쪽 188 x 257 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-
한정수(세상학개론)
-
미국 주식 인사이더
-
자본주의학교
- 21,600
- 21,600
- 19,800
- 17,100


출판사 리뷰
서문
개정판이 발행된 이후 4년간 한국의 정부회계는 많은 발전과 변화가 있었다. 우선 국가자산 2,000조원 시대가 시작되었다. 발생주의 정부회계제도에 근거한 연금충당부채의 인식은 공무원연금 개혁을 촉발시키는 계기를 가져 왔다. 국가회계예규의 전면적인 개편에 따라 문단식 회계규정으로 개선이 이루어졌다. 지방회계법 제정으로 인해 지방회계제도의 전반적인 정비가 이루어졌다. 정권교체에 따른 정부조직법 개정으로 인한 중앙관서의 신설, 통합, 폐지 역시 정부회계 관점에서는 중요한 사건이었다. 국제공공부문회계기준위원회(IPSASB)에 처음으로 한국인 위원이 선정되어 한국의 정부회계 위상이 높아졌다. 무엇보다도 정보이용자인 국민에게 좀 더 쉬운 방법으로 국가회계 및 지방회계 정보를 제공할 수 있도록 공시시스템이 상당히 개선되었다.
이러한 많은 제도적인 변화를 반영하기 위해 제3판에서는 다음과 같은 사항을 수정·보완하였다.
첫째, 정부조직법 및 회계·기금별 설치 법령의 개정, 국가회계예규의 전면적인 개편 및 지방회계법 제정으로 인한 지방회계제도의 전면적인 정비 등 정부회계 관련제도적인 변화 내용을 전부 반영하였다.
둘째, 국가회계에서의 관리전환 회계처리 개정, 지방회계에서의 사용수익권 개념도입 등 현재까지 적용되는 회계기준 내용으로 전부 수정하였다.
셋째, 국가회계기준과 지방회계기준을 부록으로 실어서 언제라도 참고할 수 있도록 하였다.
넷째, 제2판의 오류 사항을 수정하고, 과거 사례를 최신 사례로 보완하였다.

-
- 저자 : 허웅, 윤성식

개정판이 발행된 이후 4년간 한국의 정부회계는 많은 발전과 변화가 있었다. 우선 국가자산 2,000조원 시대가 시작되었다. 발생주의 정부회계제도에 근거한 연금충당부채의 인식은 공무원연금 개혁을 촉발시키는 계기를 가져 왔다. 국가회계예규의 전면적인 개편에 따라 문단식 회계규정으로 개선이 이루어졌다. 지방회계법 제정으로 인해 지방회계제도의 전반적인 정비가 이루어졌다. 정권교체에 따른 정부조직법 개정으로 인한 중앙관서의 신설, 통합, 폐지 역시 정부회계 관점에서는 중요한 사건이었다. 국제공공부문회계기준위원회(IPSASB)에 처음으로 한국인 위원이 선정되어 한국의 정부회계 위상이 높아졌다. 무엇보다도 정보이용자인 국민에게 좀 더 쉬운 방법으로 국가회계 및 지방회계 정보를 제공할 수 있도록 공시시스템이 상당히 개선되었다.
이러한 많은 제도적인 변화를 반영하기 위해 제3판에서는 다음과 같은 사항을 수정·보완하였다.
첫째, 정부조직법 및 회계·기금별 설치 법령의 개정, 국가회계예규의 전면적인 개편 및 지방회계법 제정으로 인한 지방회계제도의 전면적인 정비 등 정부회계 관련제도적인 변화 내용을 전부 반영하였다.
둘째, 국가회계에서의 관리전환 회계처리 개정, 지방회계에서의 사용수익권 개념도입 등 현재까지 적용되는 회계기준 내용으로 전부 수정하였다.
셋째, 국가회계기준과 지방회계기준을 부록으로 실어서 언제라도 참고할 수 있도록 하였다.
넷째, 제2판의 오류 사항을 수정하고, 과거 사례를 최신 사례로 보완하였다.

제?1?장 재정과 정부회계
제?2?장 복식부기·발생주의 정부회계와 원가계산의 기초
제?3?장 한국의 정부회계 환경
제?4?장 정부회계 결산절차와 정부결산보고서
제?5?장 정부자산과 정부부채의 이해
제?6?장 정부회계 재무제표의 주요 항목별 해설
제?7?장 정부회계감사와 성과평가
■ 부 록
?국가회계기준에 관한 규칙
?지방자치단체 회계기준에 관한 규칙

