









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


금융공학으로 R 마스터하기 R로 거래전략을 최적화하고 내 손으로 위기 관리 시스템
원제 : Mastering R for Quantitative Finance
시리즈 :
에이콘 데이터 과학 시리즈
[54]
에디나 벨린게르 외 저 | 김지영 역 | 에이콘출판 | 2018년 07월
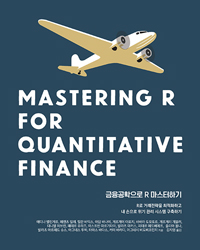





ISBN : 9791161751528 / 408쪽 188 x 235 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
댄 왕
-
-
터보832
- 27,000
- 19,800
- 21,600
- 19,800



- [시리즈] 에이콘 데이터 과학 시리즈 [54]

출판사 리뷰
★ 이 책에서 다루는 내용 ★ ? 많이 사용하는 금융 데이터 분석 ? 공적분, VAR, GARCH, APT, 블랙 숄즈, 마그레이브, 로그 옵티멀, 중심-주변, 전염 같은 이론 모델의 구축과 조정, 테스트, 구현 ? R로 빅 데이터, 이산 헤징, 거래 비용 등과 관련된 실제 금융 문제 해결 ? 시뮬레이션 테크닉 발견과 분석 수식이 없을 경우의 적용 ? 위험 선호도에 맞춘 성공적인 차익거래, 추측, 헤징 전략 생성 ? 시장 요인과 포트폴리오에 미치는 영향 간의 관계 이해 ? 거래 전략의 정확성과 비용 간의 균형 평가 ★ 이 책의 대상 독자 ★ 이 책은 기본 금융 개념에 익숙하며 프로그램 경험이 있는 독자를 대상으로 한다. 하지만 정량 금융을 이미 알고 있거나 R 프로그래밍 경험이 있다고 하더라도 이 책을 통해 배울 수 있는 바가 있을 것이다. 이미 이 중 한 가지 주제의 전문가라면, 이 책은 다른 주제를 쉽게 배울 수 있도록 도와준다. 하지만 모든 장들을 완벽하게 익히려면 정량 금융을 중간 레벨 정도로 알고 있을 필요가 있으며, 또한 R에 대한 어느 정도의 지식이 필요하다. ★ 이 책의 구성 ★ 1장, ‘시계열 분석’에서는 공적분(cointegration(structural))과 벡터 자기 회귀 모델(vector autoregressive Models), 임펄스-응답 함수(impulse-response functions), 변동성 비대칭 GARCH 모델(volatility modeling with asymmetric GARCH models), 정보 반응 곡선(news impact curves) 같은 중요한 개념을 다룬다. 2장, ‘요인 모델’에서는 다요인 모델을 구축하고 구현하는 방법을 소개한다. 주요인 분석(principal component analysis)을 통해 자산 수익률을 설명하는 5개의 독립된 요인을 판별한다. 예제로 파마와 프렌치 모델(Fama and French model)을 실제 시장 데이터셋으로 재현한다. 3장, ‘거래량 예측’에서는 일별 거래량 예측 모델(intraday volume forecasting model)을 다루며, DJIA 인덱스 데이터를 이용해 R로 구현한다. 이 모델은 거래량 대신 회전율(turnover)을 사용했으며, 동적 요인에서 계절 요인(seasonal components)을 분리했다. 그리고 이 두 가지를 독립적으로 예측했다. 4장, ‘빅데이터 ? 고급 분석’에서는 R을 이용해 오픈소스 데이터에 접근해 큰 데이터셋에서 여러 분석을 실행한다. 예제로 K-평균 군집(K-means clustering)과 선형 회귀 분석 모델(linear regression model)을 빅데이터에 적용한다. 5장, ‘FX 파생 상품’에서는 파생 상품 프라이싱을 위한 블랙 숄즈 모델(Black-Scholes model)을 일반화한다. 블랙 숄즈 모델의 확장인 마그레이브 수식(Margrabe formula)을 프로그래밍해 주식 옵션과 환율 옵션, 교환 옵션 퀀토 옵션을 프라이싱한다. 6장, ‘금리 파생 상품과 모델’에서는 이자율 모델과 이자율 파생 상품에 대한 개요를 제공한다. 블랙 모델은 캡(cap)과 캐플릿(caplet)을 프라이싱할 때 사용한다. 또 바시첵(Vasicek)이나 CIR과 같이 이자율 모델도 소개한다. 7장, ‘이색 옵션’에서는 이색 옵션을 소개하며, 이색 옵션과 평범한 바닐라 옵션 간의 관계를 설명한다. 그리고 파생 상품 프라이싱 함수에 대한 그릭 추정을 다룬다. 이색 옵션 중 하나인 더블-노-터치 바이너리 옵션(Double-No-Touch(DNT) binary option)을 자세하게 다룬다. 8장, ‘최적 헤지’에서는 파생 상품을 헤지할 때 일어날 수 있는 실질적인 문제를 분석한다. 여기서는 포트폴리오를 재정렬하는 이산 시간(discrete time)과 거래 비용으로 인한 문제를 다룬다. 헤지 전략을 발견하기 위해 다른 수치 최적 알고리즘(numerical-optimization algorithms)을 사용한다. 9장, ‘기본적 분석’에서는 기본적 기초에 근거한 투자 전략을 구축하는 방법을 다룬다. 최고의 실적을 내는 주식을 선택하기 위해, 과거 성과에 따라 회사의 클러스터를 생성하고, 의사 결정 나무(decision tree)로 초과 성과 회사를 분리해낸다. 이를 바탕으로 주식 결정 규칙을 정의하고 백테스트(backtest)한다. 10장, ‘기술 분석과 뉴럴 네트워크, 로그옵티멀 포트폴리오’에서는 기술적 분석뿐 아니라 뉴럴 네트워크와 로그옵티멀 포트폴리오와 같은 관련된 전략을 개략적으로 설명한다. 단일 자산(비트코인)의 가격을 예측하거나 트레이딩 타이밍의 최적과 포트폴리오(NYSE 주식) 분배와 같은 문제들도 다룬다. 11장, ‘자산과 부채 관리’에서는 R을 이용해 은행의 자산과 부채를 관리하는 과정을 살펴본다. 데이터 생성, 이자율 리스크의 측정과 리포트, 유동성 리스크 관리, 비만기 예금을 다룬다. 12장, ‘자본 적정성’에서는 바젤 협정(Basel Accords)의 규정에 대해 간략하게 소개한다. 그리고 은행의 자본 적정성을 결정하기 위해 과거 데이터와 델타-노멀(delta-normal), 몬테-카를로(Monte-Carlo) 시뮬레이션 방법을 이용해 최대 예상 손실액(value-at-risk)을 계산한다. 13장, ‘시맨틱 리스크’에서는 금융 시스템에 영향을 미치는 주요 금융 기관을 식별하기 위해 네트워크 이론(network theory)에 바탕을 둔 두 가지 방법, 중심-주변 모델(core-periphery model)과 전염 모델(contagion model)을 소개한다.

-
- 저자 : 에디나 벨린게르 외

-
- 역자 : 김지영

★ 지은이의 말 ★
『R과 만나는 금융공학』의 속편으로 정량 금융에서 R을 이용한 모델 구축을 좀더 심도 있게 배우고 싶어하는 독자를 위한 책이다. 이 책에서는 경험 금융(1~4단원), 금융공학(5~7단원), 트레이딩 전략의 최적화(8~10단원), 은행 관리(11~13단원)와 같은 새로운 주제를 다룬다.
★ 옮긴이의 말 ★
R은 오픈소스 프로그램으로 통계 및 데이터 마이닝을 비롯해 여러 분야에서 사용되고 있다. 하지만 금융 분야에서의 활용은 의외로 잘 알려져 있지 않은 것 같다. 이 책은 금융 이론의 수학적 개념을 살펴봄과 동시에 통계 언어로 알려진 R을 활용해 실제 데이터에 모델을 적용함으로써 금융 모델을 좀 더 쉽게 이해하는 데 도움을 준다. 1장부터 차근차근 따라 하다 보면 직접 금융 모델을 구축하고 프로그래밍하는 것이 어렵지 않게 느껴질 것이다. 이론 이해와 모델 구현을 통해 독자들이 R과 금융 모델에 좀 더 쉽게 접근할 수 있게 되길 기대한다.

1장. 시계열 분석
__다변량 시계열 분석
____공적분
____벡터 자기회귀 모델
________VAR 구현 예제
____VAR와 VECM의 공적분
__변동성 모델링
____패키지를 이용한 GARCH 모델링
________표준 GARCH 모델
______지수GARCH 모델
________임계GARCH 모델
____시뮬레이션과 예측
__요약
__참고문헌
2장. 요인 모델
__차익 거래 프라이싱 이론
____APT의 구현
____Fama-French 의 세 가지 요인 모델
__R 모델링
____데이터 선택
____주성분 분석을 이용한 APT 추정
____파마-프렌치 모델 추정
__요약
__참고문헌
3장. 거래량 예측
__동기
__거래의 강도
__거래량 예측 모델
__R 구현
____데이터
____데이터 로딩
____계절 요인
____AR(1) 추정과 예측
____SETAR 추정과 예측
____결과 해석
__요약
__참고문헌
4장. 빅데이터 - 고급 분석
__오픈소스에서 데이터 불러오기
__R을 활용한 빅데이터 분석
__빅데이터의 K-평균 클러스터
____빅매트릭스 로딩
____빅데이터 K-평균 군집 분석
__빅데이터의 선형 회귀 분석
____빅데이터 로딩
____더 큰 데이터에 선형 회귀 모델 적합하기
__요약
__참고문헌
5장. FX 파생 상품
__용어와 표기법
__통화 옵션
__교환 옵션
____2차원 위너 프로세스
____마그레이브 수식
____R의 적용
__퀀토 옵션
____콜 퀀토에 대한 가격 결정 수식
____R에서 콜 퀀토 가격 책정하기
__요약
__참고문헌
6장. 금리 파생 상품과 모델
__블랙 모델
____블랙 모델을 이용한 캡의 가격 결정
__바시첵 모델
__The Cox-Ingersoll-Ross model
__이자율 모델의 변수 추정
__SMFI5 패키지 사용하기
__요약
__참고문헌
7장. 이색옵션
__일반적 가격 프라이싱 접근법
__동적 헤징의 역할
__R이 도움을 줄 수 있는 방법
__바닐라보다 넓게 한눈에 보기
__그랙 - 바닐라와 다시 연결
__더블 노 터치 옵션의 프라이싱
__더블 노 터치 옵션을 프라이싱하는 또 다른 방법
____더블 노 터치 옵션의 일생 - 시뮬레이션
__구조화된 상품에 내재된 이색 옵션
__요약
__참고문헌
8장. 최적 헤징
__파생 상품 헤징
____파생 상품의 시장 리스크
____정적 델타 헤지
____동적 델타 헤지
____델타 헤지 성과 비교
__거래 비용이 있을 경우 헤지
____해지의 최적화
____고정 거래 비용의 경우 최적 헤지
____상대 거래 비용의 경우 최적 헤지
__추가 확장
__요약
__참고문헌
9장. 기본적 분석
__기본 분석의 기초
__데이터 수집
__관계 드러내기
__여러 변수 포함
__투자 목표 분리
__분류 규칙 설정
__백테스팅
__특정 산업 투자
__요약
__참고문헌
10장. 기숙 분석과 뉴럴 네트워크, 로그옵티멀 포트폴리오
__시장 효율성
__기술 분석
____TA 툴킷
____시장
____차트 그리기 - 비트코인
____빌트인 인디케이터
________SMA와 EMA
________RSI
________MACD
____캔들 패턴: 키 전환
____시그널 평가와 포지션 관리
____돈 관리에 대한 한 마디
____정리
__뉴럴 네트워크
____비트코인 가격 예측
________전략 평가
__로그옵티멀 포트폴리오
____보편적이고 일관적인 비모수 투자 전략
____전략 평가
__요약
__참고문헌
11장. 자산과 부채 관리
__데이터 준비
____처음 보는 데이터 소스
____현금 흐름 생성 함수
____현금 흐름 준비
__이자율 리스크 측정
__유동성 리스크 측정
__비만기 예금 모델링
____예금 이율 모델
____비만기 예금의 정적 복제
__요약
__참고문헌
12장. 자본 적정성
__바젤 협약의 원칙
____Basel I
____Basel II
________최소 요구 자본
________감독 당국의 검토
________투명성
____Basel III
__리스크 척도
____분석적 VaR
____과거 VaR
____몬테-카를로 시뮬레이션
__위험 카테고리
____시장 위험
____신용 위험
____운영 위험
__요약
__참고문헌
13장. 시스템 리스크
__시스템 리스크의 간단 요약
__예제에 사용된 데이터셋
__중심-주변부 분해
____R로 구현
____결과
__시뮬레이션 방법
____시뮬레이션
____R 구현
____결과
__가능한 해석과 제안
__요약
__참고문헌

