









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


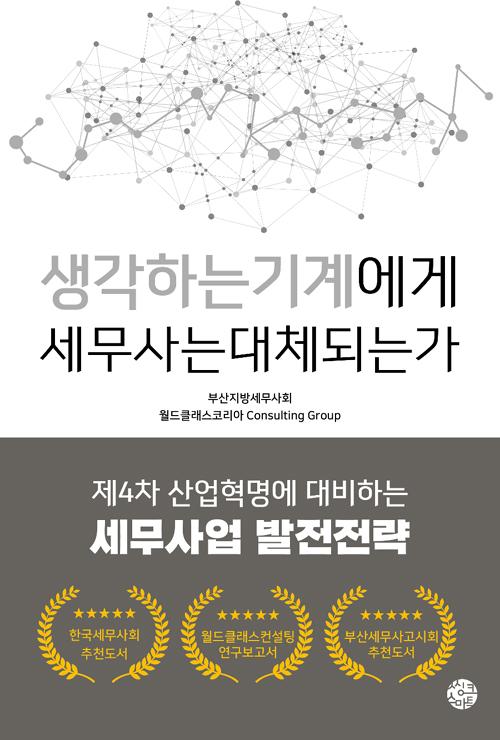





ISBN : 9788965291848 / 352쪽 / 669g / 152 x 225 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
-
박소령
-
대릴 페어웨더
-
자본주의학교
- 21,600
- 18,000
- 17,820
- 17,100


출판사 리뷰
“4차 산업혁명시대에 일자리 논란을 잠재우고,
파괴적인 전환의 시대에 세무서비스의 미래를 밝혀주는”
SF 소설가 윌리엄 깁슨은 80년대 초반 “미래는 이미 와 있다. 단지 널리 퍼져있지 않을 뿐이다”라고 말했다. 미래 유비쿼터스 전환시대를 예고한 것이다. 문제는 이 파괴적 전환시대에 사라지는 일자리에 대한 논란이었다. 세무사라는 직업도 위험하다는 예상이 꽤 설득력을 얻고 있다. 본서는 소위 세무 4.0시대에 인공지능이 세무서비스에 어떤 영향을 미칠 것인지를 실제 사례를 들어 예측하고 있다. 또한 이미 타업계에서 실시되고 있는 인력 대체 현황도 4차 산업혁명의 프리즘으로 설명하고 있다. 먼저 세무사업 전망에서는 예상대로 직업, 수입, 사회적 만족도가 줄어들고 있는 것으로 나타났다. 생존전략 및 발전전략에서는 단순 기장대리 업무에서 탈피하여 조세소송이나 세법의 해석, 적용에 있어 법률적 전문화와 독점화가 필요하다는 것을 강조하였다. 절세 상담, 컨설팅 등의 미개척 분야로의 확장도 권장하였다. 아울러 4차 산업혁명에 맞추어 통합서비스를 구상하기도 하고, 세무사 자격시험에 인문학적 소양이나 빅데이터, 인공지능 시험과목 확대 들의 과감한 제도 개선을 제시하기도 하였다.
‘4차 산업의 미래의 일자리’는 먼 미래의 이야기도 아니고 허공의 담론도 아니다. 이러한 측면에서 감히 일독을 권한다.
“시장을 나눠라! 변방을 주목하라!”
새로운 전략이다. 그래야 전술이 생긴다. 세무사들이 기존의 틀에서 벗어나야 파고들어갈 수 있는 새로운 시장이 열린다. 세무사 시장은 중심 시장과 변방 시장으로 나눌 수 있다. 중심 시장은 기장, 조정 등 직역 시장(타 자격사와의 갈등 시장)이며, 동시에 같은 세무사들 간의 경쟁 시장이다. 이 책에서는 주로 중심 시장의 변화를 이야기했다. 중심 시장에는 ‘생각하는 기계’가 도입될 것임을 예고했다. 신입이든 경력 세무사든 새로운 것을 고객에게 제안하지 못한다면 고객과 협상할 수 있는 옵션은 ‘가격 할인’과 ‘무상 서비스’뿐이다. 이제 서서히 세무사의 역할에 대한 재해석이 필요하다. 세무사는 세무 대행자에서 사업자의 조력자(컨설턴트)로 리포지셔닝해야 한다. 세무지식 위주의 조력자에 안주해서는 안 된다. 세무지식을 기반으로 한 경영 전반 조력자로 재해석 되어야 한다. 예전에는 하지 않아도 되는 일을 하는 것이 아니라, 고객의 입장에 서서 예전에는 받을 수 없던 서비스를 제공해야 한다는 뜻이다. 변방 시장을 주목해야 한다는 이유가 여기에 있다.
“영업을 배우고 협업하라!”
세무사들은 영업을 배워야 한다. 영업이란 마케팅적 사고를 말한다. 설득, 협상, 제안 역량을 키워야 한다. ‘생각하는 기계’가 대체할 수 없는 협상 커뮤니케이션 역량을 키워야 한다. 그리고 콜라보(네트워크 확장)를 통해 다양한 서비스 메뉴판을 준비해야 한다. 자금, 제테크, 노무를 기반으로 하는 인사, 경영, 마케팅에 대한 자문 서비스, 지구 반대편까지 연결하는 해외수주를 비롯해 해외법인설립과 국내외의 각종 인증 서비스, 경영승계와 기업지배구조 등 경영 전반에 대한 서비스가 준비되어 있어야 한다. 또한 기존의 세무사가 무상으로 제공했거나 주분야가 아니었던 재무적 서비스(주식 이동, 가업승계, 가지급금, 경리 대행 등) 또한 새롭게 디자인하고 포장해야 한다. 끝까지 함께하는 참여형 자문(PDCA_Plan, Do, Check, Action)방식은 이제 컨설팅의 기본이다.
5% 개선하는 것보다 95% 개선하는 것이 때론 쉽다. 완전히 다른 전략을 선택하기 때문이다. 부산지방 세무사회를 통해 시작된 이 인연이, 세무사들의 변화를 이끌어내는 촉매이자 시작점이 되기를 간절히 바란다.

-
- 구분 : 저서
- 이름 : 맹명관
- 국적 : 대한민국
- 직업 :
- 분류 : 문학가 , 경제/경영/자기계발 저자 , 기타
- 인기지수 [178]
-


-
- 구분 : 저서
- 이름 : 부산지방세무사회
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [8]
-
- [최근저서]전체보기
- 생각하는 기계에게 세무사는 ...
-
- 구분 : 저서
- 이름 : 월드클래스코리아
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [8]
-
- [최근저서]전체보기
- 생각하는 기계에게 세무사는 ...
-
- 구분 : 저서
- 이름 : 나동환
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [8]
-
- [최근저서]전체보기
- 생각하는 기계에게 세무사는 ...
-
- 구분 : 저서
- 이름 : 유승희
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [8]
-
- [최근저서]전체보기
- 생각하는 기계에게 세무사는 ...

P.103 : 1장 ‘세무사 제도와 세무사업의 현황-세무대리인 제도의 문제점 및 시사점’ 중에서
세무대리인의 수는 매년 증가해 왔으며, 이미 공급 과잉 상태라고 판단된다. 치열한 경쟁으로 인해 세무대리 위탁자의 입지는 강해진 반면, 수임자인 세무대리인의 중립성·공평성·독립성은 갈수록 약화되었다. 세무대리 위탁자의 정당하지 못한 요구에 동조할 가능성도 높아졌다.
P.245 : 2장 '제4차 산업혁명의 세무사업-인공지능과 세무사업’ 중에서
이미 세무사 및 공인회계사 자격증 보유자의 증가비율이 개인 및 법인사업체의 증가비율을 초과하였고, 기장대리 서비스 시장의 개방 압력 등으로 기장대리 서비스 시장은 과열 상태이다. 세무사의 주요 수입원 중 하나인 기장대리수수료가 30년 가까이 동결되고, 기장료 덤핑에 심지어 5만원 수준의 저가 기장도 나오고 있는 형편이다.


추천사 ? 04
머리말1 ? 10
머리말2 ? 13
프롤로그 ? 25
1장 세무사 제도와 세무사업의 현황
1. 세무사 제도와 세무사의 법적 지위 ? 33 ?
세무사 제도의 변천과정 / 세무사의 법적 지위 ?
2. 세무사의 자격 취득과 업무 ? 40
자격제도/시험과목/자격 및 수습 교육/업무/권리와 의무/책임/징계 ?
3. 세무대리서비스 ? 61
서비스의 개념 / 서비스의 정의 / 서비스의 특성 / 세무대리인 현황 ?
4. 세무대리서비스 보수 ? 73
보수의 개념 / 보수의 규정 / 보수의 종류 / 보수결정 요인 연구사례 ?
5. 타 전문자격사와의 관계 ? 93
관련 전문자격사 / 자격사별 서비스 특성 ?
6. 세무대리인 제도의 문제점 및 시사점 ? 100
세무대리인 제도의 문제점 / 시사점
7. 일본의 세무사 제도와 세무회계업의 경영 사례 ? 108
일본의 세무사 제도 및 현황?
세리사법 개정과 세리사의 사명 및 윤리?
일본 세무회계업계 동향과 사례
사례1 일본경영그룹(日本經營ク?ル?フ?)
사례2 츠지·혼고(?·本?) 세무사법인
사례3 딜로이트(テ?ロイト ト?マツ) 토마쯔 세리사법인
사례4 야마다(山田) 컨설팅 그룹
사례5 KPMG 세무사법인
사례6 EY 세리사 법인
사례7 마이쯔(マイツ) 그룹
2장 4차 산업혁명과 세무사업
1. 4차 산업혁명시대의 도래와 세무사업의 환경변화 ? 189
4차 산업혁명의 개념 / 4차 산업혁명의 특징 / 4차 산업혁명과 사회변화
2. 4차 산업혁명과 일자리 ? 208?
일자리의 변화 / 일자리 논란 / 영향과 기대효과 / 기능의 변화 / 고객의 변화
3. 인공지능(Artificial Intelligence)과 세무사업 ? 230
AI의 의의 / AI 기술의 발전 / AI 일자리 연구 사례 / AI 세무대리 서비스 / 시사점
4. 세무전문가가 바라 본 세무사업의 미래예측 ? 253?
조사대상 / 설문지 구성 및 분석방법 / 인구통계학적 분석결과 / 세무사업 전망 분석결과
5. 직업별 세무사업 전망 분석결과 ? 265
2018 평가 / 향후 5년간 전망 / 향후 10년 후 전망 / 세무사업 전망 / AI 대체에 따른 전망 / 향후 자격시험제도 전망 / 세무사와 회계사의 경쟁구도 전망
6. 최종 분석결과 ? 273
3장 세무사업 개선의 필요성 및 발전전략
1. 세무사 자격시험제도 ? 279 ?
시험 응시자격 개선의 필요성 / 응시자격의 보완 / 세무사 실무교육제도 ?
2. 세무대리서비스 보수 조정 방향 ? 290?
보수 개선의 필요성 / 합리적인 보수 개선 방안 / 적정보수 방안
3. 세무사업의 문제점 및 대응전략 ? 301
세무사 업무 전환의 국면 / 4차 산업혁명의 인지 부족과 문제점 / 세무사업계의 대응전략?일본 세무회계컨설팅 펌의 대응 사례 ?
사례1. 종합컨설팅 펌, 액센츄어(Accenture)주식회사
사례2. 글로벌 종합컨설팅, 딜로이트 토마쯔 컨설팅?
사례3. 아시아에서 강한 세무회계컨설팅 펌, 아빔(ABeam)
사례4. 일본 최대 규모의 종합컨설팅 펌, PWC ?
4 세무사업계의 문제점과 생존전략 ? 318
세무사업계의 문제점 / 제4차 산업에 대응한 세무업계의 생존전략 ?
에필로그 ? 330 ?
참고문헌 ? 336

