









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


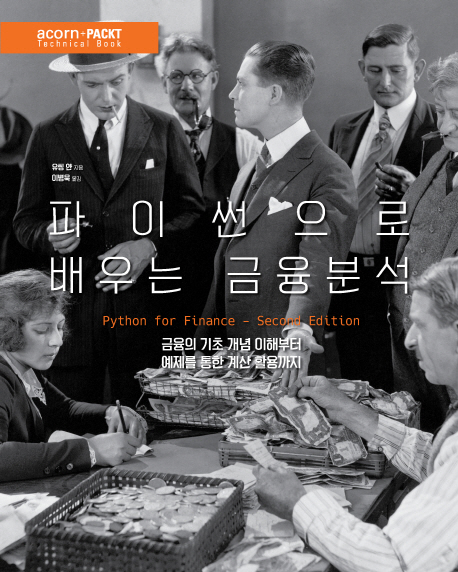
파이썬으로 배우는 금융 분석 [2판] 금융의 기초 개념 이해부터 예제를 통한 계산 활용까지
원제 : Python for Finance - Second Edition: Learn and implement various Quantitative Fi

- 정가
- $76.00
- 판매가
-
$41.80
(45%↓)

- 적립금
- $0.84 (2%P)
품절된 상품입니다.
이 책을 꼭 원하시는 고객님께서는 아래 "상품문의"를 클릭 후 구매의사를
알려주세요. 책이 확보 될 경우 연락 드리겠습니다.



평점 - · 리뷰 0
ISBN : 9791161750750 / 744쪽 188 x 235 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
김재현, 이건
-
백억남(김욱현)
-
-
터보832
- 27,000
- 25,200
- 21,600
- 19,800


출판사 리뷰
★ 이 책에서 다루는 내용 ★ ■ 파이썬을 다루는 방법 ■ CAPM, 파마-프렌치 3요인과 파마-프렌치-카하트 4요인 모델 실행 ■ 콜과 풋, 여러 변형 옵션의 가격 계산 ■ 몬테 카를로 시뮬레이션 이해 ■ 블랙-스콜스-머톤 옵션 모델을 복제하는 파이썬 프로그램 제작과 여러 변형 옵션의 가격 산정 ■ 변동성의 개념과 '변동성은 시간에 따라 변화한다'는 가정 검증 ■ ARCH와 GARCH 프로세스 이해와 파이썬 프로그램 제작 ★ 이 책의 대상 독자 ★ 금융 분야 중에서도 계산 금융학, 금융 모델링, 금융 공... ★ 이 책에서 다루는 내용 ★ ■ 파이썬을 다루는 방법 ■ CAPM, 파마-프렌치 3요인과 파마-프렌치-카하트 4요인 모델 실행 ■ 콜과 풋, 여러 변형 옵션의 가격 계산 ■ 몬테 카를로 시뮬레이션 이해 ■ 블랙-스콜스-머톤 옵션 모델을 복제하는 파이썬 프로그램 제작과 여러 변형 옵션의 가격 산정 ■ 변동성의 개념과 '변동성은 시간에 따라 변화한다'는 가정 검증 ■ ARCH와 GARCH 프로세스 이해와 파이썬 프로그램 제작 ★ 이 책의 대상 독자 ★ 금융 분야 중에서도 계산 금융학, 금융 모델링, 금융 공학 또는 비즈니스 분석학을 전공했다면 이 책에서 많은 도움을 얻게 될 것이다. 2가지 예를 들자면, 펜실바니아 주립대(Penn State University)의 프리말 보라(Premal P. Vora) 교수는 금융 데이터 과학을 가르치면서 이 책을 교재로 사용했다. 웨스터 민스터 대학의 셍 샤오(Sheng Xiao) 교수도 금융 분석 과목을 가르치면서 이 교재를 사용했다. 학생, 교수, 개별 투자가 모두 수많은 금융 프로젝트에 파이썬을 응용해 큰 도움을 얻게 될 것이다. ★ 이 책의 구성 ★ 1장 '파이썬 기초'에서는 파이썬에 대한 간단한 소개와 설치 방법, 실행과 종료, 변수 대입, 벡터, 행렬, 배열, 내장 함수(embedded functions) 호출, 프로그램 직접 만들어보기, 파일로부터 데이터 읽기, 간단한 데이터의 조작, 데이터 및 결과 출력, 피클(pickle) 형식으로 된 파이썬 데이터의 생성에 대해 알아본다. 2장 '파이썬 모듈 소개'에서는 모듈의 의미, 모듈 작성법, 임포트(import)된 모듈 내 모든 함수의 출력, 임포트된 모듈의 단축, 이름 설정, import math와 from math import의 차이, 임포트된 모듈의 삭제, 모듈의 일부 함수만 임포트하기, NumPy, SciPy,matplotlib, statsmodels, pandas, Pandas_reader 모듈 소개, 내장 모듈과 가용한(설치된) 모든 모듈 찾아보기 삭제된 특정 모듈 찾기 등에 대해 알아본다. 3장 '화폐의 시간 가치'에서는 단일 미래 현금 흐름에 대한 현재가치, (성장형) 영구 연금(perpetuity)의 현재가치, 연금의 현재가치 및 미래가치, 영구 연금과 기초 지급 영구 연금(perpetuity due), 연금과 기초 지급 연금, SciPy와 numpy.lib.financial 서브모듈에 있는 함수들, 파이썬으로 만든 무료 금융 계산기, 순 현재가치(NPV, Net Present Value)의 정의와 관련 법칙, 내부 수익률(Internal Rate of Return)과 관련 법칙 화폐의 시간 가치를 파이썬으로 도식화하기, 순 현재가치 프로필(NPV profile) 등에 대해 다룬다. 4장 '데이터 소스'에서는 야후 금융 구글 금융 연방 준비은행 경제 데이터 라이브러리(FRED, Federal Reserve Bank's Economics Data Library), 프렌치 교수의 데이터 라이브러리(Prof.French's Data Library), 노동 통계청(Bureau of Labor Statistics), 통계청(Census Bureau) 등 여러 공개 데이터를 검색하는 방법을 알아본다. 그 후 csv, txt, pkl, Matlab, SAS, Excel 등 다양한 형식으로 된 데이터를 읽는 방법을 배운다. 5장 '채권과 주식 평가'에서는 APR(A+nnual Percentage Rate, 연이율), EAR(Effective Annual Rate, 실 연이율), 복리주기 하나의 실 이율을 다른 실 이율로 변환하는 방법, 금리의 기간 구조(term structure of interest rate), 채권의 판매 가격 산정, 배당 할인 모델을 이용한 주가 산정 등의 금리와 관련 개념을 알아본다. 6장 '자본자산 가격 결정모델'에서는 야후 금융에서 데이터를 다운로드하는 방법을 배우고 다운로드한 데이터를 이용해 CAPM(자본자산 가격 결정모델) 회귀 분석을 실행해본다. 롤링 베타(rolling beta), 여러 주식의 베타를 계산하는 파이썬 프로그램, 수정 베타(adjusted beta)와 포트폴리오의 베타 계산, 스콜(Scholes)-윌리엄스(Williams, 1977)-딤슨(Dimson, 1979)의 두 베타 수정 기법에 대해 알아본다. 7장 '다요인 모델과 성과 척도'에서는 6장에서 다룬 단일 요인 모델을 다요인 모델 및 좀 더 복잡한 모델로 확장하는 방법과 여러 가지 성과 척도를 알아본다. 파마-프렌치 3요인 모델(Fama-French three-factor model), 파마-프렌치-카하트 4요인 모델(Fama-French-Carhart four-factor model), 파마-프렌치 5요인 모델(Fama-French five-factor model) 등의 복잡한 모델과 샤프 지수(Sharpe ratio), 트레이너 지수(Treynor ratios), 소르티노 지수(Sortino ratio), 젠센 알파(Jensen’s alpha) 등의 성과 척도 지수를 알아본다. 8장 '시계열 분석'에서는 좋은 날짜 변수를 설계하는 방법, 날짜 변수에 대해 데이터셋 병합하기, 정규 분포, 정규성 검정, 금리의 기간 구조(term structure of interest rate), 52주 최고 최저가 거래 전략(52-week high and low trading strategy), 수익률 계산, 일 수익률의 월 수익률 혹은 연 수익률로의 변환, T-검정(T-test), F-검정(F-test), 더빈-와슨 자기 상관관계 테스트(Durbin-Watson test for autocorrelation), 파마-맥베스 회귀(Fama-MacBeth regression), 롤(1984) 스프레드(Roll spread), 아미후드(2002)의 비유동성(Amihud's illiquidity), 파스터 스탬보우(2003)의 유동성 측정(Pastor and Stambaugh's liquidity measure), 1월 효과, 주중 효과, 구글 금융과 하스브러 교수(Prof. Hasbrouck)의 TORQ(Trade, Order, Report and Quotation) 데이터베이스, CRSP(Center for Research in Security Prices), 증권 가격연구소의 데이터베이스에서 다빈도 데이터를 검색하는 방법 등에 대해 알아본다. 9장 '포트폴리오 이론'에서는 2-주식 포트폴리오와 N-주식 포트폴리오의 평균과 위험 계산, 상관관계(correlation)와 다각화 효과(diversification effect), 수익률 행렬을 생성하는 방법, 샤프 지수(Sharpe ratio), 트레이너 지수(Treynor ratio), 소르티노 지수(Sortinor ratio)를 이용한 최적 포트폴리오의 생성, 효율적 경계선(efficient frontier) 구축, 모딜리아니와 모딜리아니(Modigliani and Modigliani) 성과 척도(M2 척도), 가치 가중과 균등 가중 기법을 이용한 포트폴리오 수익률 계산법 등을 알아본다. 10장 '옵션과 선물'에서는 콜과 풋의 수익과 이익 손실 함수 및 이의 그래프 표현, 유럽식과 미국식 옵션, 정규 분포, 표준 정규 분포, 누적 정규 분포, 배당금 유무에 따른 블랙-스콜스-머톤(Black-Scholes-Merton) 옵션 모델 커브드 콜(covered call), 스트래들(straddle), 버트플라이(butterfly)와 캘린더 스

-
- 구분 : 저서
- 이름 : 유씽 얀
- 국적 : 기타
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [9]
-


- [최근저서]전체보기
- 파이썬으로 배우는 금융 분석...

-
- 이름 : 이병욱
- 국적 : 대한민국
- 직업 :
- 분류 : 경제/경영/자기계발 저자 , 과학/공학 저자 , 기타
- 인기지수 [243]
-

★ 지은이의 말 ★
금융을 전공하는 야심찬 학생이라면 최소한 하나 이상의 컴퓨터 언어를 배워야 한다고 확신한다. 우리는 소위 빅데이터의 시대를 살고 있고, 특히 금융에는 무료로 공개된 방대한 양의 데이터가 넘쳐난다. 이렇게 풍부한 데이터를 효과적으로 활용하려면 적절한 도구가 반드시 필요하다. 가용한 여러 도구 중 파이썬은 단연 최고라고 할 수 있다.
2판을 내면서 금융 부분에 더 많은 장을 할애하도록 책을 재구성했다. 이는 많은 독자들의 피드백에 따른 여러 가지 중 하나였다. 이 책은 금융에 관한 책이며 파이썬은 금융 이론을 더 잘 이해하고 습득하기 위한 도구일 뿐이다. 정량 프로그램 비즈니스 프로그램 금융 공학 등 다양한 분야의 모든 데이터 형식을 이용하고자 하는 요구에 맞추기 위해 4장을 새로 추가했다.
대부분의 프로그래밍 책은 대개 전산학 교수들이 썼다. 금융학 교수가 프로그래밍 책을 쓴다는 것이 왠지 낯설어 보일 수도 있다. 그러나 주된 논점이 상당히 다를 수 있음을 생각하면 이해가 될 것이다. 전산학 교수가 이 책을 쓴다면 주된 논점이 금융임에도 불구하고 자연스럽게 파이썬에 더 집중했을 것이다. 이런 점은 책의 제목만 보더라도 명확하다. 이 책에는 그간 금융 분야의 수많은 프로그래밍 책들이 언어 자체에만 집중하고 정작 금융에는 소홀했던 점을 바꾸려는 노력이 담겨있다. 또 다른 이 책만의 특징은 경제학 금융 그리고 회계와 관련된 방대한 양의 공개 데이터를 활용했다는 점이다.
프로그래밍을 다룬 많은 책들의 또 다른 단점은 주로 가상 데이터를 사용한다는 점이다. 이 책은 여러 금융 주제에 관한 실제 데이터를 활용한다. 예를 들면 베타(시장 리스크)를 계산하기 위해 CAPM 방법을 설명하는 대신, 애플, IBM, 월마트의 베타를 직접 계산해본다.
★ 옮긴이의 말 ★
금융이 어렵게 느껴질 수도 있지만 현대를 살아가다 보면 직간접적으로 금융 지식이 필요하다. 또한 우리가 흔히 이용하는 은행의 예금, 적금부터 주식 가격의 분석까지 금융은 알게 모르게 생활 일부가 됐다. 그러나 막상 금융을 배워보려 하면 항상 어려운 용어와 현란한 수학 기호가 걸림돌이 된다.
정량 금융은 응용 수학의 한 분야로, 금융을 수학으로 해석해 수치화한다. 따라서 미분이 등장하고 로그가 등장하며 통계 지식이 등장해, 그렇지 않아도 어렵게 생각되는 금융을 더욱 멀게 느끼게 한다. 특히 실 응용과 상관없이 이론만 설명된 책을 읽다 보면 더욱 멀어질 수밖에 없다.
이 책은 정량 금융에서 다루는 대부분 개념을 설명하면서 동시에 직접 실습해볼 수 있는 해당 파이썬 코드를 같이 제공한다. 또한 많은 코드 예제는 IBM이나 마이크로 소프트처럼 실생활에서 직접 접하는 실제 기업의 주가 데이터를 다운로드해 과제를 풀이한다. 실제 기업의 데이터를 사용해 과제를 해결하다 보면, 딱딱하고 어렵게 느껴질 수 있는 금융이 한결 쉽게 다가온다.
이 책을 통해 금융을 전공한 사람들의 경우는 파이썬 학습을 통해 이미 알고 있는 개념을 실제로 시각화하거나 주식이나 선물 가격을 실제 기업들의 데이터를 통해 계산해 봄으로써 좀 더 확실한 개념을 이해할 수 있게 될 것이고, 금융 비전공자의 경우에는 파이썬 실습을 따라 하다 보면 복잡해 보이는 금융 개념을 좀 더 쉽게 이해할 수 있게 되는 계기가 될 것이다.
모쪼록 정량 금융을 배워보고자 하는 일반인들과 금융 개념을 파이썬으로 직접 실습해보고자 하는 금융 전공자 모두에게 이 책이 도움이 되었으면 한다.

1장. 파이썬 기초
__파이썬 설치
__변수 값 입력 공백 프로그램 작성 ,,
__파이썬 함수 작성
__파이썬 루프
__데이터 입력
__데이터 조작
__데이터 출력
__연습문제
__요약
2장. 파이썬 모듈 소개
__파이썬 모듈이란?
__NumPy
__SciPy
__Matplotlib
__Statsmodels
__pandas
__금융에 관련된 파이썬 모듈
__pandas_reader
__2개의 금융계산기
__파이썬 모듈 설치 방법
__모듈 종속성
__연습문제
__요약
3장. 화폐의 시간 가치
__화폐의 시간 가치 소개
__파이썬으로 금융계산기 만들기
__NPV정의와 NPV 법칙
__IRR의 정의와 IRR 법칙
__회수 기간의 정의 및 회수 기간 법칙
__파이썬으로 만드는 나만의 금융계산기
__여러 함수를 위한 2가지 일반식
__연습문제
__요약
4장. 데이터 소스
__심화 개념 탐구
__야후 금융에서 데이터 검색
__구글 금융에서 데이터 검색
__FRED에서 데이터 추출
__프렌치 교수의 데이터 라이브러리에서 데이터 검색
__통계청, 재무국, 노동통계청에서 데이터 검색
20여 개의 데이터셋 생성
__CRSP Compustat
__연습문제
__요약
5장. 채권 및 주식 가치 평가
__금리 소개
__금리의 기간 구조
__채권 평가
__주식 가격 평가
__새로운 데이터 형식 : 딕셔너리
__요약
6장. 자본자산 가격 결정모델
__CAPM
__베타 값 추이
__조정 베타
__출력 데이터 추출
__간단한 문자열 조작
__캐노피를 이용한 파이썬
__참고문헌
__연습문제
__요약

