









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


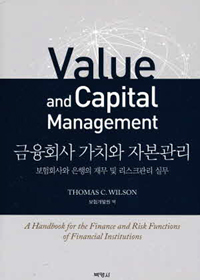





ISBN : 9791130304588 / 778쪽 197 x 264 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
마창석
-
김태유
-
홍지수, 홍은지
-
구오제드, 송이핑, 조신
- 22,500
- 16,200
- 30,000
- 26,100



출판사 리뷰
역자 서문
금융위기 이후 세계 금융산업은 새로운 자기자본 제도 도입으로 큰 변화를 겪고 있다. 국내 금융감독당국도 은행업에 바젤3를 단계적으로 도입하였고, 보험업에는 2021년 도입될 국제회계기준(IFRS17)에 맞추어 지급여력제도 역시 공정가치 중심의 제도로 변경할 것을 검토하고 있다.
최근의 경쟁환경 역시 녹록치 않다. 외부적으로는 저금리 환경이 금융회사의 수익성을 떨어뜨리는 요인으로 작용한다. 한편 최근 인터넷을 기반으로 한 은행과 보험회사가 시장에 진입하였으며, 금융회사의 판매채널 다양화, 금융상품 가격설정에 대한 자율성도 확대되고 있어 경쟁이 심화되고 있다.
이러한 환경에서 국내 금융회사는 어떻게 대응해야 할까? 학계와 연구기관들은 지난 십여 년간에 걸쳐 지나친 외형경쟁을 지양하고 수익성과 가치중심으로 경영해야 한다고 지적해 왔다. 그동안 상품개발, 가격설정, 언더라이팅 측면에서 일부 개선된 점도 있지만, 그것이 진정한 금융회사 가치 향상으로 이어졌는지는 의문시 된다.
선진 외국 금융회사는 어떨까? 이 책의 저자는 외국의 사정도 비슷하다는 점을 일화를 통해 말하고 있다. 예를 들면, 가장 선진화된 금융회사조차도 전략수립과 내부 성과지표를 연결시키지 못한 사례, 각종 분석을 했으면서도 올바른 대응방안을 실행하지 못했던 사례 등을 들고 있다. 수익성을 회계적 이익으로 해석한 나머지, 리스크를 감안하지 못해 잘못된 판단으로 이어진 사례도 소개하고 있다. 이런 사례를 통해 이것이 우리만의 고민이 아니었구나 하는 일종의 위안을 얻기도 한다.
저자는 리스크 중심의 자본집약적 산업인 보험과 은행에서 CFO와 CRO가 수행해야 할 업무, 즉 가치측정, 생명보험.손해보험.은행에서 가치를 높이는 요소, 이를 위한 구체적인 조치를 제시하고 있다. 예를 들면, 상품설계와 언더라이팅에서부터 자산부채종합관리, 전략적.전술적 자산배분으로 이어지는 가치사슬 단계별로 각각 성과를 측정하는 기준을 제시하고 있다. 더불어 불가피하게 적자가 예상되는 상품을 판매해야 할 현실적 문제에 직면했을 때, 그 상품의 성과를 별도 분리.관리하는 방안을 제시하는 것도 잊지 않았다.
또한 저자는 CRO는 단순히 브레이크를 거는 사람이 아니라, 리스크와 경영전략의 조화 등을 통해 전략과 성과에 건설적 영향을 미쳐야 한다고 지적하고 있다. 이와 같이 저자는 실무 현장에서 CRO로서 경험한 다양한 고민과 노력의 결과물을 현실감 있게 제시하고 있다.
시중에는 금융회사 가치측정과 리스크관리를 다룬 책들을 종종 찾아볼 수 있다. 하지만 하나의 프레임워크에서 자본의 역할과 리스크관리를 체계적으로 다룬 전문서나 참고서를 만나기란 쉽지 않다. 일부 책자는 학술적인 면에 치우쳐 실제 현장이 어떻게 운영되는지 알기 어렵고, 일부 책자는 실무에 중점을 두어 학문과의 연계성이 부족한 경우가 많다. 이에 반해, 이 책자는 이론과 실무간의 간극을 메우는 동시에, 금융회사 현장에서 실제 닥치는 문제들을 기업가치 향상이라는 관점에서 풀어가고 있다.
이러한 저자의 통찰력은 오랜 실무경험에서 나온 것이다. 저자는 세계 유수의 금융회사와 컨설팅회사에서 30년 넘게 리스크 관리업무를 담당해 왔다. 또한 수차례 ‘올해의 보험회사 CRO’로 선정되는 등 세계 최고의 리스크관리자 중에 한 명이다. 저자는 이 책을 저술하는 데 무려 10년이 넘게 걸렸다고 한다. 긴 세월의 노력과 정성을 일독으로 얻을 수 있는 것은 큰 행운이다. 또한 국내 독자를 위해 번역본 출간을 흔쾌히 허락해 준 것은 너무나도 고마운 일이다.
번역에 많은 노력을 기울였지만 독자 여러분의 소중한 의견을 참고하여 부족한 부분을 계속 보완해 나갈 예정이다. 바쁜 업무 중에도 번역 작업에 적극 참여해 준 보험개발원 컨설팅서비스부문 직원들과 마지막까지 교정에 힘써 준 목진영 팀장에게 특히 감사드린다.
마지막으로, 이 책이 국내 금융회사의 리스크관리 수준을 한 단계 도약시키는 데 일조하기를 바란다.
보험개발원장 성 대 규
서 문
기업들은 시장점유율을 높이고 마진을 방어하며 사업비를 개선하기 위해 매일같이 전쟁을 치르고 있다. 이와 같이 치열한 경쟁 속에서 가치를 창출하기란 어려운 일이다. 금융서비스업계의 가치관리는 훨씬 더 어려운데, 이는 리스크와 자본이 고유한 역할을 수행하기 때문이다. 대부분의 제조업체는 리스크를 적극적으로 회피한다. 하지만, 은행과 보험회사가 리스크를 회피하면 주주에게 돌아갈 수익도 없을 것이고 고객도 만족시킬 수 없다. 리스크를 감수하기 위해서는 자본이 필요하다. 은행업과 보험업에서 리스크관리와 자본관리 그리고 가치관리는 같은 말이다.
재무담당 최고책임자(CFO)와 리스크담당 최고책임자(CRO)의 역할은 이러한 경제 현실에 맞춰 계속 진화발전하고 있다. 현대의 재무기능 및 리스크 기능은 이제 전략과 운영, 궁극적으로는 회사가치에 큰 영향을 미치고 있다. 그 영향력의 일부는 하나의 사업파트너가 됨으로써, 또 그 일부는 재무관리 및 리스크관리 업무가 맡고 있는 업무를 통해 나온다.
이 책은 가치관리에 관심있는 재무 및 리스크 전문가들을 위해, 실무적이고도 이론적 근거를 갖춘 참고서로서 쓰여졌다. 이 책은 크게 세 섹션으로 구성되어 있다.
더 좋은 정보?가치의 측정측정된 것만이 관리된다. 가치관리의 전제조건은 가치를 정확히 측정하는 것이다. 이 섹션에서는 은행과 보험회사에 알맞은 리스크조정 가치평가와 성과측정 체계를 개발하되, 실제로 시장에서 그 주식들을 평가하는 방식과 조화를 이루도록 한다. 그 체계는 경영조치를 주주가치 창출과 분명히 연결시키고 있으며, 회사내부적인 가치중심 경영제도의 근간이 된다.
더 나은 통찰력?가치의 관리더 좋은 정보는 필요조건일 수 있지만, 충분조건은 아니다. 궁극적으로는, “바람직한” 의사결정을 내려야 한다. 기존 사업에 자본을 배분하고 새로운 성장기회를 개척하기 위해서는, 리스크와 자본 너머의 통찰력을 필요로 한다. 또한, 시장, 영업성과의 동인, 수익성 있는 성장의 원천에 대한 이해도 필요하다. 이 섹션에서는 회사 및 부문 특유의 “게임의 법칙”(혹은 전략)을 제시하고, 은행업과 보험업에 알맞은 핵심성과지표(KPI)를 제시한다. 또한, 가치제고를 위한 제도들의 예시를 보여준다. 이 섹션의 목적은 CEO, CFO, 그리고 CRO에게 개별 사업들의 가치와 회사 포트폴리오의 가치를 제고하는 구체방안을 제시하는 것이다.
더 좋은 결정.자본, 대차대조표, 리스크 관리또한, CFO와 CRO는 그들의 각 책임영역들을 통해 직접적으로 가치창출에 기여한다. 그 영역으로는 특히, 전략기획 및 자본배분, 대차대조표.유동성.자산/부채 관리, 리스크 언더라이팅 및 리스크관리가 있다, 이 섹션에서는, CFO와 CRO가 그런 영역에서 어떻게 적극적으로 가치를 창출할 수 있을지에 대한 시사점을 제공한다.
누가 이 책을 읽어야 하나?
이 책은 금융서비스업계 내부 또는 금융서비스업계와 관련된 분야에 종사하는 전문가들이 이해하기 쉽도록 쓰여졌다. 그 주요 대상은 다음과 같다.
· 은행과 보험회사의 가치제고에 관심있는 CFO, CRO, 재무 및 리스크 전문가. 특히, 전략기획 및 성과관리 분야, 자본.자금.대차대조표.유동성.자산/부채 관리 분야, 리스크 언더라이팅 및 리스크관리 분야에 종사하는 사람
· 비즈니스와 가치창출을 어떻게 “재무와 리스크라는 렌즈를 통해” 볼 수 있을지 알고 싶어하는 CEO와 사업부문장
· 가치와 지급여력 관점에서 은행과 보험회사를 분석하는 애널리스트로서, 주식 애널리스트뿐 아니라 신용평가기관 및 정책.감독당국의 애널리스크 포함
· 재무이론과 은행 및 보험회사의 가치관리 실무 사이의 갭을 메우고자 하는 경영, 경제, 재무 전공 대학원생

-
- 구분 : 저서
- 이름 : Thomas C. Wilson
- 국적 : 미국
- 직업 :
- 분류 : 경제/경영/자기계발 저자
- 인기지수 [12]
-


- [최근저서]전체보기
- 금융회사 가치와 자본관리

기업들은 시장점유율을 높이고 마진을 방어하며 사업비를 개선하기 위해 매일같이 전쟁을 치르고 있다. 이와 같이 치열한 경쟁 속에서 가치를 창출하기란 어려운 일이다. 금융서비스업계의 가치관리는 훨씬 더 어려운데, 이는 리스크와 자본이 고유한 역할을 수행하기 때문이다. 대부분의 제조업체는 리스크를 적극적으로 회피한다. 하지만, 은행과 보험회사가 리스크를 회피하면 주주에게 돌아갈 수익도 없을 것이고 고객도 만족시킬 수 없다. 리스크를 감수하기 위해서는 자본이 필요하다. 은행업과 보험업에서 리스크관리와 자본관리 그리고 가치관리는 같은 말이다.
재무담당 최고책임자(CFO)와 리스크담당 최고책임자(CRO)의 역할은 이러한 경제 현실에 맞춰 계속 진화발전하고 있다. 현대의 재무기능 및 리스크 기능은 이제 전략과 운영, 궁극적으로는 회사가치에 큰 영향을 미치고 있다. 그 영향력의 일부는 하나의 사업파트너가 됨으로써, 또 그 일부는 재무관리 및 리스크관리 업무가 맡고 있는 업무를 통해 나온다.
이 책은 가치관리에 관심있는 재무 및 리스크 전문가들을 위해, 실무적이고도 이론적 근거를 갖춘 참고서로서 쓰여졌다. 이 책은 크게 세 섹션으로 구성되어 있다.
더 좋은 정보‒가치의 측정측정된 것만이 관리된다. 가치관리의 전제조건은 가치를 정확히 측정하는 것이다. 이 섹션에서는 은행과 보험회사에 알맞은 리스크조정 가치평가와 성과측정 체계를 개발하되, 실제로 시장에서 그 주식들을 평가하는 방식과 조화를 이루도록 한다. 그 체계는 경영조치를 주주가치 창출과 분명히 연결시키고 있으며, 회사내부적인 가치중심 경영제도의 근간이 된다.
더 나은 통찰력‒가치의 관리더 좋은 정보는 필요조건일 수 있지만, 충분조건은 아니다. 궁극적으로는, “바람직한” 의사결정을 내려야 한다. 기존 사업에 자본을 배분하고 새로운 성장기회를 개척하기 위해서는, 리스크와 자본 너머의 통찰력을 필요로 한다. 또한, 시장, 영업성과의 동인, 수익성 있는 성장의 원천에 대한 이해도 필요하다. 이 섹션에서는 회사 및 부문 특유의 “게임의 법칙”(혹은 전략)을 제시하고, 은행업과 보험업에 알맞은 핵심성과지표(KPI)를 제시한다. 또한, 가치제고를 위한 제도들의 예시를 보여준다. 이 섹션의 목적은 CEO, CFO, 그리고 CRO에게 개별 사업들의 가치와 회사 포트폴리오의 가치를 제고하는 구체방안을 제시하는 것이다.
더 좋은 결정‒자본, 대차대조표, 리스크 관리또한, CFO와 CRO는 그들의 각 책임영역들을 통해 직접적으로 가치창출에 기여한다. 그 영역으로는 특히, 전략기획 및 자본배분, 대차대조표․유동성․자산/부채 관리, 리스크 언더라이팅 및 리스크관리가 있다, 이 섹션에서는, CFO와 CRO가 그런 영역에서 어떻게 적극적으로 가치를 창출할 수 있을지에 대한 시사점을 제공한다.
역자 서문
금융위기 이후 세계 금융산업은 새로운 자기자본 제도 도입으로 큰 변화를 겪고 있다. 국내 금융감독당국도 은행업에 바젤3를 단계적으로 도입하였고, 보험업에는 2021년 도입될 국제회계기준(IFRS17)에 맞추어 지급여력제도 역시 공정가치 중심의 제도로 변경할 것을 검토하고 있다.
최근의 경쟁환경 역시 녹록치 않다. 외부적으로는 저금리 환경이 금융회사의 수익성을 떨어뜨리는 요인으로 작용한다. 한편 최근 인터넷을 기반으로 한 은행과 보험회사가 시장에 진입하였으며, 금융회사의 판매채널 다양화, 금융상품 가격설정에 대한 자율성도 확대되고 있어 경쟁이 심화되고 있다.
이러한 환경에서 국내 금융회사는 어떻게 대응해야 할까? 학계와 연구기관들은 지난 십여 년간에 걸쳐 지나친 외형경쟁을 지양하고 수익성과 가치중심으로 경영해야 한다고 지적해 왔다. 그동안 상품개발, 가격설정, 언더라이팅 측면에서 일부 개선된 점도 있지만, 그것이 진정한 금융회사 가치 향상으로 이어졌는지는 의문시 된다.
선진 외국 금융회사는 어떨까? 이 책의 저자는 외국의 사정도 비슷하다는 점을 일화를 통해 말하고 있다. 예를 들면, 가장 선진화된 금융회사조차도 전략수립과 내부 성과지표를 연결시키지 못한 사례, 각종 분석을 했으면서도 올바른 대응방안을 실행하지 못했던 사례 등을 들고 있다. 수익성을 회계적 이익으로 해석한 나머지, 리스크를 감안하지 못해 잘못된 판단으로 이어진 사례도 소개하고 있다. 이런 사례를 통해 이것이 우리만의 고민이 아니었구나 하는 일종의 위안을 얻기도 한다.
저자는 리스크 중심의 자본집약적 산업인 보험과 은행에서 CFO와 CRO가 수행해야 할 업무, 즉 가치측정, 생명보험․손해보험․은행에서 가치를 높이는 요소, 이를 위한 구체적인 조치를 제시하고 있다. 예를 들면, 상품설계와 언더라이팅에서부터 자산부채종합관리, 전략적․전술적 자산배분으로 이어지는 가치사슬 단계별로 각각 성과를 측정하는 기준을 제시하고 있다. 더불어 불가피하게 적자가 예상되는 상품을 판매해야 할 현실적 문제에 직면했을 때, 그 상품의 성과를 별도 분리․관리하는 방안을 제시하는 것도 잊지 않았다.
또한 저자는 CRO는 단순히 브레이크를 거는 사람이 아니라, 리스크와 경영전략의 조화 등을 통해 전략과 성과에 건설적 영향을 미쳐야 한다고 지적하고 있다. 이와 같이 저자는 실무 현장에서 CRO로서 경험한 다양한 고민과 노력의 결과물을 현실감 있게 제시하고 있다.
시중에는 금융회사 가치측정과 리스크관리를 다룬 책들을 종종 찾아볼 수 있다. 하지만 하나의 프레임워크에서 자본의 역할과 리스크관리를 체계적으로 다룬 전문서나 참고서를 만나기란 쉽지 않다. 일부 책자는 학술적인 면에 치우쳐 실제 현장이 어떻게 운영되는지 알기 어렵고, 일부 책자는 실무에 중점을 두어 학문과의 연계성이 부족한 경우가 많다. 이에 반해, 이 책자는 이론과 실무간의 간극을 메우는 동시에, 금융회사 현장에서 실제 닥치는 문제들을 기업가치 향상이라는 관점에서 풀어가고 있다.
이러한 저자의 통찰력은 오랜 실무경험에서 나온 것이다. 저자는 세계 유수의 금융회사와 컨설팅회사에서 30년 넘게 리스크 관리업무를 담당해 왔다. 또한 수차례 ‘올해의 보험회사 CRO’로 선정되는 등 세계 최고의 리스크관리자 중에 한 명이다. 저자는 이 책을 저술하는 데 무려 10년이 넘게 걸렸다고 한다. 긴 세월의 노력과 정성을 일독으로 얻을 수 있는 것은 큰 행운이다. 또한 국내 독자를 위해 번역본 출간을 흔쾌히 허락해 준 것은 너무나도 고마운 일이다.
번역에 많은 노력을 기울였지만 독자 여러분의 소중한 의견을 참고하여 부족한 부분을 계속 보완해 나갈 예정이다. 바쁜 업무 중에도 번역 작업에 적극 참여해 준 보험개발원 컨설팅서비스부문 직원들과 마지막까지 교정에 힘써 준 목진영 팀장에게 특히 감사드린다.
마지막으로, 이 책이 국내 금융회사의 리스크관리 수준을 한 단계 도약시키는 데 일조하기를 바란다.
보험개발원장 성 대 규

ONE PART. 서 론 1
CHAPTER 1. 왜 가치관리가 중요한가? 3
더 좋은 정보 3
더 나은 통찰력 7
더 좋은 결정 9
왜 주주가치인가? 14
CHAPTER 2. CFO와 CRO는 어떻게 가치를 창출할까? 17
주주대리형 기업총괄센터로의 진화 17
CFO에 대한 시사점 23
CRO에 대한 시사점 28
TWO PART. 더 나은 정보-가치 측정 33
CHAPTER 3. RAPM-산업 표준 35
금융업의 특성 35
RAPM의 역할과 그 방법은 무엇인가? 39
RAPM 발전과정 42
세 가지 목적의 세 가지 RAPM 47
주주가치와 직접 연계 54
보험업의 예시 57
은행업의 예시 58
CHAPTER 4. RAPM 사용상의 두 가지 과제 59
RAPM은 전략에 영향을 미치는가? 59
RAPM은 올바른 신호를 주는가? 64
CHAPTER 5. 금융회사 가치평가-이론 81
무엇이 주가를 결정짓는가? 시장가치배수, RoE, 성장 81
무엇이 시장가치배수를 결정하는가? 83
왜 시장일관적 접근법인가? 88
가치:그 원천과 추가 창출 방법 91
CHAPTER 6. 금융회사 가치평가-실증 97
보험업에서의 실증 97
은행업에서의 실증 109
다른 사람들도 동의하고 있나? 111
CHAPTER 7. 보험회사의 시장일관적 가치평가 115
보험회사의 공정가치 평가 개요 115
전통적 내재가치(TEV) 119
유러피안 내재가치(EEV) 122
시장일관적 내재가치(MCEV) 124
실무에서는 MCEV를 어떻게 계산하나? 131
MCEV로부터 MVBS로의 발전 137
최종 코멘트:MCEV는 어떻게 될까? 140
THREE PART. 더 나은 통찰력-가치 관리 143
CHAPTER 8. 손해보험 145
역사와 경제적 필요성 145
원칙에서 “게임의 법칙”으로 152
게임의 법칙에서 가치평가로 154
손해보험사의 핵심성과지표:가치의 이해와 관리 159
CHAPTER 9. 생명?건강보험 169
역사와 경제적 필요성 169
원칙에서 “게임의 법칙”으로 183
생명.건강보험회사 가치평가 187
가치창출의 이해:자본집약도 및 금융리스크 인수 193
CHAPTER 10. 은행업 215
역사 215
상품 223
경제적 필요성 223
원칙으로부터 “게임의 법칙”으로 226
“법칙”에서 가치로 229
CHAPTER 11. 수익성 있는 성장의 달성 237
게임의 법칙과 핵심성과지표 238
경영조치-3단계 장단기 성장 243
1단계-영업 생산성 증대 246
1단계-다중채널 구축 250
1단계-기존고객으로부터의 매출 증대 253
1단계-고객 포트폴리오의 편중성 관리 258
2단계-메가 트렌드 예측 260
2단계-인접 사업 개척 262
2단계-변화지향형 인수와 볼트온 인수 264
3단계-창조적 파괴 271
CHAPTER 12. 운영효율성 달성 273
운영효율성의 중요성 274
게임의 법칙 280
지출액 감축:조달 최적화 282
지출액 감축:업무 프로세스 재설계부터 아웃소싱까지 283
자원 사용량 축소 및 효율성 향상:디지털화 및 자동화 287
자원 사용량 축소 및 효율성 향상:상품 포트폴리오 재설계 288
자원 사용량 축소 및 효율성 향상:신계약비 관리 291
FOUR PART. 더 좋은 결정-자본, 대차대조표 및 리스크관리 295
CHAPTER 13. 기업전략과 자본배분 297
기업전략, 자본배분, 성과관리 297
자본배분:자본예산, 자본의 원천에서 활용까지 299
자본배분:회사 포트폴리오 최적화 307
자본배분:제약조건하에서의 재무자원 배분 313
CHAPTER 14. 전략기획과 성과관리 321
전략기획이란? 321
전략기획의 실패 원인과 해결방안 333
기업전략 341
CHAPTER 15. 대차대조표 관리 351
대차대조표 관리 업무 352
자산부채관리위원회의 역할 354
자산부채 관리 부서 364
보험회사 ALM-투자 가치사슬 371
자금 부서 381
CHAPTER 16. 자산부채종합관리 운영원리 387
ALM 이익의 역할 387
리스크:주요 ALM 실패사례 391
수익률:프리미엄 vs 디스카운트 405
CHAPTER 17. 자산부채종합관리 실무 419
ALM 성과와 리스크 측정 420
내부이전가격 계산 434
알파의 측정 458
CHAPTER 18. 현금 및 유동성 관리 465
유동성리스크 관리 465
유동성에 문제가 발생하면 무슨 일이 발생하는가? 469
유동성리스크의 측정 474
CHAPTER 19. 자본관리와 자본조달 구조 487
자본조달 관리 487
최적 자본구조 결정 493
실제 현실:자본구조 결정요인 504
CHAPTER 20. 리스크 관리 511
전사적 위험관리 512
올바른 의사결정 521
리스크 문화의 역할 524
CHAPTER 21. 리스크 거버넌스와 조직 541
리스크 거버넌스의 원칙 541
이사회와 경영진의 역할 542
3중 방어선 모델 544
리스크 부서 550
CHAPTER 22. 리스크의 식별 및 평가 559
리스크의 식별부터 평가까지 559
데이터 중심 접근법 566
평가 중심 접근법 568
회복력 있는 조직의 구축 579
CHAPTER 23. 리스크 언더라이팅-전략과 거버넌스 587
언더라이팅 개요 587
언더라이팅 전략 592
언더라이팅 거버넌스 597
CHAPTER 24. 리스크 언더라이팅-기법 603
소매시장:평점제 모델 603
기업성시장:전문가적 판단 활용 612
구조화 상품의 언더라이팅 619
언더라이팅 통제, 타당성 확인, 학습 621
CHAPTER 25. 리스크 언더라이팅-가격설정과 가치극대화 627
기술적 생산원가:RAPM 가격책정 627
기술적 가격설정과 최적가격 637
CHAPTER 26. 운영리스크 및 평판리스크 관리 653
운영리스크의 정의 653
운영리스크 관리 662
CHAPTER 27. 리스크와 한도 통제 669
리스크 보고 669
효과적인 리스크 한도 관리체계 683
리스크와 한도 보고에 관한 견해 689
부록 A. 시장배수 접근법 691
제1단계:비교대상 회사 선정 691
제2단계:영역별 배수 추정 691
제3단계:아래 수식을 이용하여 가치평가액을 합산 693
부록 B. 안정상태 가치평가 배수의 도출 695
회계적 접근법 695
잉여현금흐름 할인법 698
시장일관적 가치평가법 700
회계기준 변경에 관한 여담 701
부록 C. 은행과 보험사의 가치평가:가치, 신계약 RAPM, 투자 RAPM 간의 관련성 703
보험사 가치평가 703
은행의 가치평가 708
부록 D. 타인자본과 자기자본을 넘어 713
고객 자금조달과 내부 자금조달 714
도매시장으로부터의 무담보 자금조달 715
유동화 자금조달 716
신종자본증권 724
용어해설 727
참고문헌 747

