









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.




- 정가
- $39.60
- 판매가
-
$21.78
(45%↓)

- 적립금
- $0.44 (2%P)
- 출고예상일
- 2026년 10월 08일




이책의 구판 정보
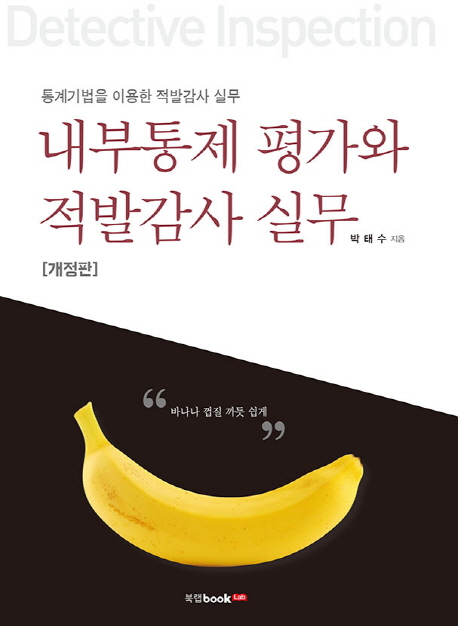
내부통제 평가와 적발감사 실무 박태수 저 | 북랩 | 2014년 05월 [절판]
평점 - · 리뷰 0

가능매장 : 신세계강남점


ISBN : 9791159876417 / 332쪽 180 x 258 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
가제노타미
-
미국 주식 인사이더
-
KAIST 문술미래전략대학원 미래전략연구센터
-
어비(송태민)
- 17,100
- 19,800
- 22,500
- 18,000


출판사 리뷰
신뢰를 잃은 기업과 사회에 미래는 없다! 기업과 조직의 정보오류와 부정부패를 방지하고 상식이 통하는 사회를 향한 첫걸음, 통계기법을 활용한 기업과 조직의 내부통제제도 평가하기 매스미디어에 자주 등장하는 오류와 부정에 의한 사건, 사고가 많이 발생하는 요즘, 『내부통제 평가와 적발감사 실무』는 우리 사회의 오류와 부정을 막는 데 일조할 것이다. 본서는 조직의 내부통제제도에 대하여 각 주요 사이클별로 검토했으며, 그 유용성과 한계에 대해서도 잘 설명했다. 또한 통계를 사용하여 적발감사의 과학적 근거를 높여 준 점이 특기할 만하며... 신뢰를 잃은 기업과 사회에 미래는 없다! 기업과 조직의 정보오류와 부정부패를 방지하고 상식이 통하는 사회를 향한 첫걸음, 통계기법을 활용한 기업과 조직의 내부통제제도 평가하기 매스미디어에 자주 등장하는 오류와 부정에 의한 사건, 사고가 많이 발생하는 요즘, 『내부통제 평가와 적발감사 실무』는 우리 사회의 오류와 부정을 막는 데 일조할 것이다. 본서는 조직의 내부통제제도에 대하여 각 주요 사이클별로 검토했으며, 그 유용성과 한계에 대해서도 잘 설명했다. 또한 통계를 사용하여 적발감사의 과학적 근거를 높여 준 점이 특기할 만하며 많은 사례를 들어 이해를 쉽게 한 점이 뛰어나다고 할 수 있다. 본서는 조직에서 발생하는 거래에 대한 정보의 비대칭을 감소시켜 조직에서 발생하는 오류와 부정을 모두는 아니어도 상당 부분 감소시킬 것이다. - 장영철 (삼덕회계법인 대표이사, 공인회계사) 부패지수는 공정하고 투명한 사회 질서의 확립을 통해 국가의 경쟁력과 브랜드 이미지를 좌우하는 핵심지표이고, 따라서 글로벌 경제 시대를 살아가는 오늘날에는 투명한 사회는 선택사항이 아니라 필수적으로 갖추어야 할 기본 요소라고 볼 수 있다. 이러한 때에 본서는 우리 사회의 투명성을 확보해 나가는 데 꼭 필요한 참고서적이 아닐까 한다. - 오영교(前 행정자치부장관) 지구상의 모든 조직은 시간이 지남에 따라 새로운 시도를 꺼리고, 의사소통은 불명확해지며 의사결정은 지연되는 등 동맥경화에 시달리는 경향을 갖는다고 한다. 이렇게 조직이 퇴화되면 거기에는 자연발생적으로 오류와 부정이 개입되기 쉽다. 본서는 조직의 오류와 부정을 사전에 방지하는 데 도움을 줄 것이다. - 김준일(한국석유공사 감사실장)

-
- 구분 : 저서
- 이름 : 박태수
- 국적 : 대한민국
- 직업 :
- 분류 : 기타
- 인기지수 [47]
-


- [최근저서]전체보기
- 내부통제 평가와 적발감사 실...

본서는 많은 조직의 부정과 오류를 적발하는 데 도움을 주고자 저술했다. 영리조직이든 비영리조직이든 경영자는 물론 조직의 활동에 참여하는 모든 사람에게 참고가 될 것이며, 특히 공공기관의 감사실과 대학의 학부 과정에서도 필요할 것으로 생각한다.
(뒷날개쪽)
어떤 조직에서든 내부통제제도가 매우 중요한 분야임에도 불구하고 아직 그에 대한 전문적인 연구는 아직 미흡한 상태이다. 본서가 그러한 미흡한 분야를 발전시키는 데 조금이나마 기여하였으면 하는 바람을 가져본다.
(8쪽)
옛 경험에 의하면 대학에서 수강하는 회계감사 과목의 경우 감사의 실체가 도무지 손에 잡히지 않아 공부에 어려움이 많았다. 본서는 학부의 학생들이 감사에 관한 사례와 구체적인 접근방법을 배움으로써 더욱 현실감 있게 회계감사를 배울 기회를 갖지 않을까 기대해본다.
(12쪽)

추천의 글 1 · 6
추천의 글 2 · 7
개정판에 부침 · 8
책의 개요 · 9
1부 감사와 내부통제제도
1장 감사(audit)의 중요성과 개요_25
1. 감사(audit)의 중요성 · 25
1) 청렴도와 소득의 상관관계 / 25
2) 한국의 청렴도/ 32
3) 감사와 내부통제제도는 조직구성원을 위한 것 / 33
2. 시대에 따른 감사(audit) 초점의 변화 · 34
1) 중세(中世)까지의 회계와 감사 / 34
2) 근대(近代)의 감사 / 37
3) 현대의 감사 / 38
3. 감사의 종류 · 39
1) 감사 주체에 따른 분류 / 39
2) 감사 내용에 따른 분류 / 41
3) 감사 범위에 따른 분류 / 42
영화 속의 오류와 부정 - 진실의 입(로마의 휴일) / 44
2장 내부통제를 위한 회계구조의 파악_45
1. 회계의 의미 · 45
1) 모든 측정은 회계로 / 45
2) 회계는 고급정보 / 46
3) 회계는 관리 언어 / 47
2. 회계 프로세스의 이해 · 48
1) 거래의 파악 / 49
2) 거래의 예시 / 49
3) 분개의 실행 / 50
4) 장부의 작성 / 51
5) 계정별 원장의 작성 / 51
6) 장부의 작성 / 52
7) 회계 프로세스의 시사점 / 53
3. 회계의 기본적 개념 및 흐름 · 54
1) 가치교환의 기록 / 54
2) 가치의 흐름 / 55
3) 가치교환의 결과 예시 / 56
4. 회계구조(계정)의 파악 · 61
1) 분개장의 입수 / 61
2) 분개장의 분석 / 62
3) 회계구조 파악에 따른 계정의 분석/66
5. 리스크 중심의 접근법 · 66
1) RBA의 배경 / 67
2) 정보기술 위험 / 67
3) 위험평가 시 고려사항 / 67
6. 장부외(帳簿外) 거래 · 68
1) 장부외 거래의 위험성 / 68
2) 장부외 거래의 파악 / 69
영화 속의 오류와 부정 - 괴물 / 70
3장 내부통제제도의 의의와 한계_71
1. 내부통제제도의 의의 · 71
1) 내부통제제도의 목표 / 72
2) 내부통제제도의 구분 / 72
2. 내부통제제도의 구성요인 · 73
1) 통제환경(내부통제제도의 외부적 요소) / 73
2) 통제 절차(내부통제제도의 내부적 요소) / 74
3) 통제 절차 기법 / 75
3. 내부통제제도의 유용성 · 77
1) 기업의 재무보고 신뢰성 향상 / 77
2) 기업의 경영성과 향상 / 77
3) 기업의 자산 보호 / 78
4) 구성원의 사기 진작 / 78
4. 내부통제제도의 주요 사이클 · 78
1) 수익 사이클-가치유입 사이클 / 79
2) 구매 사이클 / 87
3) 급여지급 사이클 / 98
4) 제조 사이클 / 103
5) 스톡(stock) 사이클 / 105
5. 내부통제제도와 내부회계관리제도의 비교 · 106
1) 내부통제제도 / 106
2) 내부회계관리제도 / 108
6. 내부통제제도의 한계 · 109
1) 내부통제 구축비용 / 109
2) 불가피한 인적 오류 / 110
3) 공모에 의한 통제의 회피 / 110
4) 기업환경의 변화 / 111
7. 내부통제제도의 한계 극복 · 111
1) 개별 거래의 통계적 검증 / 112
2) 회계구조 분석을 통한 검증 / 113
3) 구성원 모럴(사기)의 제고 / 116
?사례 1-매출 관련 내부통제제도 / 116
?사례 2-구매 관련 내부통제제도 / 119
?사례 3-급여 관련 내부통제제도 / 121
?사례 4-제조 및 재고 관련 내부통제제도 / 123
영화 속의 오류와 부정-공모에 의한 사기(스팅) / 126
2부 내부통제와 통계
4장 내부통제 평가에 있어서 통계의 중요성_129
1. 통계의 역사 · 129
1) 통계학의 발달 / 129
2) AICPA에 있어서 통계의 역사 / 130
2. 통계의 유용성 · 131
1) 우연으로부터 규칙성 찾기 / 131
2) 미래를 예측하는 통계 / 132
3) 파레토 법칙 / 133
4) 블랙박스에 등불 달기 / 133
3. 표본감사의 종류 · 134
1) 속성표본감사(attribute sampling) / 135
2) 색출표본감사(discovery sampling) / 136
3) 전통적 변량표본감사 / 137
4) 금액비례확률표본감사 / 137
4. 통계용어에 대한 설명 · 137
1) 빅데이터(big data) / 137
2) 95% 신뢰수준의 의미 / 139
3) p 값 / 139
4) 상관계수(상관관계) / 140
5) 평균과 표준편차 / 140
6) 정규분포 / 141
7) 포아송분포 / 142
영화 속의 오류와 부정-부러진 화살 / 143
5장 속성표본감사의 적용_144
1. 표본 크기의 결정 · 144
1) 표본 크기 결정요소 / 144
2) 과대신뢰위험 / 145
3) 허용오류율 / 145
4) 모집단의 기대오류율 / 146
5) 표본 크기의 결정 / 146
2. 속성표본감사의 중요성 · 148
1) 과학에 근거한 확신의 제공 / 149
2) 내부통제제도 유지 비용 절감 / 149
3) 내부통제제도의 개선 / 150
3. 표본감사 결과에 대한 평가 · 151
1) 유효한 내부통제제도 / 151
2) 취약한 내부통제제도 / 151
영화 속의 오류와 부정-어 퓨 굿 맨(톰 크루즈 주연) / 153
3부 오류와 부정
6장 오류와 부정_157
1. 오류와 부정의 발생 · 157
1) 관리계층에 따른 오류와 부정 / 158
2) 오류의 특징 / 160
3) 부정의 특징 / 161
2. 오류와 부정의 동기 · 161
1) 부정과 오류를 유발하는 요인들 / 161
2) 오류와 부정을 유발하는 요인들의 특징 / 162
3. 부정의 기회 · 162
1) 부정의 기회 요인들 / 162
2) 부정의 기회 요인들의 특징 / 163
3) 승인절차와 업무분장 / 163
4. 부정에 대한 합리화 · 164
1) 합리화의 의미 / 164
2) 합리화를 막는 방법 / 164
5. 부정 및 횡령의 유형 · 165
1) 실질 거래의 왜곡 / 165
2) 허위 거래 / 165
3) 단가의 왜곡 / 166
영화 속의 오류와 부정-변호인(송강호 주연) / 167
7장 실제 오류 및 횡령 사례의 분석_168
1. K기업 재고수량 차이 사례 · 170
1) 재고 관련 상황 / 170
2) 오류와 부정 유형 / 171
3) 오류 및 부정 방지대책 / 171
2. A은행 래핑(lapping) 사기 사례 · 171
1) 래핑 관련 상황 / 171
2) 횡령 유형 / 172
3) 횡령 방지 대책 / 172
3. Y 증권사의 경우 · 173
1) 증권투자 상황 / 173
2) 횡령 유형 / 174
3) 횡령 방지대책 / 174
4. 서울의 모 구청 공사비 과대 지급 사례 · 174
1) 공사 관련 상황 / 174
2) 횡령 유형 / 175
3) 횡령 방지대책 / 175
5. J 지방자치단체의 부실 계약 사례 · 175
1) 용역 발주 상황 / 175
2) 오류 유형 / 176
3) 오류 적발 기법 / 176
영화 속의 오류와 부정-트루먼 쇼(짐 케리 주연) / 177
4부 적발감사
8장 적발감사의 이해_181
1. 적발감사의 개요 · 181
2. 적발감사 접근방법 · 182
1) 비율분석 접근법 / 182
2) 표본감사 접근법 / 182
3) 포렌식 접근법 / 183
4) 투서와 고발에 의한 접근법 / 183
3. 적발감사와 관련한 규정 및 연구들 · 184
1) 한국공인회계사회 회계감사기준 / 184
2) 감사원 감사매뉴얼 / 185
3) 포렌식 회계학 / 186
4. 적발감사의 수행단계 · 188
영화 속의 오류와 부정-폼페이 최후의 날 / 189
9장 적발감사의 수행_190
1. 해당 조직의 일반 상황 및 위험요소 검토 · 190
1) 조직의 일반적 특성 / 190
2) 위험요소 검토 / 190
3) 회계감사기준서 315 / 191
2. 기업 업무 프로세스 검토 · 193

