









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.


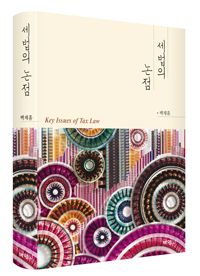





ISBN : 9791130329208 / 591쪽 181 x 254 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
마창석
-
천근아, 박정훈, 장지흠, 진재연, 이정한, 민윤기
-
김태유
-
조성호
- 22,500
- 22,500
- 16,200
- 29,700





2001년 법원을 사직한 후 미국에서 세법 공부를 마치고 귀국하여 조세실무가로 일한 지도 10여년이 지났습니다. 법원에 근무하던 시절 본격적으로 조세사건을 담당할 기회는 많지 않았으나 서울대에서 세법을 전공한 인연으로 미국으로 유학을 떠나 조세법을 연구하게 되었고 그 계기로 조세전문 변호사의 길을 걷게 되었으니 이는 모교의 이태로․이창희 지도교수님의 학은이 있었기에 가능한 일이었습니다. 이 자리를 빌어 다시 한번 감사 드립니다.
조세실무가로서 근무하면서 글을 쓴다는 것은 적지 않은 부담이 되었지만 그래도 학연에 몸 담은 인연으로 기고의 자리가 있으면 마다하지 않았고, 이 책은 지난 10년 동안 그러한 결과물을 모아 가다듬어 정리한 것입니다. 그 동안 세법적 관점에서 조세실무의 쟁점을 다룬 글이 많지 않아 그에 대한 논의의 단초를 제공하고 세법의 실무지식을 공유하는 차원에서 부족하지만 이 책을 발간하게 되었습니다. 조세실무가로서 조세불복의 현장에서 벌어지는 세법의 법리에 의한 분쟁의 해결과 그에 대한 의미 및 평가를 충실하게 전달하는 데 보탬이 되었으면 하는 기대를 가져봅니다.
이 책의 대부분 글은 매달 정기적으로 세정신문에 기고한 판례평석과 한국세법학회, 특별실무연구회에서 발표한 논문으로 구성되어 있습니다. 서울대학교 등지에서 여러 조세법 과목을 강의한 경험을 바탕으로 내국세법 외에 지방세법과 관세법 분야도 섭렵하여 세목별로 균형을 맞추고자 하였으나 주로 국제거래에 관한 업무를 담당하다 보니 국제조세법 분야의 글이 다수를 차지하게 되었습니다. 그러한 사정으로 이 책의 구성은 ‘국내세법’과 ‘국제세법’의 두 편으로 큰 줄거리를 잡았고 각 편에서는 개별 세법에 따라 관련 논문과 판례평석을 구분하여 배치하였습니다. ‘국제세법’이라는 용어는 다소 생소하지만 국제거래에 관련된 국제조세법과 관세법을 포괄하는 개념으로 사용하였습니다. 판례평석과 논문은 최대한 새로운 쟁점이 되었던 주제를 선정하여 작성하였는데, 오래 전에 발간된 글은 최근의 법령 개정사항과 판례를 반영하고 일부 내용을 수정하여 현 시점에서도 의미를 가질 수 있도록 보완하였습니다.
이 책이 발간되기까지 여러 분들의 도움이 있었습니다. 먼저, 실무와 학계의 선배로서 유익한 조언을 해 주신 한국세법학회의 한만수 고문님, 안경봉 학회장님, 그리고 김․장 법률사무소의 정영민 공인회계사님께 감사를 드립니다. 특히 이 책은 지난 2년여 동안 매달 대폭적인 지면을 할애해 주신 세정신문사의 서채규 편집국장님의 적극적 지원이 없었으면 발간할 엄두를 내지 못했을 것입니다. 다시금 감사 말씀을 드립니다. 아울러 이 책의 발간에 적극 힘써 주신 박영사의 안종만 회장님, 조성호 이사님 그리고 수고스러운 편집작업에 최선을 다해 주신 마찬옥 편집위원님께도 사의를 표합니다.
끝으로 항상 격려와 애정을 아끼지 않으신 모친과 한결같이 성원해 준 처, 두 딸 재연, 지민과 이 책 발간의 기쁨을 같이 하고자 합니다.
2016. 8.
백 제 흠

목차
제1편 국내세법
1ㆍ 국세기본법
가산세 면제의 정당한 사유와 세법의 해석〈특별법연구 제8권〉5
당초처분과 증액경정처분의 관계〈행정판례연구 제16-1집〉38
법인세에 있어서의 매매대금의 감액과 후발적 경정청구〈2015ㆍ 7ㆍ 13ㆍ자 세정신문〉62
소득의 귀속자에 대한 소득금액변동통지의 처분성〈2015ㆍ 1ㆍ 13ㆍ자 세정신문〉80
장기부과제척기간의 적용요건으로서의 사기 기타 부정한 행위와 조세포탈 결과의 인식〈2015ㆍ 10ㆍ 12ㆍ자 세정신문〉90
2ㆍ 소득세법ㆍ법인세법
사택보조금의 무상대여와 부당행위계산부인〈2014ㆍ 10ㆍ 23ㆍ자 세정신문〉103
신주의 고가인수가 주주와 발행법인 사이에서 부당행위계산부인의 대상이 되는지 여부〈2015ㆍ 4ㆍ 6ㆍ자 세정신문〉110
유형적 포괄주의 과세조항의 해석과 그 한계〈Business Finance Law 제57호〉126
위법비용의 손금성과 손금의 요건으로의 통상성〈2015ㆍ 2ㆍ 10ㆍ자 세정신문〉169
제3자에 대한 매입행위로 특수관계자에게 간접적 이익이 발생한 경우 업무무관 가지급금 및 부당행위계산에 해당하는지 여부〈2015ㆍ 12ㆍ 8ㆍ자 세정신문〉179
3ㆍ 부가가치세법
부가가치세법상 면세사업 매입세액과 토지관련 매입세액의 관계〈2016ㆍ 6ㆍ 7ㆍ자 세정신문〉199
부가가치세법상 ‘부수재화ㆍ용역 공급’의 범위〈2014ㆍ 11ㆍ 17ㆍ자 세정신문〉212
4ㆍ 상속세 및 증여세법
상속재산인 금전채권의 회수가능성과 그 평가방법〈2015ㆍ 8ㆍ 13ㆍ자 세정신문〉223
‘자식 연금’과 증여의 무상성〈2015ㆍ 5ㆍ 4ㆍ자 세정신문〉237
흑자법인에 대한 재산증여와 그 주주에 대한 완전포괄주의 증여과세〈2016ㆍ 1ㆍ 6ㆍ자 세정신문〉248
5ㆍ 지방세법
이중과세 방지를 위하여 종합부동산세액에서 공제하는 재산세액의 산정방법〈2016ㆍ 2ㆍ 11ㆍ자 세정신문〉269
주상복합건축물의 주택부분 부속토지가 지방세법상 분리과세대상토지에 해당하는지 여부〈2016ㆍ 4ㆍ 11ㆍ자 세정신문〉286
제2편 국제세법
1ㆍ 국세기본법
외국법인의 국내원천소득에 대한 원천징수의무에 있어서의 실질과세원칙의 적용과 그 한계〈2014ㆍ 9ㆍ 23ㆍ자 세정신문〉309
인적ㆍ물적 시설이 없는 외국법인 본점과 소득귀속자 판단기준〈2015ㆍ 11ㆍ 5ㆍ자 세정신문〉316
2ㆍ 소득세법ㆍ법인세법
국내원천소득에 대한 원천징수의무를 부담하는 ‘소득의 금액을 지급하는 자’의 의미〈2015ㆍ 3ㆍ 16ㆍ자 세정신문〉335
국내통신사업자의 통신위성 사용대가가 외국법인의 국내원천소득인 사용료소득에 해당하는지 여부〈2014ㆍ 12ㆍ 8ㆍ자 세정신문〉345
미국법인이 지급받은 국내 미등록 특허권의 사용대가가 국내원천소득에 해당하는지 여부〈2015ㆍ 6ㆍ 1ㆍ자 세정신문〉354
외국법인 간 합병으로 인한 내국법인 주식의 이전이 법인세법상 ‘주식의 양도’에 해당하는지 여부〈2014ㆍ 8ㆍ 11ㆍ자 세정신문〉363
3ㆍ 국제조세조정에 관한 법률
소득의 역외유보를 통한 과세이연의 기본구조〈조세법연구 제11-2집〉373
해외지주회사의 과세문제〈조세법연구 제15-2집〉404
4ㆍ 조세조약
구성원과세를 선택한 미국 유한책임회사가 한ㆍ미 조세조약상 거주자에 해당하는지 여부〈2015ㆍ 9ㆍ 30ㆍ자 세정신문〉447
국제상속과세와 상속세조약〈조세법연구 제13-3집〉462
조세조약상 외국법인 고정사업장의 구성요건〈2012ㆍ 3ㆍ 26ㆍ자 법률신문〉492
한ㆍ일 조세조약상 제한세율 적용요건으로서의 ‘소유’의 의미〈2014ㆍ 7ㆍ 7ㆍ자 세정신문〉498
5ㆍ 관 세 법
관세법상 납세의무자인 ‘물품을 수입한 화주’의 의미와 실질과세원칙의 적용범위〈2016ㆍ 3ㆍ 8ㆍ자 세정신문〉513
구매자가 부담하는 광고선전비가 관세법상 수입물품의 과세가격에 포함되는 ‘간접적인 지급액’에 해당하는지 여부〈2016ㆍ 5ㆍ 9ㆍ자 세정신문〉526
부 록
2013년 조세법 중요판례분석〈2014ㆍ 8ㆍ 7ㆍ자 법률신문〉545
2014년 조세법 중요판례분석〈2015ㆍ 9ㆍ 3ㆍ자 법률신문〉555
2015년 조세법 중요판례분석〈2016ㆍ 5ㆍ 26ㆍ자 법률신문〉565
참고문헌575
판례색인583

