









출고예상일 안내
주문하신 상품이 한국에서 현지 배송을 위한 출고단계가 이루어질 것으로 예상되는 날짜입니다. 상품을 준비하는 과정에서 내부적인 사정으로 인해 출고예상일에 다소 오차가 생길 수 있습니다.
여러 상품(예약상품포함)을 함께 주문하신 경우 출고예상일이 가장 늦은 날짜에 맞춰 함께 배송됩니다.



- 정가
- $70.00
- 판매가
-
$38.50
(45%↓)

- 적립금
- $0.77 (2%P)
품절된 상품입니다.
이 책을 꼭 원하시는 고객님께서는 아래 "상품문의"를 클릭 후 구매의사를
알려주세요. 책이 확보 될 경우 연락 드리겠습니다.



이책의 개정판 정보
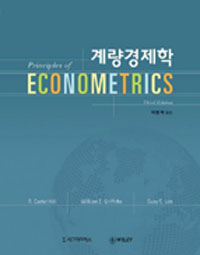
계량경제학[제5판] R. CARTER HILL, William E. Griffiths 저 | 시그마프레스 | 2020년 09월
평점 - · 리뷰 0
ISBN : 9788958327851 / 632쪽 297 x 420 (㎜)
이 상품에 궁금하신점이 있으세요? 1:1상담문의



아래의 도서와 구매하시면 이 도서들의 적립금을 즉시적용해 드립니다.
-
박소연
-
댄 왕
-
김재현, 이건
-
터보832
- 20,700
- 19,800
- 27,000
- 19,800



출판사 리뷰
출판사 서평 이 책은 R. Carter Hill, William E. Griffiths, Guay C. Lim 3인의 교수가 공동저술한 『Principles of Econometrics』(제3판)을 번역한 것으로 다음과 같은 특징이 있다. 첫째, 구성면에서는 이전의『Undergraduate Econometrics』와 유사하지만 새로운 주제들이 포함되었다. 예를 들면, VEC 및 VAR 모형: 거시 계량경제학 입문(제13장)과 시간 변화에 따른 변동성과 ARCH 모형 : 금융 계량경제학 입문(제14장) 등을 새로이 소개하였다. 뿐만 아니라 ... 이 책은 R. Carter Hill, William E. Griffiths, Guay C. Lim 3인의 교수가 공동저술한 『Principles of Econometrics』(제3판)을 번역한 것으로 다음과 같은 특징이 있다. 첫째, 구성면에서는 이전의『Undergraduate Econometrics』와 유사하지만 새로운 주제들이 포함되었다. 예를 들면, VEC 및 VAR 모형: 거시 계량경제학 입문(제13장)과 시간 변화에 따른 변동성과 ARCH 모형 : 금융 계량경제학 입문(제14장) 등을 새로이 소개하였다. 뿐만 아니라 동일한 주제하에서도 새로운 내용들이 소개되었다. 예를 들면, 이분산(제8장), 동태모형, 자기상관, 예측(제9장), 불안정한 시계열 자료와 공적분(제12장), 패널자료 모형(제15장) 등에는 새로운 내용들이 포함되어 있다. 둘째, 이 책은 학부 과정과 대학원 과정 모두에 적합하도록 작성되었다. 저자들이 밝히고 있는 것처럼 경제학 학부 과정뿐만 아니라 경제학, 회계학, 마케팅, 사회학, 정치학, 행정학, 농업 경제학 등의 대학원 과정과 MBA 과정에서도 사용될 수 있다. 셋째, 보다 자세한 내용을 소개하려는 경우 각 장의 끝부분에 부록으로 수록하였으며 특히 필요한 대수학적인 증명은 이 부록에 포함되어 있다. 연습문제 중 일부에 대해서는 해법을 포함시켜 문제를 해결하는 데 도움이 되도록 하였으며 주요 용어를 새로이 정리하였다. 넷째, 강의를 하거나 학습하는 데 도움이 되는 참고자료는 다음과 같다. ● 이 책과 관련된 Eviews 사용법에 대해서는『Using Eviews for the Principles of Econometrics』(Griffiths, Hill, Lim 공저) (ISBN 978-0471-78711-2)를 참조한다. ● 이 책과 관련된 Stata 사용법에 대해서는『Using Stata for the Principles of Econometrics』 (Adkins, Hill 공저) (ISBN 978-0470-18546-9)를 참조한다. ● 이 책과 관련된 Excel 사용법에 대해서는『Using Excel for Principles of Econometrics』 (제3판) (Ogunc, Hill 공저)를 참조한다. ● 이 책과 관련된 GRETL 사용법에 대해서는 『Using GRETL for Principles of Econometrics』(제3판) (Adkins 저)를 참조한다. ● 관련 자료 및 기타 보조자료들에 대해서는 다음의 웹사이트를 참조한다. Http://www.wiley.com/college/hill http://www.bus.lsu.edu/hill/poe

-
- 저자 : R.CARTER HILL외

-
- 역자 : 이병락

목차
제0장 확률 개념의 소개
제1장 계량경제학 입문
제2장 단순 선형회귀 모형
제3장 구간 추정과 가설 검정
제4장 예측, 적합도, 모형화
제5장 다중회귀 모형
제6장 다중회귀 모형에 관한 추가적인 논의
제?7장 비선형 관계
제8장 이분산
제9장 동태모형, 자기상관, 예측
제10장 확률 설명변수와 적률에 기초한 추정법
제11장 연립방정식 모형
제12장 불안정한 시계열 자료와 공적분
제13장 VEC 및 VAR 모형 : 거시 계량경제학 입문
제14장 시간 변화에 따른 변동성과 ARCH 모형 : 금융 계량경제학 입문
제15장 패널자료 모형
제16장 질적 및 제한적 종속변수 모형
제17장 실증연구 보고서 작성 및 경제 자료의 출처

